Hvordan skal du som bedriftsleder forholde deg til digital disrupsjon?

Bildet illustrerer hastigheten som digitalisering og disrupsjon kan ha

Disrupsjon må ikke skje gjennom digitalisering, men sannsynligheten for at digital teknologi er et element i disrupsjonsmodellen er høy.

Disrupsjon treffer bransjer ulikt og hvilken type virksomhet du driver vil i høyeste grad påvirke hvilken strategi som best rigger dere for fremtiden.

Noen teknologier bidrar til effektiviseringer av dine forretningsprosesser. Ofte er dette inkrementelle forbedringer som bidrar til å opprettholde konkurransesituasjonen. Eksempler kan være automatisering i produksjonslinjen med roboter, forbedringer i faktureringsprosessen gjennom oppgradering av ERP-systemet ditt eller implementering av et nytt CRM-system for å automatisere deler av markedsføringsprosessen.

Andre teknologier er av en mer banebrytende karakter. Enkelte ganger kan vi snakke om paradigmeskifter, som ved lansering av internett. Disse teknologiene endrer balansen i bransjen og er potensielt ødeleggende for de etablerte aktørene som overser teknologien. Samtidig gir de enorme vekstmuligheter for de som har truffet godt med ny teknologi. 

Dette er disruptive teknologier. To kjente eksempler på disruptive teknologier som har truffet oss forbrukere er Spotify og Netflix.  Disse tjenestene oppleves utelukkende som positive for oss forbrukere, men ga mange grå hår i hodene på de tradisjonelle leverandørene av CD-er og DVD-er.

Merk at store bransjeendringer kan skje gjennom andre kilder enn teknologi. Offentlige reguleringer (konsesjoner, tollbarrierer, importforbud, eksportforbud og avgifter) kan endre konkurransebetingelsene dramatisk. Dette kanskje meget raskt. Demografiske endringer og sosiokulturelle endringer er også kilder til disrupsjon som forårsakes av annet enn teknologi, men disse endringene merkes ofte ikke i like stor grad. Sistnevnte er meget langsiktige, og kan i enkelte tilfeller gjennomføres over en generasjon. 

Accentures disrupsjonsmodell er et godt strategiverktøy

Som støtte i strategiarbeidet kan du som leder ta utgangspunkt i metodikk fra Accenture. Konsulentselskapet har gjennomført en global undersøkelse av over 3 269 selskaper fordelt på 20 bransjer og 98 bransjesegmenter. De har laget en disrupsjonsmodell hvor de kategoriserer bransjene etter dagens disrupsjonsnivå og hvor utsatt bransjen er for fremtidig disrupsjon.

Modellen har delt disrupsjon inn i fire kategorier:

Viability (levedyktighet)

Bransjer i denne kategorien særpreges av høy disrupsjonsgrad og liten sannsynlighet for fremtidig disrupsjon.  

Durability (varighet)

Bransjer i denne kategorien særpreges av lav disrupsjonsgrad og liten sannsynlighet for fremtidig disrupsjon.  

Volatility (uforutsigbarhet)

Bransjer i denne kategorien særpreges av høy disrupsjonsgrad og høy sannsynlighet for fremtidig disrupsjon.  

Vulnerability (sårbarhet)

Bransjer i denne kategorien særpreges av lav disrupsjonsgrad og høy sannsynlighet for fremtidig disrupsjon.  

Hvordan fordeler bransjene seg med hensyn til disrupsjon i dag og trusler om fremtidig disrupsjon?

Etterfølgende figur oppsummerer Accentures resultater av de 20 bransjene som deltok i studien. Størrelsen på sirklene angir gjennomsnittlig markedsverdi på de selskapene som deltok i studien.


Ikke overraskende kategoriseres software- og digitale plattformselskaper som en levedyktig (Viability) bransje. Disse selskapene har allerede gjennomført store digitale transformasjoner. I denne kategorien finner vi også høyteknologi-selskaper og retail (da spesielt netthandel).  

Blant bransjene som er relativt lite påvirket av disrupsjon (Durability) finner vi produsenter av forbruksvarer. Det bør ikke være overraskende: Selv om produksjonsteknologien og kundeatferd endres, vil vi fremdeles ha behov for matvarer, kosmetikk, klær og øl. 

De sårbare bransjene er relativt lite påvirket av disrupsjon i dag, men vil med høy sannsynlighet bli utsatt for fremtidig disrupsjon (Vulnerability). Eksempler her er bank- og finanssektoren (med til dels store forskjeller i underliggende bransjesegmenter) og vannverk, gass-, olje- og strømprodusenter (Utilities). 

De mer uforutsigbare bransjene (Volatility) består av energileverandører, råvareleverandører (Natural Resources) og transporttjenester. Disse bransjene lever med høy disrupsjon i dag, og vil med høy sannsynlighet også leve med dette i fremtiden.

Hvilke strategiske grep skal du gjennomføre?

Dette avhenger av hvilke av de fire kategoriene din virksomhet befinner seg i.  


Strategiske grep for bransjer innen Viability-kategorien

Her må du være forberedt på at konkurransefordelene du opplever ved innovasjonen er relativt kortlevd. Konkurrentene kommer raskt etter. Se for eksempel hvor raskt mobiltelefonselskapene kopierer funksjonalitet, design og prisingsmodeller. Du befinner deg i en bransje med konstant disrupsjon. 

Investeringer i digital markedsføring og analyse, gjerne basert på inbound marketing, vil kunne gi deg et forsprang på konkurrentene. Det vil være viktige strategiske verktøy i jakten på nye markeder for dine eksisterende produkter. Investeringene vil også identifisere innovasjoner i ditt eksisterende produkttilbud, som kan skape ny vekst i eksisterende kundesegmenter. 

Strategiske grep for bransjer innen Durability-kategorien

Denne kategorien preges av etablerte merkevareleverandører som ofte har god kontroll på distribusjonskanalene, men som gjerne preges av produsenteide teknologier. 

Konkurransesituasjonen kan være tøff, slik at leverandørene bør vurdere kostnadseffektive grep gjennom modernisering av produksjons- og distribusjonsapparatet. Det bør også investeres midler i digitale eksperimenter for å vinne innsikt i hvordan kjernevirksomheten kan ytterligere forbedres. 

Strategiske grep for bransjer innen Vulnerability-kategorien

En midlertidig fordel for bransjer i denne kategorien er at de beskyttes av høye etableringsbarrierer. Men ikke sov i timen. Leverandørene må her forberede seg på fremtidig disrupsjon. 

For å beskytte kjernevirksomheten må det utvikles nye, innovative tjenester. Det må gjennomføres strukturelle prosessforbedringer for å opprettholde konkurransedyktigheten i prispressede markeder; eksempelvis et moderne kjernebanksystem som erstatter det gamle AS 400-systemet. 

Strategiske grep for bransjer innen Volatility-kategorien

Her har du mistet de tidligere beskyttende etableringsbarrierene, enten det var høye investeringsbehov, konsesjoner eller reguleringer. De disruptive inntrengerne har etablert seg med moderne teknologi til en brøkdel av dine etableringskostnader.

Her må du ri to hester samtidig. Du må beskytte og livsforlenge eksisterende portefølje, samtidig som du må investere i en ny portefølje. Det krever kløktig ledelse og god datainnsikt. Har du ikke et velfungerende business intelligence-system, må du investere. Her er markedet så uoversiktlig at du må sikre deg sanntidsinformasjon om dine kunder, potensielle kunder og konkurrentenes atferd.  

Det kan være aktuelt å selge ut deler av forretningen for å skape investeringsmidler til vekst på prioriterte kjerneområder. 

Forstå organisasjonens nåværende posisjon

Avslutningsvis vil jeg fastslå at disrupsjon forekommer i alle bransjer, men at grader av disrupsjon vil variere. Som bedriftsleder starter transformasjonsprosessen med å forstå hvor du står i dag, som i enhver annen strategiprosess. 

Disrupsjonsstrategien skal være bindeleddet mellom de fremtidige målene styret har satt og dagens situasjon. Da må du vite din nåværende posisjon. Dette er essensielt, for de strategiske grepene vil ofte være forskjellige om du befinner deg i en bransje med mye høyere disrupsjonsgrad (som du ikke har oppdaget) enn i en mer stabil og forutsigbar bransje.  

Det er også viktig at du analyserer bransjesegmenter. Det kan være store forskjeller, avhengig av om du er i en underleverandørposisjon eller i en sluttleverandørposisjon.   

Ønsker du å en nærmere dialog om problemstillinger og muligheter knyttet til din egen bedrift, så kan du ta kontakt med meg via LinkedIn eller på mob 9766 5459. Lykke til!

Hvordan oppnå målene med CRM-investeringen din?

Bildet viser avtaleinngåelse.  Illustrere suksess med CRM.

Når vi skal måle avkastning på investering for CRM-systemer er det forbedret bunnlinje vi ser etter. Dette kan skje ved god salgsvekst som opprettholder lønnsomhetsmarginen, eller i form av mer moderat salgsvekst med bruk av færre ressurser enn tidligere.

Jeg deler i denne artikkelen noen tips som jeg mener er sentrale for å oppnå verdi av CRM-systemet ditt. Jeg konsentrerer meg om deg som allerede har en CRM-løsning, da du sannsynligvis har noe mer begrensede muligheter enn om du hadde stått med blanke ark og kunne velge blant de mange gode leverandørene på markedet i dag, det være seg HubSpot, Salesforce eller Microsoft.

Men merk deg følgende: Dersom du allerede har en av de beste CRM-plattformene på markedet, så er ikke plattformen i seg selv avgjørende. Det viktigste er hvordan du utnytter mulighetene i den plattformen du har anskaffet.

Her er de viktigste tipsene:

Tenk langsiktig

Forbered deg på at det tar tid å få høy ROI på CRM. CRM blir bedre jo mer relevante data som finnes i løsningen, og desto flere kontakter du har i databasen. Det tar tid å øke kontaktbasen, og du må prioritere de viktigste målgruppene. Slik øker verdien av automatisering, de analyser du kan gjøre og den innsikten løsningen gir.

Tenk som en idrettsutøver

CRM er som en muskel. Er den utrenet, vil du kunne få gode resultater på kort sikt, men så stopper det opp om du ikke øker treningsmengden, endrer metodikk eller jobber systematisk. Toppidrettsutøvere jobber systematisk over tid og har betydelige treningsmengder. I næringslivet konkurreres det hver dag. Det trenes for lite. Det er ikke realistisk å sette av flere dagsverk hver måned til opplæring. De smarteste klarer likevel å få høy effekt av den tiden som brukes på opplæring. De sørger for at treningen er tilpasset rollen og nivået (akkurat som en idrettsutøver).

Sørg for at CRM-løsningen støtter selgerne

Opprinnelig ble CRM laget for å gi salgsledelsen gode rapporter og oversikt over kunder i en felles database. Dersom du spør dine selgere om de synes CRM-systemet gir høy verdi, kan flertallet fort benekte dette. Jeg tviler på at du vil finne en selger som vil takke CRM-systemet for at hun vant en stor avtale. Når selgerne ikke ser tilstrekkelig verdi, vil også brukeradopsjonen svikte.

Hva kan du så gjøre med din eksisterende CRM-løsning? Du må sørge for at CRM bidrar til at selgerne oppnår gode salgsresultater. Noe annet teller ikke for selgerne. Resultater skapes ut fra de beslutninger selgerne tar hver dag, hvilke aktiviteter de velger å gjøre, hvilke salgsmuligheter de velger å prioritere, og ikke minst, hvordan aktivitetene utføres. CRM-systemet må således gi selgerne den innsikten de trenger for å fatte beslutninger i hverdagen. Dernest må det gi god prosesstøtte basert på beste praksis salgsmetodikk.

Gi selgerne digitalt innhold som støtter salgsprosessen

Tidligere var digital innholdsmarkedsføring (content marketing) noe som bare markedsavdelingen jobbet med. I dag må selgerne engasjere seg. Selgerne trenger relevant digitalt innhold. De trenger data, innsikt og innhold som både informerer, opplyser og ikke minst inspirerer kjøperne. Salgsteamet trenger en innholdsmaskin som jevnlig produserer relevant, digitalt innhold tilpasset kundenes fase i kjøpsprosessen, og som også er tilpasset de viktigste målgruppene innen de markedssegmenter dine selgere har ansvar for.

Tenk inkrementell utvikling

De ledende CRM-plattformene på markedet har så mange muligheter at det for ALLE salgsorganisasjoner blir altfor omfattende å ta i bruk all funksjonalitet samtidig.

Det er derfor hensiktsmessig å lage et målkart hvor du måler forretningsverdi for selgerne mot kompleksitet, tid og kostnad/investeringer. Sørg for at du har noen «quick wins» som blir realisert og integreres som en del av arbeidshverdagen, før du går videre på de større og mer langsiktige oppgavene.

Automatiser det som kan automatiseres

Automatisering har mange fordeler:

  • Selgerne kan bruke mer tid i engasjerende og inspirerende kundesamtaler.
  • Du øker datakvaliteten i løsningen, og ikke minst mengden data, noe som gir bedre grunnlag for å ta gode beslutninger.
  • Du fjerner kjedelige arbeidsoppgaver.
  • Du gjør det mer interessant for selgerne å bruke CRM. Jo mer CRM brukes, desto bedre blir løsningen.

Utnytt mulighetene innen kunstig intelligens

Markedsførere kan bruke kunstig intelligens til å automatisk overvåke kundereiser og respondere når muligheter oppstår. Kunstig intelligens kan brukes av selgerne til å identifisere salgskvalifiserte leads og finne de viktigste kontaktene innen kundenes organisasjoner.

Utnytt standardfunksjonaliteten maksimalt

Før du utvikler nye rapporter, integrasjoner eller ny funksjonalitet, vær sikker på at du har utnyttet mulighetene som ligger i den plattformen du har anskaffet. Du må være villig til å endre arbeidsprosesser, organisering og oppgavefordeling for å utnytte løsningen maksimalt, men sannsynligvis vil dette være endringer med god avkastning.

I dette innlegget har jeg gitt deg noen tips til hvordan du kan få økt verdi av din CRM-investering. Har du synspunkter på dette innlegget, eller ønsker å diskutere CRM, setter jeg stor pris på å høre fra deg. Lykke til!

Digitalisering: Hvordan redusere risikoen?

Spør du ti toppledere om hva digitalisering er, vil du sannsynligvis få ti forskjellige svar. Det snakkes om digital endringsledelse, digital disrupsjon og digital transformasjon.

Den raske digitaliseringen av informasjons- og forretningsprosesser medfører både muligheter og trusler. Digital informasjon har blitt lettere å tilegne seg, analysere, lagre og dele. Din virksomhet kan nå flere kunder raskere og billigere enn før. Forretningstransaksjoner skjer raskere og enklere enn tidligere år (tenk bare på finanstransaksjoner). 

Men digitaliseringen har også en skyggeside. Fremveksten av skytjenester og integrerte IT-løsninger gir økt tilgang til digital informasjon, men øker samtidig sannsynligheten for at uvedkommende skal få tilgang til virksomhetskritiske data. Anvendelse av kunstig intelligens og smarte produkter øker vår avhengighet og sårbarhet. På flere områder har vi ikke manuelle backup-løsninger, hvilket medfører at vi må stole på at teknologien alltid fungerer. Sårbarheten øker.

I dette innlegget skal jeg se på hva slags risiko du kan møte gjennom arbeidet med digitalisering, og hva du kan gjøre for å redusere risikoen. Jeg skal ta utgangspunkt i Robert S. Kaplans rammeverk hvor han delte risiko i tre kategorier:

  1. Unngåelig risiko
  2. Strategisk risiko
  3. Ekstern risiko

Jeg skal benytte meg av Kaplans rammeverk i dette innlegget til å kategorisere risikoene du møter ved digitalisering og foreslå tiltak du kan vurdere å gjennomføre på hver risikokategori.

1. Unngåelig risiko

Dette er internrisiko du som leder har mulighet til å unngå, og som av den grunn er kontrollerbar. Eksempler på dette er teknologisk risiko, sikkerhetsrisiko, kompetanserisiko og økonomisk risiko.

Teknologisk risiko

Det er fantasien som setter begrensninger på hvor mye som kan gå feil ved bruk av teknologi. Jeg kan raskt nevne:

  • Automatisk utsendte e-poster som havner hos feil mottaker
  • E-poster som ikke blir sendt ut
  • Elektroniske skjemaer på hjemmesiden som ikke fungerer
  • Ordrebekreftelser som ikke kommer frem til mottaker
  • Virksomhetskritiske data som slettes eller overskrives
  • IT-systemer som ikke er tilgjengelige grunnet feil i programvare, hardware eller nettverk
  • Feilutfylte pakksedler som gjør at budbilsjåfører kommer for sent eller leverer feil varer
  • Virksomhetskritiske data som ikke er tilgjengelig i sanntid grunnet manglende integrasjon

Sikkerhetsrisiko

Når du automatiserer forretningsprosesser og innfører selvbetjeningsløsninger for kundene, eksponeres du for risiko. Her er eksempler på sikkerhetsrisikoer:

  • Virus- og hackerangrep
  • Medarbeidere som misbruker informasjon
  • Medarbeidere som sender falske fakturaer og beriker seg selv eller venner
  • Du velger feil leverandør av sikkerhetsløsninger, som gjør deg mer sårbar enn forutsatt
  • Kunder som får tilgang til andre kunders data grunnet manglende sikkerhetsløsning eller feil i denne

Kompetanserisiko

Dette er risiko knyttet til digital kompetanse. Eksempler på dette er:

  • Du har ikke tilstrekkelig kompetanse til å utnytte de digitale mulighetene
  • Du klarer ikke å rekruttere medarbeidere med riktig digital kompetanse
  • Dine best kvalifiserte medarbeidere slutter, fordi du ikke satser riktig på digitalisering
  • Du rekrutterer og utvikler feil digital kompetanse, fordi du ikke har tilstrekkelig kunnskap om hvilken kompetanse du skal rekruttere

Økonomisk risiko

Dette er risiko for at du får økte kostnader og/eller går glipp av inntekter grunnet manglende kontroll med økonomiske faktorer ved digitalisering. Eksempler på dette kan være:

  • Du bommer kraftig på investeringsnivå ved implementering av ny teknologi som Internet of Things, kunstig intelligens eller løsninger for digital markedsføring, fordi du ikke har systemer og innsikt til å budsjettere og styre de digitale prosjektene
  • Du feilpriser driftskostnadene ved de nye digitale løsningene
  • Du feilpriser de digitale tjenestene grunnet manglende innsikt i kostnadsdrivere

Hvilke tiltak kan du iverksette for å redusere risikoen?

Tiltakene må dreie seg om å redusere eller helt fjerne risikoen. 

  • Her må du gjøre en kost/nytte-vurdering av hvert enkelt tiltak. Merk at du ikke belønnes for å ta noen risiko av de eksemplene jeg her har nevnt. Du finner ingen strategisk verdi eller belønnes ikke med høyere lønnsomhet.
  • Jobbe målbevisst med mål og verdier i organisasjonen. Mye av den unngåelige risikoen er operasjonell. Det betyr at den speiles i de daglige aktivitetene. Du må jobbe med å få implementert en kultur for kvalitet, styring og kontroll av alle digitale prosesser. Dette gjelder i høyeste grad også i prosessen forut for automatiseringen: planlegging, design og valg av teknologiske løsninger
  • Rekruttere og/eller utvikle digital kompetanse, både på strategisk og operativt nivå. Du trenger ledere som forstår digitale forretningsmodeller, er i stand til å analysere risiko og som kan beslutte tiltak basert på risikoanalysen. Dine medarbeidere må ha operasjonell kompetanse, enten det dreier seg om bruk av programvare for digital markedsføring, som f.eks. HubSpot, eller anvendelse av sikkerhetsløsninger for mobiltelefoner (Mobile Device Management). Dine ansatte må vite hvordan de deler kritiske dokumenter med kunder på en sikker måte.
  • Innføre helhetlige beste praksiser for digitale arbeidsprosesser – herunder manuelle prosedyrer og sjekklister som skal gjennomgås før lansering av en ny tjeneste, i løpende produksjon og ved resultatmålinger. Det er en grunn til at pilotene gjennomgår de samme rutinene ved hver take-off. Intern og ekstern kvalitetsrevisjon er ofte benyttede kontrollmetoder for å unngå risiko.

2. Strategisk digital risiko

En virksomhet kan frivillig akseptere noe risiko fordi de tror det kan gi attraktive gevinster.  Et eksempel på dette er strategisk satsing på forskning og utvikling. Et annet eksempel er kredittrisiko. Det finnes banker som har en strategisk satsing på kundegrupper andre vurderer som for risikable. Mest sannsynlig har disse aktørene IT-systemer som gir bankene bedre digital datafangst, bedre algoritmer og risikovurderingsløsninger enn sine konkurrenter. La meg presentere eksempler på strategisk digital risiko:

  • Lansering av en ny, digital plattform (Amazon, Apple, Finn.no, Facebook, m.fl.) som ikke gir de forretningsgevinstene styret forventet
  • Det kan være en digital forretningsmodell som gir store avvik – konkurrentene reagerte annerledes enn du forventet, og/eller konsumentatferden var ikke i samsvar med de prognosene du hadde lagt
  • Time To Market: Du bruker for lang tid på å etablere digitale tjenester, selvbetjeningsløsninger eller smarte produkter sammenlignet med konkurrentene
  • Du lanserer nye tjenester og/eller produkter for tidlig – markedet er umodent
  • Du skader ditt omdømme ved at dine digitale tjenester/produkter ikke holder forventet funksjonalitet eller fordi de ikke er skalerbare

Hvilke tiltak kan du iverksette for å redusere risikoen?

Her er målet å redusere sannsynligheten for, og konsekvensene av, risikoen. 

  • Her kan du bruke en tradisjonell risikostyringsmatriser slik at du er bedre forberedt enn konkurrentene når risikoen oppstår. Du kan da tilpasse deg raskere og mer presist enn konkurrentene.
  • Strategisk digital risiko må på styrebordet. Feilslåtte beslutninger på dette nivået kan få alvorlige konsekvenser for din virksomhet.

3. Ekstern digital risiko

Visse typer digital risiko er utenfor virksomhetens styring og kontroll. Eksempler på dette er:

  • Paradigmeskifter – for eksempel da internett ble tilgjengelig for store deler av befolkningen
  • Innføring av nye regulativer og lover, for eksempel GDPR (General Data Protection Regulation)
  • Revolusjonerende teknologi som endrer rammebetingelsene
  • Dramatiske endringer i prisene eller tilgang på innsatsfaktorer (energi, valuta, kompetanse, teknologi)

Hvilke tiltak kan du iverksette for å redusere risikoen?

Ledelsens rolle her er å identifisere eksterne digitale risikoer, analysere hvilken effekt de kan ha på virksomheten og redusere denne.

  • Du kan benytte stresstester, scenarioplanlegging eller krigsspill
  • I likhet med strategisk digital risiko må ekstern digital risiko styrebehandles

Mye forandrer seg med digitalisering: Krav til kompetanse, tilgang på informasjon, forretningsprosesser, hastighet og livssyklus på varer og tjenester. På et overordnet nivå kan du kategorisere risiko på samme måte som Kaplan har gjort, og ledelsesverktøyene du kan bruke er like. 

Skal jeg trekke fram to vesentlige forskjeller som får betydning for risikohåndtering i praksis er det digital kompetanse og innsikt i teknologi. De virksomheter som har investert i digital kompetanse og har innsikt i teknologiområder som kan gi forretningsverdier, vil ha bedre forutsetning enn andre til å eliminere unngåelig risiko samt ta en riktig strategisk risiko. De har også modeller som gjør at de raskere og mer presist enn konkurrentene tilpasser seg ekstern risiko. 

Hvordan organisere markedsføring og salg?

Ny teknologi gir mange muligheter til å skape forretningsverdier innen markedsføring og salg. Du kan komme tidligere i kontakt med potensielle kunder gjennom at du får de til å gi seg til kjenne når de laster ned en interessant e-bok eller tar en digital test. Dette gjør at du har et tidsvindu dine selgere kan utnytte slik at de får et forsprang på konkurrentenes selgere.

Ny teknologi gir selgerne dine muligheten til å følge eksisterende og nye kunders digitale aktivitet i sanntid. Dette gjør at de kan skreddersy telefonsamtalen eller kundemøtet og gjennom dette oppnå mer effektivt salg, høyere kundelojalitet eller økt mersalg.

Riktig valg av teknologi vil også sikre at systemet automatisk fyller seg med relevant informasjon. Tiden da selgerne dine manuelt må oppdatere kontaktinformasjon kan være forbi.

Utnyttelse av markedsledende verktøy for digital markedsføring og salg gir deg muligheten til å måle i sanntid resultatet av alle digitale markedsføringstiltak.

Dette er kun noen få eksempler blant de svært mange mulighetene ny teknologi kan gi din markedsavdeling og ditt selgerkorps. Husk imidlertid at smart anvendelse av ny teknologi er en nødvendig forutsetning for økt lønnsomhet, men ikke en tilstrekkelig forutsetning.

I dette innlegget skal jeg ta for meg hvordan du som toppleder bør organisere markedsføring og salg i din virksomhet for å kunne utnytte de teknologiske mulighetene. Jeg vil presentere dette gjennom et fiktivt case:

Baluba AS

Virksomheten Baluba AS er et norskeid rådgivingsselskap med 150 ansatte. Baluba leverer risikoanalyser av rørinstallasjoner i olje- og gassindustrien. Markedet er globalt. Selskapet omsatte for 200 mill kr i 2016 og leverte et driftsresultat på 10 mill. Du er nyansatt toppsjef. Du har fått en treårsavtale med styret. I løpet av denne perioden vil styret se en dobling av resultatmarginen.

Salgsavdelingen ledes av en salgssjef med lang bransjeerfaring. Han har fire selgere. Salg bruker mye tid på salgsturnéer hvor de har booket kundemøter på forhånd. En salgsturné varer typisk 10 dager og i løpet av disse dagene har hver selger i gjennomsnitt 10 møter. Hver selger har ca. 40 reisedøgn i løpet av året. Selgerne er også representert på bransjemesser.

Markedsavdelingen består av en markedssjef og en webredaktør. Markedsavdelingen har ansvar for selskapets webløsning og messedeltakelse, herunder all organisering med stands på messer. Typisk deltar selskapet på fire store messer i året.

Baluba får ikke tilstrekkelig effekt av de ressursene selskapet bruker på salgs- og markedsføringstiltak. Det første du gjør er å starte en prosess med etablering av en digital salg- og markedsstrategi. Et resultat av strategiprosessen er beslutningen om å implementere inbound marketing.

Passer inbound marketing for din bedrift? Ta testen her.

Implementering av inbound marketing er krevende prosess som forutsetter en bred ledelsesforankring og vilje og evne til å investere for kvalitet over en tidsperiode på minimum 12 måneder, aller helst 24 måneder. Du kan lese mer om suksesskriterier ved implementering av inbound marketing her.

Nedenfor vil jeg presentere de faktorene som påvirker organisering av markedsføring og salg med utgangspunkt i Baluba.

Forretningsprosessene styrer organisering – ikke omvendt

Dine forretningsprosesser danner rammene for hvordan du organiserer markeds- og salgsfunksjonen. Ikke omvendt.

Inbound marketing er nytt i Norge. Det er få virksomheter som har erfaring med strategisk satsing. Færre har erfaring med inbound sales. De første 12 månedene anbefaler jeg at du benytter en strategisk samarbeidspartner med erfaring fra både inbound marketing og inbound sales. I tabellen nedenfor har jeg skissert de viktigste forretningsprosessene med anbefalt rolle- og ansvarsfordeling, gitt et strategisk samarbeid med en erfaren leverandør.

Forretningsprosesser i digital markedsføring og salg.png

Samarbeid som følger denne malen vil i stor grad innebære at du som kunde kjøper 10 % av kapasiteten og spisskompetansen til et 10 manns-ekspertteam. 

Organisering av markedsføring og salg handler om mer enn organisasjonskart

Du er nødt til å se helheten i forretningsprosessene og inkludere alle leverandørkonstellasjoner i ditt verdinettverk eller verdikjede. Ved bruk av flere leverandører må du etablere tydelige SLA-er og oppgave- og ansvarsgrenser mellom flere parter. Det blir garantert overlapp om du sitter med ulike leverandører av webløsning, bloggplattform, CRM, nyhetsbrev, AdWords og innholdsproduksjon.

Med flere leverandører øker andelen administrasjon og koordinering. Du må også passe på at du har klare og entydige mål for hver av leverandørene om du skal unngå suboptimalisering. Det er i seg selv krevende, i det leverandørene dine er kommet inn på forskjellige tidspunkter og relasjonen ble etablert under andre rammebetingelser enn i dag.

Dersom du skal satse på inbound marketing og sales, er det mye som taler for å organisere deg bort fra leverandørkabaler. Området er nytt, relativt komplekst, og det er begrenset tilgang på erfarne leverandører. En langsiktig og forutsigbar avtale med en erfaren aktør vil redusere risikoen. Du styrer leverandøren på resultatmål, og så er det opp til leverandøren å iverksette de tiltakene som kreves for å oppnå målene innen de budsjett- og tidsrammer som er satt til disposisjon.   

Organisering av markedsavdelingen

En virksomhet som Baluba trenger en markedssjef som har følgende ansvarsområder:

  • Utarbeidelse av markedsplan basert på valgt salgs- og markedsstrategi, herunder markedsbudsjett
  • Generere tilstrekkelig relevant trafikk til selskapets digitale kanaler
  • Optimalisere web for leadsgenerering
  • Distribuere og promotere digitalt innhold i sosiale medier
  • Planlegge og gjennomføre kampanjer
  • Leadsgenerering og bearbeiding fram til salgskvalifiserte leads (SKL)
  • Handover-prosess til salg
  • Prosjektleder for platform for digital markedsføring og salg (f.eks. HubSpot)
  • Koordinere og følge opp interne bidragsytere
  • Oppfølging med og kontaktpunkt for strategisk samarbeidspartner innen digital markedsføring

I en kontekst med et strategisk samarbeidsforhold med en ekstern leverandør vil rollen endres til å være en strategisk bestiller av tjenester og løsninger. Den eksterne parten vil gjennomføre de fleste operative aktivitetene rundt digital marketing.

Baluba kunne muligens klart seg med en digital markedsfører, men da må salgssjefen ta et strategisk ansvar også for marked. En digital markedsfører ville vært en mer operativ ressurs enn markedssjefen, og dette vil over tid kunne endre ansvarsforholdene med den strategiske samarbeidspartneren.

Organisering av salgsavdelingen

En virksomhet som Baluba trenger en salgssjef som har følgende ansvarsområder:

  • Utarbeidelse av salgsplan basert på valgt salgs- og markedsstrategi, herunder salgsbudsjett
  • Topplinjevekst som følger selskapets vekstmål
  • Følge opp og fordele SKL-er til selgere
  • Sikre implementering og beste praksis bruk av inbound sales, herunder lede prosessen fra SKL til kunde (signert avtale)
  • Konvertere kunder til ambassadører
  • Tilbakemeldinger til markedssjef på SKL-kvalitet
  • Rekruttere og utvikle selgere
  • Eget salgsbudsjett

Balubas salgssjef vil ha en aktivitetsprofil som vektlegger kvalifisering av cases og oppfølging av selgernes arbeidsprosesser. I tillegg har salgssjefen eget salgsbudsjett. Selskapet har sanntidsrapportering av både salgsresultater og prosessindikatorer (KPI) gjennom den digitale markedsførings- og salgsløsningen. Den tradisjonelle «klipp og lim»-rapporteringen er en saga blott.

Selgerne får ansvarsområder etter geografi for å ta hensyn til kulturelle forskjeller: Selger Nordics, Selger EMEA, Selger Asia og Selger Nord-Amerika). For Baluba er engelsk gangbart forretningsspråk til alle kunder.

Baluba kan også definere en funksjon som salgsutvikler. Salgsutviklers hovedoppgave er å gjennomføre kvalifiseringssamtaler via Skype med SKL-er. Kvalifiseringen (og diskvalifiseringen) vil sikre bedre resultater av selgernes salgsturnéer. Selgerne vil få dypere og mer relevant innsikt i kundenes kjøpsprosess, interesser og preferanser.  Salgsutvikleren vil benytte CRM-løsningens digitale atferdsdata i kvalifiseringssamtalene med personas. Salgsutvikleren sitter tett på salgssjef. 

Dersom selskapet ikke ansetter en salgsutvikler, er det salgssjef som har ansvaret for kvalifiseringssamtalene.

Effekter av inbound marketing og sales på andre avdelinger

Organisering gjelder også andre enheter enn marketing og salg hos Baluba. Funksjoner er viktigere enn avdelinger.  Funksjoner går på tvers av avdelingsgrenser og danner sammenhengende prosesser.

Fagekspertene skal gi svar på kundenes problemstillinger

Fagekspertene er sentrale i markedsføringsarbeidet. De må sette av tid til å bidra med digital innholdsproduksjon og godkjenning av innhold som skal gi svar på kundenes problemstillinger. Eksempler på innhold er:

  • Blogger
  • E-bøker
  • Sjekklister
  • Videoer
  • Kalkulatorer
  • Simuleringer
  • Kundecases
  • Maler

Den profesjonelle utformingen og det redaksjonelle arbeidet utføres av din strategiske samarbeidspartner.  Fagekspertene må sette av tid til innholdsworkshoper under implementeringen. Hver fagekspert bør sette av minimum et dagsverk i løpet av implementeringsprosessen. 

I driftsfasen setter fagekspertene til Baluba av ca. 5 timer til hvert blogginnlegg, som fordeles på forberedelser, fremskaffing av kildemateriale, intervju og godkjenning av blogginnlegg. Dersom du har 10 fageksperter som dekker alle blogginnleggene i løpet av et år, er det litt over 5 blogginnlegg per fagekspert i løpet av 12 måneder. 

Det kreves ingen spesiell organisering, men Baluba må sikre at det allokeres tid og kompetanse til å utføre aktivitetene.  Selskapet bør ha egne KPI-er på fagekspertenes bidrag til innholdsproduksjon.  

Økonomiavdelingen endrer prognose- oppfølgingsarbeidet

Baluba har tidligere ikke hatt sanntidsrapportering langs en kjøpstrakt. Selgerne har tidligere lagt inn og oppdatert salgscases basert på milepæler i en salgsprosess. Dette har vist seg å være svært upresist. Den digitale løsningen baseres på atferdsinformasjon langs kundenes kjøpsprosess, noe som er mye mer presist enn selgernes antakelser.  Datakvaliteten øker.

Økonomiavdelingen utarbeider prognoser for forventet omsetning, likviditetseffekt og bemanningsbehov. Baluba benytter erfaringstall fra kjøpstrakten; konverteringsrater fra kontakt til kunde og ikke minst tiden fra en ny kontakt kommer inn til en kunde er etablert.  

Kundeservice kan reorganiseres til å jobbe mer digitalt

I stedet for å svare på innkomne telefoner med begrenset kundeinnsikt kan Balubas kundeservice bistå med kunnskapsbaserte artikler som svarer på problemer og spørsmål eksisterende kunder har. En integrert chatfunksjon som sikrer sanntidsinformasjon om kundens digitale atferd på sosiale medier, og oversikt over hvilket innhold kunden har fattet interesse for, målretter samtalen og øker både løsningsgrad og kundetilfredshet. 

Avslutningsvis vil jeg poengtere at de fleste kunder undervurderer omfanget og kompleksiteten i å utarbeide relevant digitalt innhold som er tilpasset målgruppene og den kjøpsfasen de befinner seg i. Det er også risikominimerende å inngå en oppdragsavtale med en erfaren leverandør, i det du kjøper 10 % kapasitet av et 10-manns ekspertteam, fremfor å forsøke å bygge opp dette internt på fagområder som er i en høy endringstakt og hvor forskjellen mellom rimelig god og veldig god kan bety millioner av kroner på bunnlinjen – hvert år!  Skal du lykkes, må du evne å organisere arbeidsoppgaver og omfang slik at fageksperter har tilstrekkelige rammebetingelser til å bidra med sin ekspertise til innholdsproduksjon. Kvalitet tar tid, men gir høy ROI!

Last ned gratis e-bok:  Sales and marketing alignment: Hvordan ende konflikten mellom salg og marked

Disrupsjon – enkelt forklart!

Disrupsjon er en form for innovasjon. Allerede i 1995 skrev Clayton Christensen en banebrytende artikkel om disruptive innovation. Siden den gang har mange ledere misforstått teorien. Begrepet blir brukt for ofte og om alle typer betydningsfull innovasjon. En del oppfatter også disruptiv innovasjon som vellykket innovasjon.  I denne artikkelen skal jeg forklare hva disruptiv innovasjon er, samt hvorfor selskapet Uber ikke er et eksempel på disruptiv innovasjon.

Hva er disruptiv innovasjon?

Disrupsjon beskriver en prosess hvor et mindre selskap med begrensede økonomiske muskler er i stand til å utfordre de større og etablerte markedsaktørene. De etablerte aktørene konsentrerer seg om å forbedre sine varer og tjenester for sine mest lønnsomme kunder. De overkompenserer enkelte markeder og ignorerer andre markedssegmenter.

De nye disruptive leverandørene starter med å angripe de oversette/ignorerte low-end-markedssegmentene med en lavere pris enn de etablerte aktørene. De etablerte aktørene overser ofte de disruptive inntrengerne fordi markedssegmentet er lite attraktivt. Inntrengerne leverer «gode nok» produkter til lavere pris. Etter en periode beveger inntrengerne seg opp i hovedsegmentet med høyere kvalitet. Kundene i hovedsegmentet tar i bruk inntrengernes tjenester og disrupsjon er realisert.

Dette kan vi illustrere på følgende måte:

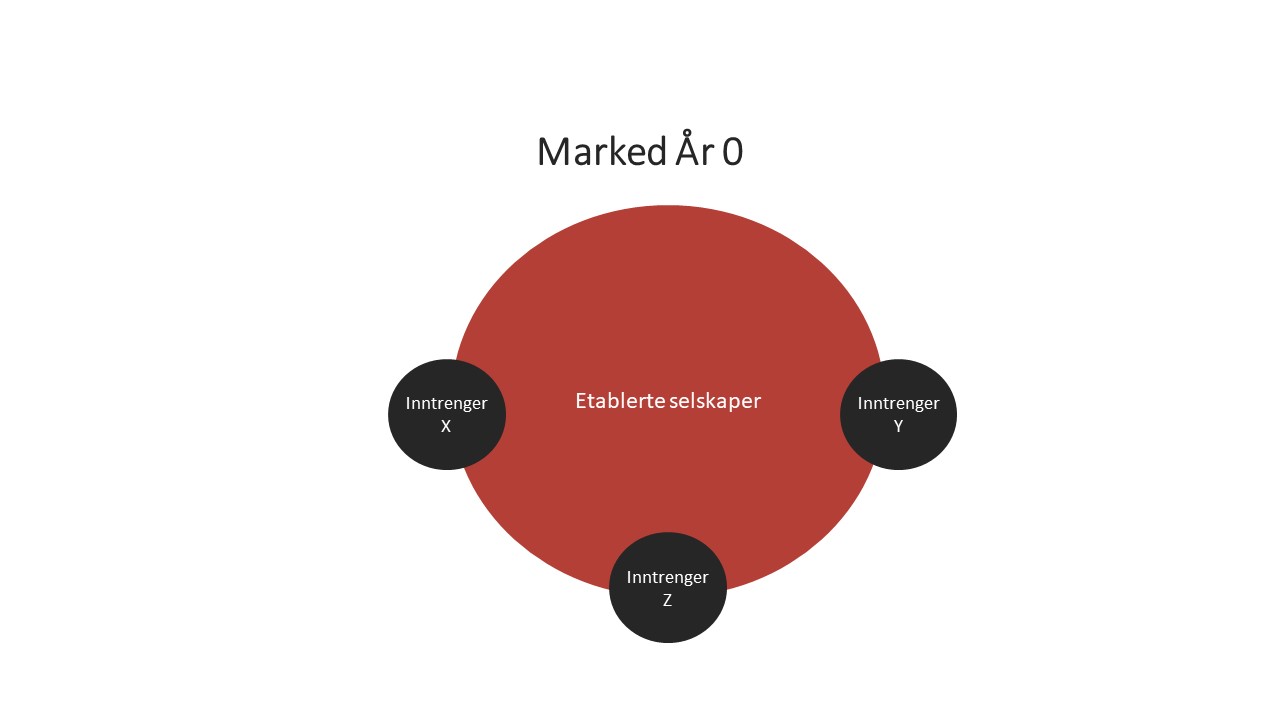
La oss ta et etablert marked. I år 0 er markedssituasjonen relativt stabil, selv om det er to små inntrengere.

Et etablert marked får tre inntrengere.

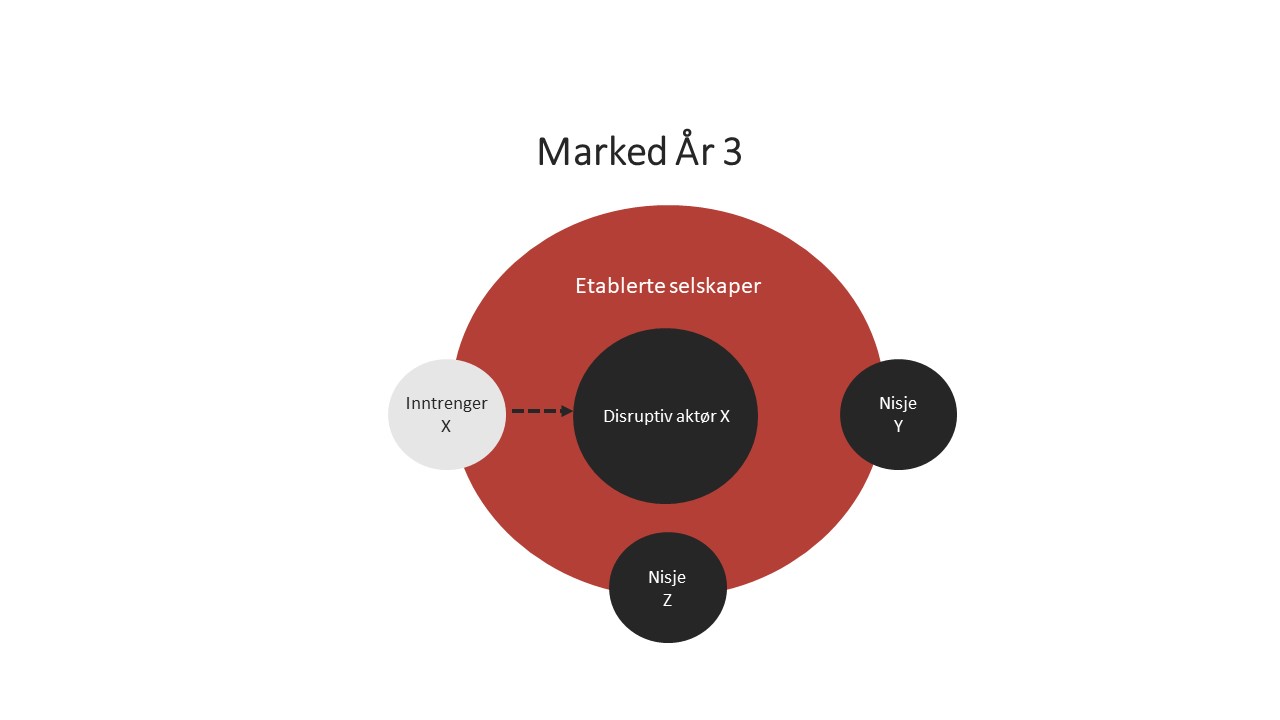
Den ene inntrengeren har ambisjoner om å angripe hovedmarkedet i løpet av tre år. Det aner ikke de etablerte leverandørene. De to andre aktørene har tenkt å følge en nisjestrategi. De har et produkt som er tilpasset en begrenset del av markedet. I år 3 har vi dermed følgende situasjon:

Markedet er blitt utsatt for disrupsjon av aktør X.

Inntrenger X har lykkes med sin strategi og tatt en stor markedsandel med sin disruptive strategi. Inntrenger Y og Z har også lykkes med sine nisjestrategier og funnet et lite, men lønnsomt markedssegment. Resultatet for de etablerte aktørene er lavere markedsandel og lønnsomhet. Markedet er blitt utsatt for disruptiv innovasjon.

Disrupsjon oppstår i low-end-markedssegmenter og/eller i nye markeder

Disrupsjon er mulig fordi det finnes markedssegmenter som blir oversett av eksisterende leverandører. Vi har allerede nevnt low-end-segmentet. En annen disruptiv mulighet er der nye aktører skaper et marked. Innovatørene klarer å snu ikke-kunder til kunder.

Et eksempel er fremveksten av mobiltelefonen sammenlignet med fasttelefonen. Mobiltelefonen åpnet for nye markeder. Plutselig kunne hvert medlem i husstanden ha egen telefon og eget telefonnummer.

Et annet eksempel er PCen. Før PCen var det mini- og stormaskiner som gjaldt. Dette var høye investeringer som kun åpnet for store bedriftskunder med romslig investeringsbudsjett. PCen tilfredsstilte begge kriterier for disruptiv innovasjon. Den priset seg mye lavere enn andre aktører og den åpnet for nye markeder.

» Les også: Digitaliseringen av din bransje endrer spillereglene

Er Uber er en disruptiv innovasjon?

Selskapet Uber angrep ikke lavpris/lav kvalitet-segmentet. Det er vanskelig å finne dokumentasjon på at selskapets kunder befinner seg i nedre del av markedshierarkiet. De eksisterende taxi-selskapene har ikke oversett kundebehov i dette segmentet. Som Clayton Christensen hevder: Det ville innebåret at dagens tjenesteleverandører hadde sørget for at det var overskudd av taxier, at de var enkle å bruke, at de var for rene og hadde for god service. 

Uber har heller ikke klart å snu ikke-kunder til kunder. Eksempler på ikke-kunder er kollektivreisende, de som kjører egen bil, sykler eller velger andre løsninger enn taxi. Selskapet har ikke fulgt de to alternativene for disruptiv innovasjon. De har etablert seg på hovedmarkedet med en bedre, mer kundevennlig og billigere løsning. Derimot har de en annen forretningsmodell enn de eksisterende aktørene.

Hvorfor det er viktig å vite om en innovasjon er disruptiv eller ikke

Det er ikke bare av akademisk interesse om en innovasjon er disruptiv eller ikke. Du kan glemme små, nyetablerte leverandører om de ikke er på en kurs i retning av hovedmarkedet. Du må således vite om inntrengerne er en nisjeaktør som kommer til å forbli en nisje, eller om de er på vei til å konkurrere med deg ute på hovedmarkedet.

Fire faktorer som gjør det vanskelig å identifisere disruptiv innovasjon

Clayton Christensen trekker fram fire faktorer som gjør det så krevende å identifisere disruptiv innovasjon:

1. Disrupsjon er en prosess

Du må ikke betrakte produktet ut fra et statisk perspektiv. Disrupsjon kan ta mange år – i enkelte tilfeller flere tiår. Everett M. Rogers kalte dette diffusjonsprosessen. Innovatørene fokuserer ofte først på å finne riktig forretningsmodell på bekostning av produktinnovasjon. Det er derfor lett å overse disruptiv innovasjon om du kun ser et statisk bilde.

2. Disruptive selskaper baserer seg ofte på andre forretningsmodeller enn de etablerte aktørene

Det er ikke alltid du oppdager at det er en disruptiv aktør på vei inn i markedet. Noen ganger har de det samme produktet, men forretningsmodellen er annerledes. Selskapet Coursera er et eksempel på å drive disruptiv innovasjon. Gjennom et bredt utvalg av gratis nettbaserte kurs (MOOC) åpnet de et nytt markedssegment. Studenter retter medstudenters innleveringer og eksamensbesvarelsen rettes automatisk av kursplattformen. Mot en mindre kostnad får studenter som består eksamen tilsendt et kursbevis av høy kvalitet. Driftskostnadene er mye lavere enn de tradisjonelle universitetene.

3. Ikke alle disruptive innovasjoner blir suksessrike

Du kan ikke alltid sette likhetstegn mellom disrupsjon og suksess. Ikke alle suksessrike innovasjoner er disruptive. Ei heller er alle disruptive innovasjoner suksessrike. En lærdom er at en inngangsstrategi til markedet ikke alltid skal gå på lavkost/lav pris-segmenter – ei heller satse på å snu ikke-kunder til kunder.

4. Mantraet «disrupt or be disrupted» kan villede deg

Dersom du allerede er veletablert på et stort og lønnsomt markedssegment bør du bygge lojalitet til dine eksisterende kunder gjennom innovasjonsprosjekter. Du bør da iverksette tiltak som øker kundetilfredsheten, for eksempel ved å bedre kundeservicen, øke kvaliteten, redusere pris, m.m. Dette hever bytte-terskelen når den disruptive leverandøren nærmer seg kundene dine. Det vil være en feil strategi å overse dine eksisterende kunder og forsøke å kopiere den disruptive leverandøren.

De aller fleste av oss kommer ikke til å være blant de som skaper disrupsjon i en bransje, men vi kan likevel bli blant vinnerne. Vinnerne kan være de som raskt tilpasser seg endrede markedsbetingelser. Jeg vil derfor avslutte med tre tips til deg som ønsker å være godt forberedt på disrupsjon:

  • Følg med på de store teknologiselskapenes investeringer og lanseringer (Amazon, Alibaba, Google (Alphabet), Facebook, Apple og Microsoft). De etablerer digitale plattformer og økonettverk som gjør at de har enorm innsikt i forbrukernes atferd og har kontroll på meget store databaser med kundeinformasjon.
  • Sett deg inn i digitale forretningsmodeller. Disruptiv innovasjon forutsetter ikke digital, men sannsynligheten for å lykkes med disruptiv digital innovasjon er nok større enn en mer tradisjonell tilnærming. Det er vanskelig å tenke seg hvordan en aktør på få år kan ta et etablert hovedmarked uten å utnytte digitale forretningsmodeller og lage digitale produkter. 
  • Skaff deg et CRM-system som sikrer at du har sanntidsinformasjon om dine kunders atferd og kan følge med på markedstrender. Det gjør at du kan se endringer i preferanser og lojalitet mye tidligere og kan rekke å tilpasse (f.eks.) kundeservice, produkt eller pris før konkurrentene får fotfeste hos kundene dine.

Jeg håper du satt pris på dette innlegget. Ta gjerne kontakt med meg på LinkedIn om du er interessert i en videre dialog rundt dette eller beslektede temaer.

Bør du kjøpe et standard CRM-system?


CRM, eller Customer Relationship Management er både en strategi, kundefilosofi og programvare. I dette innlegget skal jeg konsentrere meg om CRM som programvare. CRM har hatt en rivende utvikling som programvare. I dag finnes det CRM-programvare som kan betraktes som digitale plattformer med funksjonalitet som dekker alle kundefaser og i tillegg har godt utviklede APIer (Application Programming Interface) som gjør det lett å integrere omkringliggende systemer med CRM. Alle ledende leverandører har også kostnadseffektive skytjenester, noe som gjør CRM tilgjengelig for alle. Det er i dag mulig å få et basis CRM-system med kr 0 i lisenskostader.

Fra 2010 til 2017 har det globale salget av CRM-programvare økt fra 14 milliarder dollar til 40 milliarder dollar. Veksten har i gjennomsnitt vært 14% årlig. Gartner anslår veksten i 2018 til å ha vært 16%. Det er ingen trender som peker i andre retninger enn fortsatt vekst. CRM er nå det største globale programvaremarkedet med sine 46 mrd US (2018), større enn ERP.  

Sitter du i ledergruppen i en konkurranseutsatt virksomhet, er sannsynligheten høy for at du i løpet av de neste tre til fire årene kommer til å anskaffe et nytt CRM-system til din virksomhet.

Skal du da implementere et standardsystem eller utvikle et skreddersydd system for din virksomhet?

I dette innlegget vil jeg gi deg noen argumenter for hvorfor du bør kjøpe et standard CRM-system. 

1. God nok funksjonalitet

Det første argumentet er at de ledende standardløsningene har mer enn god nok funksjonalitet til å sikre høy forretningsverdi. Dersom du ser på de ledende plattformene til Salesforce, Microsoft, SAP, Oracle og HubSpot er det ikke mangel på funksjonalitet. Faktisk er enkelte av løsningene så avanserte at brukeradopsjonen hemmes av kompleksiteten. Har du noen gang hørt en av dine selgere be om mer avansert funksjonalitet?

2. Rivende utvikling

De ledende programvarehusene investerer årlig mange millioner dollar i videreutvikling av plattformene. Mange av de, som HubSpot og Microsoft har hyppig lansering av ny funksjonalitet. De jobber smidig og slipper ny funksjonalitet tidlig. Den løsningen du implementerer i 2019 kommer allerede i 2020 til å leveres med mer og bedre standardfunksjonalitet. Filosofien er at dersom behovet for ny funksjonalitet er tilstede hos tilstrekkelig mange kunder, kommer den til å bli utviklet. Først som en del av en premium-lisenspakke, senere som en del av standard. Det er derfor mye som taler for at det lønner seg å velge en ledende standardplattform og vente på ny funksjonalitet.

3. Høyere kodekvalitet

Standardløsninger har færre feil. Jo mer du utvikler selv, desto flere feil vil oppstå. Du står også alene om å rette opp feilen om du har utviklet unik kode. Da må du også dekke kostnadene ved feilretting selv.  Dermed er kodekvalitet også et kostnadsspørsmål.

4. Leverandøruavhengighet

Med et standard CRM-system er du uavhengig av leverandører eller intern kompetanse. Lager du skreddersøm og spesialløsninger vil du derimot være sårbar for løsningsunik kompetanse. Du kan riktignok redusere avhengigheten til interne eller eksterne ressurser gjennom god dokumentasjon, men den kan aldri bli god nok. God dokumentasjon er kostbar å utvikle og holde á jour. Holder du deg til standard-systemer, vil avhengigheten sterkt reduseres.

5. Større brukeradopsjon

Har du noen gang hørt en selger klage over at CRM-løsningen er for enkel å bruke? At den mangler kompleksitet? Ikke jeg heller. Brukeradopsjon får du gjennom intuitive løsninger med relevante sanntidsdata fremskaffet gjennom automatikk, sporing av digital atferd og data som kundene selv har gitt. Ikke ved at selgerne registrerer nye leads eller oppdaterer kontaktinformasjonen manuelt.  

6. Time to Market

Holder du deg til de ledende standardløsningene, kan du være i gang i løpet av få uker. Starter du et skreddersømprosjekt med mange komplekse integrasjoner med backoffice-systemer med varierende datakvalitet og dokumentasjon, kan det fort ta et år før du kan ta CRM-løsningen i bruk.

7. Lave vedlikeholds- og oppgraderingskostnader

Holder du deg til et standard CRM-system, vil du enkelt kunne oppgradere til nye versjoner, spesielt om du har valgt en ledende skyløsning som HubSpot – Samme kildekode til alle kunder.

Hvilke krav vil du ha i fremtiden? 

Et avsluttende poeng jeg ønsker å understreke er at de færreste av oss klarer å spesifisere tydelige krav til løsninger fram i tid, utover rent generiske krav. Ved å velge en digital CRM-plattform med et rikt økosystem er det rimelig å anta at du kommer til å få dekket dine fremtidige, ukjente krav.

I dette innlegget har forsøkt å formidle de viktigste argumentene for å holde deg til standard CRM-implementeringer.  Jeg skal være forsiktig med å påstå at alle virksomheter kan klare seg med standardimplementeringer. Rådet er å la standardløsning være førende.

Har du bommet på programvarevalg, kan det fort oppstå behov for utvikling. Da må du gjøre en grundig vurdering av de fremtidige kostnader du påtar deg ved fortsatt videreutvikling, fremfor å svelge kamelen og bytte til et bedre system.

Holder du deg til standard, kan du bruke mer ressurser på to underbudsjetterte poster; strategiprosess og brukeropplæring.

Lykkes med salg? Bygg en kultur for bedre digital datafangst.

datadrevet kulturHvilken rolle skal salgsavdelingen spille i digitaliseringen av selskapet ditt? Og ikke minst, hvordan kan du som toppleder spille salg enda bedre? I dette innlegget skal vi se nærmere på hvordan vi kan bygge en salgskultur som baserer seg på innsikt som er hentet fra de digitale fotsporene kundene legger igjen i våre digitale kanaler.

De fleste toppledere har fått med seg at markedsføring har endret seg. Fremveksten av digitale kanaler, søkemotorer, mobile plattformer, tilgang på billig datakraft og høyhastighets internett gjør at kundene har flyttet store deler av sine kjøpsreiser til internett. I noen bransjer er hele kjøpsreisen flyttet til internett. I andre bransjer støttes deler av prosessen med digitale søk, informasjonsinnhenting, referansesjekk, produkt- og prissammenligninger. Trenden er utvetydig; større andeler av kjøpsprosessen skjer digitalt.

Med digitalisering følger også muligheter til å skaffe seg unik innsikt i kundenes kjøpsatferd – langs hele kjøpsreisen. Skal du få innsikt må du generere data. Skal du få generert data, må du bli funnet av dine potensielle kunder på digitale kanaler. Det innebærer at du må ha relevant innhold, som blir funnet av kundene i den fasen de befinner seg i. Dette innholdet må være søkemotoroptimalisert. Det må også oppleves som troverdig. Samtidig skal innholdet gi svar på det kunden er ute etter og bør også lede kunden videre langs hennes kjøpsreise.

Skal du vite at du blir funnet av de attraktive kundene for din bedrift, og at innholdet ditt blir verdsatt, må du sikre at du har datafangst langs hele kjøpsreisen. Du må sørge for at du når de målgruppene du har identifisert som de mest verdifulle. Du må sikre at du er tilstede langs hele kjøpsreisen. Noen kunder vil kunne finne deg tidlig i kjøpsreisen (erkjennelsesfasen). Da kan du følge kundene langs hele reisen. Andre kunder kan komme inn i en evaluerings- eller til og med i en beslutningsfase. Da vil annet innhold være relevant, og du har også dårligere tid fram til kunden fatter beslutning.

De beste markedsførerne klarer å skaffe seg data i sanntid langs hele kjøpsreisen. Dette gir verdifull innsikt i hvilke beslutningstakere som har hvilke problemstillinger, hvilke preferanser og hvilken atferd. Trenden er klar. Markedsføring dreier seg mer og mer om data og mindre og mindre om kommunikasjon slik det var på Mad Mens æra.

Hva så med salgsfunksjonen?

De beste markedsførerne har forstått behovet for at marked og salg har tydelige, kvantitative mål langs hele kjøpstrakten. De har også implementert klare definisjoner på hva som er et lead og salgskvalifisert lead (SKL). Har salgsavdelingen tatt vare på disse mulighetene og endret sine salgsprosesser og sin arbeidsmetodikk? Jeg våger påstanden at salg dessverre ligger langt etter de beste markedsførerne i utnyttelse av data i sine prosesser.

Mye av dette ligger i å sikre en datadrevet salgskultur.

Tiltak for å sikre en datadrevet salgskultur

Jeg mener mange bedrifter har store fordeler av å etablere en datadrevet salgskultur. Kultur er et begrep som mange ledere har undervurdert. Les mer om betydningen av kultur sammenlignet med strategi i en artikkel jeg har publisert her.

Du må gi dine selgere tilgang til sanntidsinformasjon om kjøpsatferd

Hvis du ber dine selgere å velge mellom å bruke tiden på å registrere inn kunde- og kontaktinformasjon i CRM eller ringe salgskvalifiserte leads, vinner alltid sistnevnte. Hvis ikke, har du ansatt feil selgere.

En forutsetning for å sikre en datadrevet salgskultur er at du gir dine selgere tilgang til sanntidsinformasjon (automatisk) om digital kjøpsatferd på de viktigste målgruppene (les: personas) for din bedrift. For at dette skal fungere bør du ha investert i et marketing automation-system som kan gi selgerne rask tilgang på digital informasjon. De bør da ha tilgang til ajourførte lister over salgskvalifiserte leads. Disse listene bør inneholde den mest relevante informasjonen for at salgssamtalen skal få suksess. Hvilken informasjon dette er vil variere fra bransje til bransje. Her er eksempler på det som alltid vil være relevant: Hvilken rolle SKL-et har, hvilket innhold hun har lest, hva hun har lastet ned, hva hun har delt med sitt nettverk, hvilke websider hun har besøkt og ikke minst frekvens og tidspunkt.

Sørg for at salgsprosessen støttes av posisjonerende innhold

Mange selskaper mangler data på hvordan digitalt innhold bidrar til å generere og konvertere lesere til kontakter, leads og salgsmuligheter. Når selgere får se verdien av å vite hvilke artikler og innholdsprodukter som benyttes mest av de viktigste målgruppene, øker interessen for å benytte data i kvalifisering og forberedelser til salgssamtaler samt i oppfølging av leads og salgsmuligheter.

Posisjonerende innhold er innhold som er av høy kvalitet, har høy troverdighet og ikke minst høy relevans for de viktigste målgruppene. Relevant innhold gir svar på de utfordringer og problemstillinger kjøperne møter i de ulike fasene av kjøpsprosessen.

Nye verktøy løser i seg selv ingenting

Anskaffelser av nye verktøy, uten at de blir en del av salgskulturen, vil kun skape kostnader og frustrasjoner. Det kan sammenlignes med å ruse en Ferrari i fri. Du bruker drivstoff (les: penger og tid), men du når ikke reisemålet.

Tidligere i år (2018) holdt jeg et foredrag i Oslo for 80 selgere fra store norske selskaper. Under halvparten av dem brukte CRM daglig. Det er selvfølgelig ikke tilstrekkelig datagrunnlag for å konkludere, men likevel alarmerende. Jeg anbefaler deg å sjekke status i egen organisasjon. Hva bruker selgerne CRM til? Hvor ofte bruker de CRM? I hvilken grad bidrar CRM til at de når sine mål?

Du må sikre at bruk av verktøyet blir en integrert del av selgernes arbeidshverdag. Det er først og fremst et kulturspørsmål. Her tror jeg det er viktig at lederne går foran som gode eksempler. Som leder bør du vise at du også bruker data som beslutningsgrunnlag. Dine kommunikasjon med kunder og medarbeidere bør gjennomsyre at du bruker data. Du bør sette høyere krav til deg selv enn til dine medarbeidere.

Fokuser mer på hvorfor enn hva

I dine dialoger med selgerne bør du jobbe med at de prioriterer å forstå hvorfor de ikke nådde salgsmålene, fremfor å fortelle at de ikke nådde dem. CRM-systemet vil allerede ha fortalt deg at de ikke nådde målene (forutsatt at du har et fungerende CRM-system).

Har du en lederstil som er mer preget av rapportering enn å analysere årsakene til resultatene, jobber du ikke optimalt. I 1:1-samtalene med dine selgere bør analyse og læring stå høyest på agendaen. Hvilke kilder har høyere suksessrate enn andre, og hvorfor? Hvorfor vinner selger A 50 % flere avtaler enn selger B?

Dette innebærer å flytte fokuset bakover i salgsprosessen. Jo tidligere i prosessen du klarer å fange opp avvik, desto større positiv effekt får læring og korrigerende tiltak.

Rekrutter selgere med rett personlighetstype

Du må sikre at du har selgere som er prosessorienterte og datadrevne. De må være mer analytiske enn relasjonsorienterte. Dette er en stor endring. Det er ikke uviktig med selgere som er gode på relasjoner, men det er viktigere med selgere som er analytiske og datadrevne. Kunder er mer profesjonelle i sine innkjøp enn før, og de har bedre sammenligningsgrunnlag. Tradisjonelt relasjonssalg blir derfor mindre viktig i årene fremover.

En viktig egenskap for å lykkes i en datadrevet salgskultur er evnen til å håndtere usikkerhet. De beste selgerne vet hva de ikke vet, og de stresses ikke av det. Det er alltid usikkerhet knyttet til salg.

Sett omforente strategiske salgsmål med tydelig eierskap

Målene må være forankret i selskapets overordnede vekst- og lønnsomhetsmål. Da blir det lettere for selgerne å se hvordan resultatene de oppnår bidrar til å realisere selskapets målsettinger. Jo større organisasjonen din er, desto viktigere blir dette.

Salgsmålene må settes ut fra innsikt i forventet livstidsomsetning og -fortjeneste på et gjennomsnittlig salg. Du må ha salgsmål som både dekker rene resultatmål (omsetning og lønnsomhet) i tillegg til KPI-er.

Dessverre skiller ikke alle ledere på resultatmål og KPI-er. KPI-er er indikatorer på at du kommer til å nå/ikke nå dine resultatmål. Dette er prosess-, aktivitets- og konverteringsmål.

Her må du være tydelig på hvem som har ansvar for hvilke KPI-er. Hvilke eier marked? Hvilke eier salg? Deretter må du ha KPI-er på individnivå.

KPI-ene må også være tydelige:

Har du et mål på 1 000 salgskvalifiserte leads i år, så må det klart fremgå hvordan du har definert et salgskvalifisert lead. Aller helst bør det være lite rom for skjønn. Jo mindre rom for skjønn, desto mer egnet er ditt CRM-system til automatisering av kvalifiseringsprosessen.

Benytt kunstig intelligens til å skape en bedre datakultur

La meg bruke et eksempel fra fotballens verden. I gamle dager ble taktikken lagt på grunnlag av trenerens erfaring, observasjon og magefølelse. Spillere ble verdsatt ut fra antall scorede mål (mer eller mindre). Spissene var i hvert fall mye mer verdt enn midtstopperne. Dette er endret nå.

I dag benyttes algoritmer og kunstig intelligens i økende grad. Lite er overlatt til tilfeldighetene. I tillegg til det åpenbare kampresultatet, gjennomanalyseres laget og spillerne ut fra antall løpte meter, topphastighet, antall fullførte pasninger, antall feilpasninger, antall vellykkede taklinger, antall skudd på mål, gjennomsnittspuls, makspuls, ballbesittelse, posisjonering på banen, m.m.

Salgsorganisasjoner har mye å lære av profesjonell fotball. Som leder er det ikke tilstrekkelig å spørre selgere om prognoser dersom de belager svaret sitt på magefølelse og historikk registrert i CRM. Salgsledere må lære seg å benytte datakraft og kunstig intelligens. Tar du i bruk beste praksis analytics kan du oppnå følgende innsikter, som alle vil bidra til en mer datadrevet salgskultur:

  • Hvorvidt din eksisterende pipeline vil produsere nok løpende inntekter til at selskapet ditt når kvartalsresultatet
  • I hvilken grad du vil nå dette kvartalets salgskvoter
  • Få tidlige varselsignaler på dealnivå som sikrer at selgerne tar tak i de konkrete salgsaktivitetene og gjennom dette øker suksessraten

I dette innlegget har jeg presentert noen tiltak som kan bidra til å skape en salgsdrevet kultur. Det tar lang tid å endre kultur, men gode verktøy og selgere med riktige personlighetsprofiler vil bidra til at du raskere får etablert ønsket kultur. En god kultur trumfer strategi ti av ti ganger.

Hvorfor feiler digitalstrategier?

Høsten 2017 offentliggjorde Dagens Næringsliv en undersøkelse som viste at kun én av fem bedrifter har en klar digitalstrategi. McKinsey rapporterte om tilsvarende alarmerende resultater i sin globale undersøkelse om digitalisering: De fleste virksomhetene i undersøkelsen har det ikke travelt med å etablere en digitalstrategi eller lansere strategiske digitaliseringsprosjekter.  Dette til tross for at kun 8 prosent av respondentene svarte at de vil kunne ha en uendret strategi om endringstakten i bransjen og markedet fortsetter som nå. McKinsey selv peker på fem hovedgrunner til at selskaper strever med nødvendige digitaliseringsgrep, herunder utvikling og implementering av digitalstrategi.

Fallgruve 1: Uklar forståelse av digitalisering

Mange bedrifter sliter med å få et helhetlig grep om hva digitalisering er. Da vil de også ha problemer med etablering av digitalstrategi skal være for sine selskaper.  Noen vil peke på at de har implementert roboter i produksjonen.  Enkelte vil trekke frem at de har implementert CRM eller chatløsning.  Fremdeles trekker noen ledere fram IT-prosjekter de har gjennomført det siste året som eksempler på digitalisering.  Ingen av eksemplene er feil, men de fleste illustrerer mangelen på en tydelig strategi, mangelen av en grunnmur du kan bygge fremtiden på og mangelen av et helhetlig bilde på digitalisering i både interne og eksterne forretningsprosesser.

Digitalstrategi kan deles inn i tre områder:

  1. Hvordan teknologi kan skape verdier på nye områder
  2. Hvordan teknologi kan skape verdier i dine kjerneprosesser
  3. Hvordan du bygger kompetanse, teknologi og organiserer deg for å levere verdi på A og B.

A.     Hvordan teknologi kan skape verdier på nye områder

Teknologi kan benyttes i forretningsprosessene og forretningsmodellen(e) for å skape nye vekstmuligheter.  For noen virksomheter vil veksten ligge utenfor eksisterende forretningsområder, kanskje også utenfor bransjen.  For andre vil mulighetene kunne ligge i ny verdiskaping innen eksisterende bransje.  For bilprodusenter som, f.eks. Tesla, vil et vekstområde utenfor bransjen kunne være bilforsikring. Tesla fanger så mye informasjon om bilføreren, kjøremønster og trafikkforhold at selskapet ved bruk av teknologi som Internet of Things og Kunstig Intelligens kan bidra til individuelle forsikringstariffer med optimal prising sammenlignet med risiko. Apple og Google vil også gjennom sine digitale plattformer kunne tilby tilsvarende tjenester.

Noen ganger behøver du ikke oppfinne ny teknologi, men være kreativ i utnyttelsen av allerede eksisterende teknologi. Det norske selskapet Piql er et eksempel. Piql bruker filmteknologi som først ble brukt i fotografiapparater på 1880-tallet og deretter i kinobransjen til å konvertere digitale filer til langtidsholdbare sikkerhetskopier.  De kan vare i minst 500 år. Selskapet responderer til eksplosjonen i etterspørselen etter datalagring. Datalagringsteknologien endres raskt, og store selskaper og offentlige institusjoner står i fare for å ikke kunne lese det de har lagret. Vint Cerf, refererer til dette som ”Digital Dark Age”. I stedet for å komme opp med en ny teknologi for å migrere data fra gammelt format til nytt, bruker Piql en gammel teknologi til nye anvendelser.

Å være digital betyr også at du kartlegger og analyserer kundenes kjøpsprosess i videste forstand. Det holder ikke å sette grensen innenfor ditt spesifikke produkt.  I det minste må du kartlegge hele bransjen og relaterte bransjer.  Se eksemplet med bilforsikring.  Er du leder i et tradisjonelt forsikringsselskap, vil du kanskje overse mulighetene bilprodusentene faktisk har til å levere de samme tjenestene som deg. Hele samfunnet beveger seg i retning av tjenestekjøp. Biler er også kommet dit. Hvorfor skal ikke forbrukeren kjøpe forsikring av samme leverandør som leverer bil som en tjeneste?  Nye digitale forretningsmodeller oppstår; hvilke muligheter eller trusler vil det innebære for ditt selskap?

B.      Hvordan teknologi kan skape verdier i dine kjerneprosesser

Digitalisering innebærer også at du utnytter de digitale mulighetene på tvers av kanalene til å fange innsikt i kundeatferd og -preferanser slik at du kan forbedre kundeopplevelsen i alle ledd og interaksjoner kundene har med din virksomhet.  Dette er en dynamisk prosess som ved hjelp av kunstig intelligens kontinuerlig bidrar til bedre beslutninger, bedre kundekommunikasjon og bedre service til dine kunder.

Det er ikke bare i den digitaliserte kjøpsprosessen du må sikre datafangst.  Forventningene som er skapt fra kjøpsprosessen skal realiseres i leveranseprosessen og bruksprosessen. Du må derfor sikre deg en 360 graders kontinuerlig, dynamisk prosess med relevant kundeinformasjon som går tilbake til Produktutvikling og Kundeservice.

Det er fire sammenhengende kritiske suksessfaktorer som må på plass:

1.      Proaktivitet i beslutningsprosessene

Internett flommer over av innhold, men svært lite er relevant for dine kunder.  Skal du lykkes med digitalstrategi må du levere digitalt innhold som er tilpasset dine målgrupper i den kjøpsfasen de befinner seg i.  Skal du klare det må du ha digital innsikt fra kundenes kjøpsprosess inn i ditt marketing automation- og CRM-system.

Du må også sikre at løsningene dine har hukommelse, slik at de tilpasser kundeinteraksjonen til utvist atferd og historikk.  Et eksempel: Du gir ikke kunden tilbud om å se samme video som hun allerede har sett, neste gang hun besøker din blogg.  Da må du ha intelligens i løsningen slik at hun tilbys et relevant nytt produkt som er tilpasset neste steg i kjøpsprosessen.  Ditt digitale skjema husker også informasjonen du har på kontakten, og har automatisk fylt ut denne. Da kan du tillate deg å spørre om litt mer informasjon, og verdien du gir tilbake er minst i samsvar med det du ber om fra kontakten.

2.      Kontekstuell interaktivitet

Digitalisering innebærer også du tilpasser innhold og kundeopplevelse etter hvilken terminal kunden benytter, hvor kunden fysisk befinner seg og hvilken digital kanal hun er på.

Det betyr også at kommunikasjon og innhold tilpasses om kunden beveger seg fra (1) erkjennelses-, (2) evaluerings- til (3) beslutningsfase.  En kunde som har problemer med for høye driftskostnader vil først være interessert i å lære mer om hvor stort problemet hennes egentlig er (1).  Hun vil ønske troverdig, nøytral informasjon fra kilder hun oppfatter som profesjonelle og tankeledende. Dette kan være innhold som forskningsrapporter, opplæringsmateriell eller undersøkelser. Dernest vil hun undersøke og forstå alle ulike tilnærminger/metoder for å løse sitt definerte problem med for høye driftskostnader (2). Dette kan være innhold som ekspertvurderinger og sammenligninger av ulike løsningsalternativer. I en beslutningsfase (3) vil hun søke dokumentasjon, sammenligne leverandører, sjekke data, og anbefalinger for å velge eller anbefale en endelig løsning på å redusere driftskostnadene. Dette kan være innhold som tester, casestudier, produktsammenligninger eller testversjoner.

Det betyr også at du utnytter Internet of Things som kan sikre at du fanger data fra kontaktpunkter fra den fysiske verden som du kan blande med den digitale.  Dette gir deg nye muligheter.

3.      Sanntidsautomatisering

I dag finnes det en rekke kostnadseffektive verktøy for å sikre at du har sanntidsinnsikt om kundeatferd og –preferanser.  De kan automatisere interaksjonen med kundene tidlig i en kjøpsprosess gjennom både automatiske arbeidsflyter basert på etablerte regelsett, eller gjennom mer avanserte intelligente algoritmer.  Du kan således oppnå en 1-1 markedsføring gjennom personalisert kommunikasjon tilpasset kundens livssyklusfase.

Automatisering kan du også oppnå i store deler av leveranseprosessen og kundeservice.

4.      Innovasjon i kjøpsreisen

Gode kundeopplevelser bygger tillit som gir deg troverdighet til å tilby utvidelser i tjenestespekteret og kanskje også komme inn på nye mulighetsområder hos kundene.  Du kan oppnå større ”share of wallet”.  Langs nye, og utvidede kjøpsreiser kan du skape flere interaksjoner som igjen gir mer informasjon. Denne informasjonen omsettes i innsikt som du kan benytte som grunnlag for innovasjon langs kjøpsreisen og i tjenesteleveransene. Det skapes således en positiv spiral som bygger sterkere og sterkere relasjoner mellom kundene og din merkevare.


C.      Hvordan du bygger kompetanse, teknologi og organiserer deg for å levere verdi

For å få effekt av digitalstrategi må du også organisere deg slik at du kan bruke data til å fatte raskere og bedre beslutninger.  Du må flytte beslutningene til mindre team og jobbe mye mer smidig. Dette gjelder ikke bare dine IT-prosjekter, men hele virksomheten.  Det gjelder hvordan økonomiavdelingens utarbeider regnskap og prognoser.  Det gjelder HR-avdelingen rekrutteringsprosess. Det gjelder markedsavdelings gjennomføring av digitalkampanjer.  Digitalisering innebærer rett og slett et annet tankesett enn det tradisjonelle. Du utnytter digital datafangst til å fatte raskere og bedre beslutninger, du bryter store beslutninger ned i mindre, kontrollerbare beslutninger som har lavere risiko.

Digitalisering innebærer også at du utnytter nettverksøkonomien og digitale plattformer.  Du sanerer de gamle, proprietære IT-systemene og anskaffer internasjonalt ledende og standardiserte plattformer.  Standardisering på plattformer gjør at du kan vokse, skalere og endre funksjonalitet mye raskere og billigere enn med din gamle portefølje. Standardiserte IT-løsninger gjør det også enklere å jobbe smidig: Du kan ha en tilnærmet kontinuerlig innovasjon innenfor forutsigbare og kontrollerbare kostnadsramme.  Inkrementelle, men hyppige innovasjoner gir en digital endringsprosess som er mer preget av evolusjon enn revolusjon.  Det kan oppleves som en mer positiv og kontrollerbar endringsprosess enn de større digitale transformasjonene.


Fallgruve 2: Misforstår den digitale økonomien

Den digitale økonomien opererer på en annerledes måte enn det vi kunne lese i mikroøkonomibøkene på 80- og 90-tallet.  Vi har tilbuds- og etterspørselskurver, men marginalkostnadsbegrepet har en helt annen betydning i en digital forretningsmodell enn på et analogt marked.  Tilbudet av digitale produkter er tilnærmet ubegrenset.


Digitalisering endrer profittfordelingen

Digitalisering ødelegger for den tradisjonelle lønnsomhetsbetraktningen hvor lønnsomheten vurderes ut fra avkastning utover kapitalkostnaden.  I gjennomsnitt er det kundene som tar den største profitten av digitaliseringsprosjektene.  Fremveksten av skytjenester og abonnementstjenester gjør det lettere for kundene å kjøpe nøyaktig det de har behov for.  Du slipper også store kapitalinvesteringer og kan trekke veksler på de digitale plattformene og skytjenestene til (blant flere) Google, Amazon og Microsoft.  Digitale tjenester kan gjenproduseres med nøyaktig samme kvalitet og til svært lave marginalkostnader.

De digitale forretningsmodellene blir som digitale legobrikker: du kan selv konstruere opp løsningskonsepter som er tilpasset din virksomhet og dine kunder.  I tillegg kan du skalere opp og ned etter svingninger i etterspørselen.

Digitaliseringen endrer også verdiskapingen i verdikjeder.  Mellomledd kan i mange bransjer raderes bort.  Det er allerede mange år siden ditt reisebyrå og kunderådgiver flyttet til internett og TripAdvisor. Transaksjonskostnadene i en digital økonomi nærmer seg null.

Transparentheten gjør også at urimelig høye marginer ikke overleverer i konkurransen.  Det er lett for kundene å konkurranseutsette dine tjenester, og dette driver marginene nedover.  Vinnerne i en digital økonomi er oss forbrukere. Vi får bedre og billigere tjenester.  De aller fleste leverandører må regne med å operere i en verden med lavere marginer.  Noen få, store plattformaktører er riktig nok enda større vinnere enn oss forbrukere.  Mer om det i neste avsnitt.


Noen få aktører tar alt overskudd

McKinseys database over de 2939 største globale selskapene viser noen interessante resultater.  I digitaliserte bransjer øker lønnsomheten for de øvre 20% innen bransjen, mens den marginaliseres eller drastisk forverres for de resterende 80%.  Spesielt alarmerende er det at kun 8% klarer å ta steget opp blant vinnerne.  Majoriteten forblir på et marginalt lønnsomt nivå.

En trend er også kurven blir brattere i begge ender: Overskuddet blir høyere for de mest lønnsomme selskapene, og det fordeles på færre produsenter. Underskuddet øker for de minst lønnsomme selskapene, men ikke så dramatisk som i andre enden av kurven.
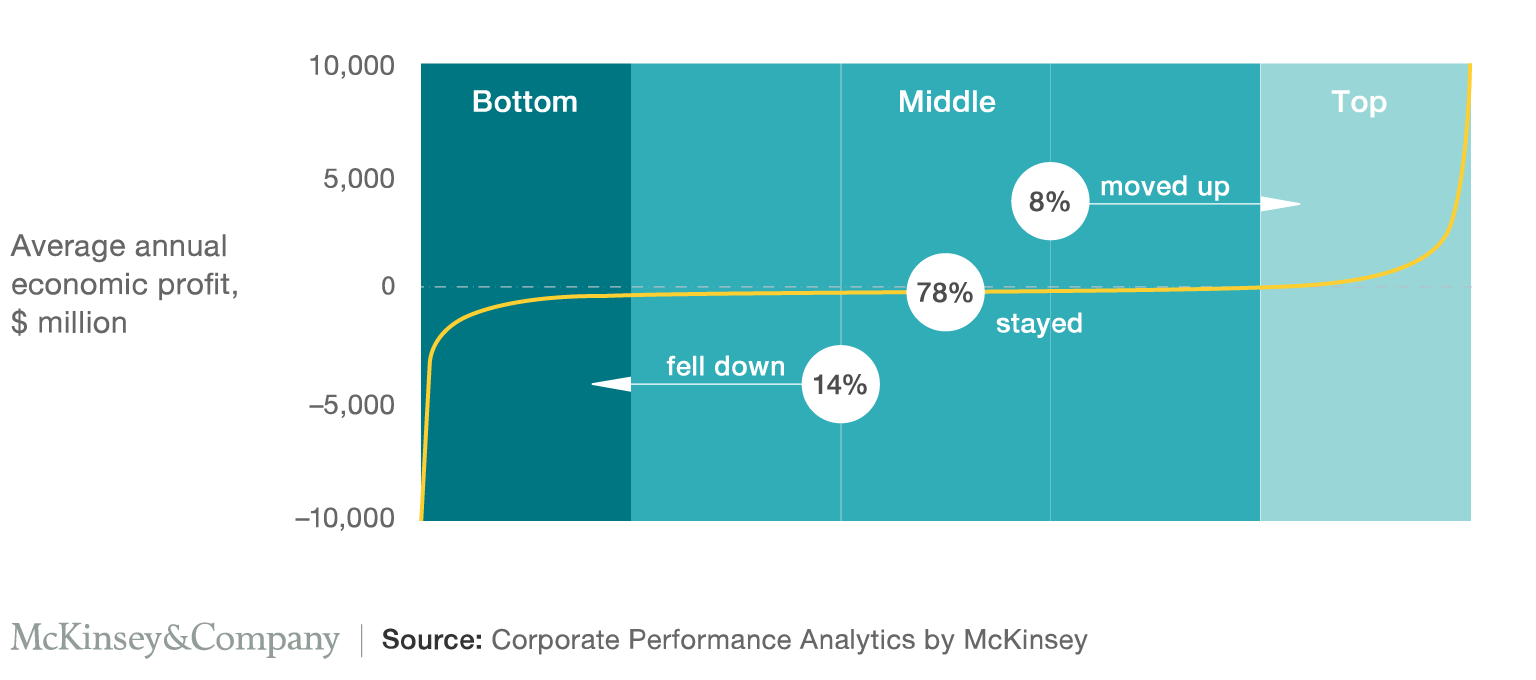
mckinsey-figur-fallgruve-1.png

Kilde: McKinsey, Corporate Performance Analytics

Digitaliseringen vil skape vinnere og tapere. Transparentheten, informasjonstilgangen og de digitale forretningsmodellene gjør at leverandører kan konkurrere globalt, døgnet rundt.  Dette presser marginene nedover.

Blant vinnerne er de store plattformaktørene som Alibaba, Alphabet (Google), Amazon, Apple, Facebook og Microsoft. De digitale plattformene forsyner seg grovt av bransjens samlede overskudd. F.eks. har Apple over 72 prosent av bransjens samlede fortjeneste på smarttelefoner, mens de kun har ca. 19 prosent av de samlede smarttelefonsalget.

Blant vinnerne vil du også finne de som klarer å utnytte de digitale plattformene i sine forretningsprosesser.  Her vil du finne eksempler på de som skaper digital disrupsjon i bransjer.  De utnytter digitale plattformer til å ta kontroll over markedet hvor etablerte aktører tidligere dominerte.

De som klarer seg bedre etter en bransje er blitt digitalisert sitter på store mengder relevante kundedata som de utnytter i alle kundeprosesser; fra marketing og salg til kundeservice og leveranser.

Taperne er de som antar at de kan opprettholde markedsandelen sin, de som tror den lønnsomme nisjen lar seg forsvare og de virksomheter som prioriterer å kjempe mot sine tradisjonelle konkurrenter fremfor å fokusere på de digitale disruptive inntrengerne.

Det vil bli konsolideringer som følge av digitalisering.  Dette er ikke noe nytt.  Vi har sett det i mediebransjen, i bilbransjen og innen retail.  Forskjellen med digitalisering er at det skjer raskere og oftere.


Det er til dels store lønnsomhetsforskjeller mellom bransjene

Forskningen viser at bransje forklarer 50 % av posisjonen på lønnsomhetskurven. I undersøkelsen finner du ingen papirprodusenter blant de 20% mest lønnsomme, men du finner mange teknologiselskaper.  Det er bedre å være et gjennomsnittlig selskap i en lønnsom bransje (f.eks. software), enn å være det beste selskapet i en marginal bransje (f.eks. papir). La deg ikke lure av at alle nye bransjer er lønnsomme.  Det er eksempler på mange nye bransjer som har lav lønnsomhet grunnet store investeringer i ny teknologi til et ennå umodent marked.  Tobakksindustrien er en relativt gammel bransje. Tabacalera har aner tilbake til 1639. Hele 9 av 12 tobakksprodusenter i utvalget er blant de 20% mest lønnsomme.

Mye tyder på at lønnsomhetsforskjellene vil øke også mellom bransjene som følge av digitalisering.  Bransjegrensene kan også bli endret som følge av digitalisering.  Digitalisering dreier seg om data, og rik tilgang på sanntidsdata kan anvendes i mange digitale forretningsmodeller.


Det lønner seg å være tidlig ute

Mange bedrifter avventer digitaliseringsprosjekter fordi de mangler tilstrekkelig beslutningsgrunnlag, rammebetingelsene er usikre eller de føler at markedet fremdeles er umodent og uoversiktlig.  De lar konkurrenter ta kostnadene ved å være først ute og bane vei for etterfølgerne.  Tanken er å kunne løpe fortere enn de innovatørene når de har brukt opp sine ressurser på å bane vei.  I en digital økonomi er dette en feilaktig strategi.

Digitalisering belønner innovatørene. Det lønner seg ikke å vente. ”First movers” og de raske etterfølgerne oppnår en læringseffekt. De utnytter digitale plattformer til å eksperimentere. De tester prototyper raskt og effektivt. De kjører smidige prosesser hvor de raskt er ute med version 2.0 og 3.0 før etternølerne har lansert sin 1.0.  De henter inn digitale kundedata i sanntid og benytter kunstig intelligens til å forbedre tjenester og kundereiser.  Utviklingstakten reduseres radikalt, og de tar en markedsposisjon det er svært vanskelig for etternølerne å konkurrere med.

McKinseys forskningsresultater viser at de selskapene som er ”first movers” og raske etterfølgere oppnår en årlig inntekstvekst på 12 % målt over tre år.  Dette er omtrent dobbelt så høy vekst som de som velger å utsette digitaliseringen.


Fallgruve 3: Overser digitale økosystemer

La meg starte med å definere hva et digitalt økosystem er.   Her er Gartners definisjon:

“A digital ecosystem is an interdependent group of enterprises, people and/or things that share standardised digital platforms for a mutually beneficial purpose, such as commercial gain, innovation or common interest. Digital ecosystems enable you to interact with customers, partners, adjacent industries ‒ and even your competition.”

Her er en generisk illustrasjon av et økosystem med den digitale plattformen i sentrum (i dette tilfellet Android):
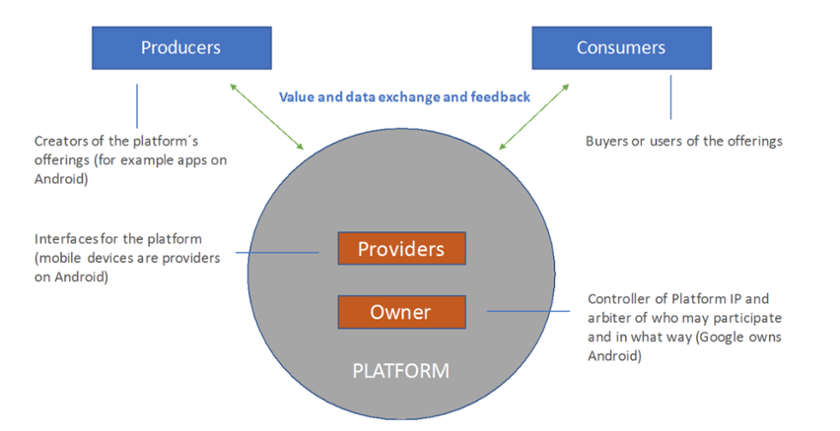
 

HBR Fallgruve

Kilde: Harvard Business Review, april 2016.

Økosystemer benytter digitale plattformer til å koble tjenesteleverandører og konsumenter.

Plattformene gjør det enkelt å koble sammen ulike industrier på en felles digital plattform og integrerer data på tvers av tjenester.  Digitale økosystemer bidrar også til nettverkseffekter som gjør digitale plattformer så verdifulle.

Økosystem kan levere produkter, tjenester og brukeropplevelser som det vil være vanskelig, kostbart og i enkelte tilfeller umulig å levere for enkeltaktører. Økosystemets evne til å lære, innovere og levere basert på tidligere erfaringer bidrar sterkt til den kommersielle suksessen til mange økosystemer. I en verden som beveger seg i retning standardisering («commoditization») kan nettverkseffektene bli meget verdifulle.

Les mer om digitale plattformer her: Hvorfor er digitale plattformer så verdifulle?

Digitale plattformer og standardiserte grensesnitt (API) gjør det enklere å etablere digitale økosystemer.  Du må være oppmerksom på fremveksten av digitale økosystemer og hvordan disse utvikles og sprer seg over bransjegrenser.

Økosystemer har allerede endret bransjegrenser og påvirket mange bransjer.  Det vi har sett til nå er bare starten.  Økosystemer får betydning for din digitalstrategi og dine digitale initiativer.  Du må ikke gå i fellen å overse digitale økosystemer.


De fleste industrier vil bli økosystemer før eller senere

Økosystemer kan også bestå av tradisjonelle selskaper som kobles sammen med selskaper med digitale forretningsmodeller. Innen retail bør aktørene følge med på bevegelsene til Amazon.  Deres oppkjøp av Whole Foods i USA kan være starten på en digital transformasjon som kan nå Europa.

McKinseys forskere har analysert seg fram til de tolv viktigste økosystemene i 2025.  Her er oversikten:

Økosystemer Salgsvolum 2025 (mrd kr)
B2B Services (Accounting, management of companies, Legal) 74 880
B2B marketplace (Machinery and equipment) 73 320
B2C marketplace (Corporate banking, logistics, clothing) 64 740
Health (Private and digital health) 46 800
Housing (mortgage) 39 000
Public services (Recreation and culture) 34 320
Travel and hospitality (Restaurants, hotels) 28 080
Digital content (Telecom services) 25 740
Global corporate services (Transport support activities) 22 620
Mobility (Auto and gasoline sales) 15 600
Wealth and protection (Mutual funds) 8 580
Education 4 680

Spesielt alarmerende i McKinseys studier er at kun 3 % av selskapene i den globale undersøkelsen har utarbeidet en offensiv plattformstrategi.


Økosystemene for en stor økonomisk betydning i fremtiden

I følge Gartners 2017 CIO Agenda report, er 79% av de mest lønnsomme digitale selskapene en del av et digitalt økosystem.  Færre enn halvparten av de som har gjennomsnittlig lønnsomhet deltar i et digitalt økosystem.

Syv av de mest verdifulle selskaper som opererer et økosystem (i alfabetisk rekkefølge); Alibaba, Alphabet (Google), Amazon, Apple, Facebook, Microsoft og Tencent. Apple alene har en markedsverdi pr Q1 2018 på 6 640 milliarder kroner. AirBnb nådde en million senger på femti år kortere tid enn Marriott.

McKinsey anslår at mer enn 30% av global handel vil skje gjennom digitale økosystemer i 2025.  Det er 480 000 milliarder kroner. For å få et begrep på hvor store summer det er snakk om: Det norske BNP i 2017 var på ca 3 300 milliarder kroner.

Digitale økosystemer bryter mot tradisjonell konkurransestrategi

Michael Porters konkurransestrategi peker på to generiske konkurransefordeler i markedet: Lav kost eller differensiering. Kombineres disse får du en tredje i to varianter; kostnadsfokus eller differensieringsfokus. Digitale plattformer og digitale økosystemer bryter med Porters konkurransestrategi.  Det gjør at leverandører som f.eks. Amazon kan holde stort lager, levere raskest, ha de mest fornøyde kundene og tilby best priser samtidig.  Det kan derfor være lett å overse digitale økosystemer – de bryter mot de tradisjonelle økonomiske naturlovene.

Det er nå mulig å skape lønnsomme selskaper gjennom smart bruk av moderne teknologi som Big Data, kunstig intelligens og skytjenester som gjør at de kan håndtere nærmest ubegrenset antall kunder i databasen.  Facebook har nå over 2 milliarder aktive brukere i sin database.  Tilgangen på så store mengder data i sanntid om forbrukere gjør at plattformleverandørene kan selge informasjonen til tredjeparter.

Fremveksten av digitale økosystemer gjør at du som bedriftsleder må ha et nyansert syn på konkurransesituasjonen. I et digitalt økosystem vil din samarbeidspartner også kunne være en kunde og en konkurrent.


Fallgruve 4: Overser etablerte aktørers mottiltak på digital disrupsjon

Mange oppfatter at de viktigste bransjeendringene kommer fra disruptive selskaper.  Det kan ha sin grobunn i den hyppige medieomtalen selskaper som Airbnb, Tesla, Uber og Netflix har fått. Det er verdt å bruke litt plass på å beskrive digital disrupsjon, fordi det er en del misoppfatninger knyttet til begrepet.

Digital disrupsjon beskriver en prosess hvor et mindre selskap med begrensede økonomiske muskler er i stand til å utfordre de større og etablerte markedsaktørene gjennom et produkttilbud som utnytter teknologi i produktet og i forretningsprosessene.

De nye disruptive leverandørene starter med å angripe de oversette/ignorerte low-end-markedssegmentene med en lavere pris enn de etablerte aktørene. De etablerte aktørene overser ofte de disruptive inntrengerne fordi markedssegmentet er lite attraktivt.  Inntrengerne leverer «gode nok» produkter til lavere pris. Etter en periode beveger inntrengerne seg opp i hovedsegmentet med høyere kvalitet. Kundene i hovedsegmentet tar i bruk inntrengernes tjenester og disrupsjon er realisert.  Jeg vil ikke undervurdere effekten av digital disrupsjon, men det må ikke overskygge effekten av digitalisering som etablerte leverandører gjennomfører.  I mange bransjer denne effekten kunne få større konsekvenser på konkurransesituasjonen i bransjen.


Veletablerte, markedsledende selskaper digitaliserer kjernevirksomheten

I mange bransjer er det etablert solide kunderelasjoner som disruptive selskaper kan streve med å bryte opp.  Mange veletablerte leverandører har en stor og, i mange tilfeller, lojal kundebase. Når de investerer i etablering av digitale forretningsmodeller og utnyttelse av digitale plattformer, vil det kunne resultere i raskere transformasjon av bransjen enn en mindre disruptiv aktør.  De store har muskler og troverdighet.  Når dette er sagt, så må du ikke glemme at de disruptive selskapene ønsker å bevege seg mot hovedmarkedet – der det store volumet er.

I følge McKinsey utgjør de digitaliserende etablerte aktørene vel så stor transformasjonskraft som de digitale disruptive inntrengerne. De etablerte aktørene har i gjennomsnitt 20% markedsandel på digitaliserende markeder.  Dette er fire ganger så høy andel som inntrengerne. Det er ofte de etablerte aktørenes digitalstrategier som skyver bransjen over vippepunktet.  Det er punktet hvor de tradisjonelle (les; de uten digitalstrategi) selskapene blir utsatt for livstruende konkurranse fra de selskapene som lykkes med sine digitalstrategier.

En studie fra IBM viser at 72% av topplederne mener de etablerte selskapene fremfor inntrengerne leder digitaliseringen i bransjen.

Et nasjonalt eksempel på vellykkede digitale initiativer kan være DnBs Vipps.  Danske Banks Mobile Pay og den norske start-upen mCash var tidligere ute enn Vipps, men hadde en mye mindre posisjon, og færre ressurser enn DnB.  DnBs muskler ga store resultater på kort sikt.  Resultatet nå er at Vipps er i ferd med å bli en nasjonal plattform for mobilbetaling.


Digitalisering kan gi minst like stor effekt i B2B som i B2C

Fremveksten av digitale tjenestetilbud rettet mot forbrukermarkedet kan gi inntrykk av at digitalisering først og fremst gir effekter her.  Det er vel så store digitale forretningsmuligheter for bedriftsmarkedet (B2B). Kunstig intelligens (AI), Big Data og Internet of Things (IoT) kan gi kostnadseffektiviseringer og tilgang på verdifull kundedata i B2B.

Les mer om gevinstene kunstig intelligens kan gi her: Hvordan skape gevinster med kunstig intelligens innen marketing og salg.

De fleste B2B-selskaper har ennå ikke utnyttet potensialet som ligger i digital marketing og salg.  Det finnes i dag lett tilgjengelig teknologi som kan bidra til å automatisere store deler av datafangsten langs en utvidet kundereise som inkluderer førkjøps- og etterkjøpsaktiviteter. HubSpot er et eksempel på programvare som kan dekke dine behov for automatisering og digital innsikt i sanntid om dine viktigste målgruppers atferd og preferanser.


Fallgruve 5: Kombinerer ikke analog og digital verden

En del går i fellen å tro at de må skape noe komplett nytt for å kompensere for disruptive inntrengeres markedseffekter.  I realiteten har du langt flere valgmuligheter.

De fleste selskaper må hensynta eksisterende forretningsprosesser og kunderelasjoner i sine digitalstrategier.  Noen få, nyetablerte selskaper kan starte med blanke ark å bygge digitalstrategi uten hensyn til etablerte relasjoner og leveranser.  Hvilke steg du tar, avhenger blant annet av hvilken endringsfart bransjen har og hvor omfattende endringene er.  Snakker vi om en komplett bransjetransformasjon?  Er det mindre endringer?

Mckinsey tabelle fallgruver

Figuren er inspirert av McKinsey.

I en forenklet verden kan vi illustrere strategivalgene i en matrise.   Er ditt selskap i en bransje med lav endringstakt og begrensede endringsbehov (1) har du relativt god tid, og kan foreta mindre digitaliseringsgrep.  Bransjen endres sakte, og heller ikke i omfang som nærmer seg transformasjon. Er du i en bransje som står overfor store endringer, men endringstakten er lav til moderat (2), kan du konsentrere deg om eksisterende leveranser samtidig som du bygger en organisasjon som er forberedt på digitale endringer. Du kan også være i en situasjon hvor endringer skjer meget raskt, men på avgrensede områder (3).  Det er i dette tilfellet relativt begrensede endringer på bransjenivå. Er du derimot i (4) skjer endringer meget raskt og med en stor påvirkning for alle aktører.  Det er snakk om bransjetransformasjon.

Nedenfor skal jeg utdype mulighetene og utfordringene i kombinasjon fysiske og digitale produkter.


Du må være tydelig på hva slags produkt du tilbyr

Marc Andreessen uttalte allerede i 2011 følgende: «Software is eating the world».  Hvis dette er tilfelle, vil det bli mindre handlingsrom for de etablerte industriselskapene som produserer fysiske varer.  Før dette spørsmålet kan besvares, kan vi kategorisere produkter i tre typer:

Kategori 1: De digitalt innfødte (digital natives) som Google og Facebook. Disse selger i realiteten informasjon. Google selger søk og Facebook sosiale nettverk.  Forretningsmodellene baseres på nettverkseffekter og har store fordeler av brukernes tilgang til internett.

Kategori 2: Dette er de tidligere analoge produktene som er konvertert til digitalt; foto, bøker og musikk kan være eksempler.  De digitalt innfødte dominerer også her.  Ref Spotify og Netflix.

Kategori 3: Internet of Things-produktene.  Her er fortsatt datainnsamling og dataanvendelse (input og output) avhengig av fysiske komponenter, men digitale produkter er en integrert del.  Dette kan kalles produkter for det industrielle internett.  Et eksempel er Rolls-Royce sine flymotorer som med alle sine sensorer kan oppnå en mer optimal vedlikeholdsprosess og effektivisere drivstofforbruket.  Et annet eksempel er Tesla som på mange måter kan sies å være en avansert datamaskin som leverer kjøreglede og brukeropplevelse fremfor en elektrisk bil som transporterer deg fra A til B.  Amazon har også tatt svært store steg i å utnytte digitale produkter i tradisjonelle sektorer som matvarer.


Utfordringer for digitalt innfødte i å konkurrere med industrielle giganter

En utfordring for digitalt innfødte er hvorvidt de klarer å lage bransjeløsninger som kan konkurrere med industrielle produkter. Det kreves store investeringer fra både hardwareprodusenter som HP, Dell og Samsung og fra de digitale plattformselskapene som Facebook, Amason og Google.   I følge Vidjay Govindarajan er det tre hindringer de står overfor for å konkurrere med de industrielle spesialistene:

Kompleksiteten i produktet

Det er svært avansert teknologi i mange industrielle produkter, f.eks. jetmotorer.  Det kreves årelang erfaring fra mange fagområder for å designe og produsere de mest moderne jetmotorene til Rolls Royce.  Den tekniske plattformen til Airbnb er enkel i sammenligning. I tillegg er en del av produktet beskyttet av patenter som gjør at det ikke er så lett å kopiere produktene til de etablerte industrielle produktleverandørene.

Kundelojalitet og merkevare

De industrielle gigantene har veletablerte merkenavn, sterke kunderelasjoner og ofte langsiktige serviceavtaler.  Disse sitter også på store mengder verdifulle data. De er riktignok ikke er så dyktige til å utnytte datamengden ennå (sammenlignet med de digitale plattformaktørene), men kundeinnsikten er en betydelig konkurransefordel.  Nye aktører vil måtte jobbe hardt for å skaffe seg tilgang til kundedata og ikke minst bygge troverdighet.

Etablerte aktører har gunstige forretningsmodeller

De industrielle gigantene har muskler og innsikt til å tilby attraktive forretningsmodeller som øker byttebarrierene i bransjen.  Et eksempel er Rolls Royce som kan ta seg betalt pr flytime.  Jo flere flytimer, desto høyere inntekter til begge parter.  Rolls Royce benytter da sin avanserte teknologi til prediksjon, forebyggende vedlikehold og løpende produktoptimalisering.  Resultatet er mindre tid på bakken og lavere vedlikeholdskostnader.

En viktig årsak til at de etablerte aktørene kan tilby attraktive forretningsmodeller er dere bransjekunnskap og innsikt i inntekts- og kostnadsdrivere.

Dette var tre utfordringer de digitalt disruptive selskapene møter i konkurransen mot de industrielle gigantene.  Hva så med de utfordringene de industrielle gigantene møter i bransjer som digitaliseres?


Utfordringer for de industrielle gigantene under digitalisering

La oss også se på de tre viktigste barrierene disse selskapene møter i bransjer utsatt for digital disrupsjon.

Tilgang på digital kompetanse

De industrielle selskapene har kompetanse til å levere prosesseffektivisering og kostnadsreduserende tiltak på eksisterende produktplattformer. Dersom bransjen står overfor radikale endringer i forretningsmodeller og kundepreferanser, er det langt fra sikkert at du vinner konkurransen om topptalentene med de store digitale selskapene.

Kulturforskjeller mellom industrielle selskaper og digitale selskaper

Vareproduksjon har historisk sett hatt lange produktutviklingssykler. Salgssyklusene har også vært lange. Moderne softwareutvikling skjer i korte, agile, raske og fleksible utviklingsprosesser.  Markedets respons kan raskt tilfredsstilles og det er en hyppig lansering av ny funksjonalitet.

Dilemma for de etablerte industrielle selskapene

Digitalisering kan forårsake disrupsjon i mange industrielle bransjer. Data og innsikt fra datafangsten kan øke produktiviteten til maskiner og utstyr. Dette kan redusere kundenes behov for nytt utstyr: de utnytter eksisterende maskinpark bedre og maskinparken lever flere år.  Et annet dilemma er at smarte produkter selv gjennomfører vedlikehold.  Dermed kan fremtidige serviceinntekter reduseres om ikke industriselskapene har endret forretningsmodell. Et tredje dilemma er selvbetjening.  Skytjenester og abonnementsløsninger bidrar til at kundene setter sammen tjenestepakker selv og også utfører tjenestene selv.  Dine eksisterende kunder kan velge å ikke fornye serviceavtalene.  De nye kan velge å ikke inngå serviceavtale i det hele tatt.

Det er ikke et fasitsvar på hvem som blir vinneren, men tvinges jeg til å velge vil jeg plassere sparepengene på de store teknologiselskapene fremfor de industrielle selskapene.  En faktor som åpner for dette er teknologiske gjennombrudd.  Se bare hvor langt vi har kommet de siste fem årene innen batteriteknologi og hva det har medført av produktutvikling og markedsmodning på elbiler. Elbiler er også mindre kompliserte enn biler med tradisjonelle forbrenningsmotorer.

Dersom det kommer tilsvarende teknologigjennombrudd på andre områder, vil det favorisere de store teknologiselskapene. Disse har også muskler til å kjøpe opp selskaper som sitter på nødvendig bransjekunnskap og kunderelasjoner.

Les Hvorfor er digitale plattformer så verdifulle?

Et spennende case er å følge med Amazons oppkjøp av Whole Foods og de eksperimentene selskapet gjennomfører med Amazon Go.


Denne artikkelen har ikke gitt deg en komplett oppskrift på hvordan du etablerer en digitalstrategi, men den har satt digitalstrategi inn i en forhåpentligvis forståelig kontekst. 

Digitalstrategi handler om følgende:

  • Hvordan teknologi kan skape verdier på nye områder
  • Hvordan teknologi kan skape verdier i dine kjerneprosesser
  • Hvordan du bygger kompetanse, teknologi og organiserer deg for å levere verdi på A og B.

Det er også viktig for deg som toppleder å forstå at digitalstrategi for din virksomhet må gå utover din bransje.  Teknologisk utvikling endrer ikke bare bransjer, men også bransjegrenser.  Plattformteknologi gjør at definisjon at tradisjonelle bransjedefinisjoner må endres. 

Endringstakten gjør også at årshjulet erstattes med et hjul som spinner raskere.  Du reviderer ikke strategien på høsten i forbindelse med budsjettarbeidet, men mye hyppigere. 

Lykke til!


Hvilken lederoppgave er den viktigste?

businesswoman-617129_1920

Lederrollen er mer utsatt nå enn på Churchills tid. Churchill manglet de aller fleste av de verktøyene dagens ledere har tilgang til.  Winston manglet mobil, laptop og internett. Med internett følger email, web, søkemuligheter, enorm datafangst og rapportering i sanntid.

Teknologien er for ledere på mange måter et tveegget sverd.  Teknologien gjør verden mer transparent.  Gjør du feil, blir det raskt oppdaget.  Lykkes du med et produkt, kan det oppnå global suksess på kort tid om du har de rette rammebetingelsene. Du har begrenset tid på å fatte beslutninger.  Kolleger og omgivelser merker konsekvensene langt tidligere enn Churchills ministerkollegium. Informasjon om priser, konkurrenter, nyheter og markedsendringer skjer raskt.  Kundene er godt orienterte og selgerne dine har ikke så mye informasjonsmakt som før i tiden.

Evnen til å rekruttere riktige folk er den viktigste lederoppgaven

Dersom vi enes om at ledelse er blitt en tøffere oppgave.  Hvilken lederoppgave er så den viktigste?  Jeg vil argumentere med rekruttering.  Dersom du som leder lykkes i å rekruttere de riktige lederne i din ledergruppe, vil du ha dekket kombinasjon av riktige holdninger, kompetanse og erfaring innen bedriftens kritiske funksjoner som salg, markedsføring, produksjon, produktutvikling. økonomi og HR.

Er du meget dyktig i rekruttering har du også klart å rekruttere et lederteam som gjør at 1+1 blir mer enn 2.  De samspiller godt og er igjen gode på å bygge velfungerende organisasjoner på sitt domene.

Dette betyr selvsagt ikke at en toppleder ikke må forstå økonomi, innovasjon, produksjon eller salg.  De står bare ikke øverst på pallen.  Dersom jeg skal tvinge fram én egenskap blir det evnen til å finne de rette folkene.  De rette folkene vil også forbli lojale. De har de rette holdningene, er selvdrevne og selvorganiserende.

Spesielt i virksomheter som er kompetansedrevne vil rekruttering være særdeles viktig.  Her er det nok å vise til idretten. Riktige spillere som passer godt sammen som team kan flytte fjell.  Innen teknologiske felt kan forskjellen være binær: Det kan være snakk om å få et forskningsmessig gjennombrudd eller ikke.  Her finnes det ikke et “nesten”.

Kan da toppleder lene seg til eksterne rekrutteringsselskaper?  Både og. Det kan være tilfeller der det er smart å kjøpe en ekstern sparringpartner. Kjøper du derimot eksterne tjenester på det som kan være en fremtidig kjernekompetanse, bidrar du til å bygge opp ekstern kompetanse du ikke eier eller styrer.

En toppleder som har forstått betydningen av rekruttering har sørget for å bygge opp en kompetent HR-funksjon.  Denne behøver ikke være en stor administrasjon, men kanskje bør den være eksperter på rekruttering og jobbe tett med toppleder på kompetansestrategier, kompetanseutvikling og rekrutttering.


Kan det bli for mye samarbeid?

woman-1076228_1920

Med fremveksten av kunnskapsbaserte virksomheter har også prosjekt- og teambasert arbeid økt. Store deler av vår arbeidsdag skjer enten på telefon, i møter eller ved å svare på mail. Det gjelder både privat og offentlig sektor. På tvers av virksomhetsstørrelser og bransjer. I følge en studie utført av Rob Cross, Reb Rebele og Adam Grant er om lag 80 % av arbeidsdagen vår i en eller annen form for interaksjon med kolleger, kunder eller leverandører. Andelen individuelt arbeid er dermed fattige 20 % – eller en av fem arbeidsdager. Forfatterne har studert over 300 virksomheter og funnet interessante resultater: 20-35 % av verdiskapingen kommer fra 3-5% av medarbeiderne. Disse medarbeiderne har en kompetanse som etterspørres i stadig flere prosjekter. Deres deltakelse i flere prosjekter, gjør også at de utvikler en enda bedre kompetanse og mer ettertraktet erfaring enn sine mer gjennomsnittlige kolleger. Dette gir positive effekter for virksomheten fram til stjernemedarbeiderne blir flaskehalser.

Vi har en tendens til å gjøre oss for avhengige av stjernene. Prosjekter stopper opp i vente på at ekspertene har tid til å bidra. Vi får store utfordringer med planlegging og ledelse. Kompleksiteten øker med pi når det er mange ikke-synkrone kalendre som skal hensyntas.

Forfatterne skiller mellom tre typer samarbeidsressurser som bidrar til verdiskaping; informasjonsbaserte, sosiale og personlige ressurser. Informasjonsbaserte er din innsikt og ekspertise som kan deles med kolleger. De sosiale ressursene er din oppmerksomhet, deltakelse og evne til å skape godt samarbeid i teamene. De personlige ressursene er din egen tid og energi.

De to første ressursene er enkle å dele; for eksempel et ekspertnotat du har laget som kan distribueres, et verdifullt blogginnlegg eller en god powerpointpresentasjon. Ditt tips som kobler ressurser på tvers av bedrifter likeså. De personlige ressursene er derimot begrenset. Din fysiske tilstedeværelse i et møte, hindrer deg i å delta i et annet viktigere møte.

Mange av oss kaller automatisk inn til prosjektmøter fremfor å søke etter innsikt og kunnskap i interne eller eksterne databaser. Et individuelt søk fra prosjektlederen for å oppnå innsikt og kunne fatte beslutninger hadde kanskje tatt 1 time. I stedet kalles fem kolleger inn til en times møte. Det er seks ganger så kostbart og tidkrevende.


Tips til hvordan du løser flaskehalsene


En ting du kan gjøre er å sjekke kalenderne for kandidater for møteoverload. Oppdager du dette i tide, kan du hindre fremtidige effektivitetspropper.

En liten virksomhet kan enkelt holde oversikten via manuelle rutiner. Store, internasjonale virksomheter må ha egen programvare for dette. Link til eksempler på produktivitetsøkende programvare finner du her.

En annen ting du kan gjøre er å innføre ekstra høy intern prosjektbelastning på interne møter: Du måler prosjektleder på prosjektlønnsomhet, og velger hun å kalle inn mange kritiske ressurser til møtene, så belastes prosjektet med mer enn klokketiden faktisk tilsier. Alternativkosten til eksperter kan fort være 10 ganger høyere enn tiden brukt på møter.

En tredje ting er å innføre 30 minutters møter som standard. Det tvinger oss til å være effektive. Det forutsetter igjen en klar agenda og gode forberedelser.

En fjerde ting er rett og slett å si mer ”nei” enn ”ja”. Det bør etableres en kultur hvor det er helt greit å si nei til møteinnkallinger.

Et femte tips er å kansellere alle faste møter. Gjør møtene mer behovsavhengige.

Et sjette tips er å belønne effektivt samarbeid. Du premierer medarbeidere som spiller sine kolleger gode. På denne måten vil du kanskje få økt bidrag fra de dyktige medarbeiderne som kun gjør sin jobb og ikke bidrar til andres suksess. Hockeyspillere får poeng for assist. Til og med opptil flere assister på samme scoring.