Bruk Share Of Wallet fremfor tradisjonelle tilfredshetsmål

Alle er enige om at det er viktig med lojale kunder og at det i de fleste tilfeller er mer lønnsomt å beholde en kunde enn å skape en ny kunderelasjon. Men tradisjonelle måter å måle kundelojalitet på korrelerer dårlig med den indikatoren som betyr mest; share of wallet. Dette er andelen av en kundes forbruk innen din kategori. Kundene kan være veldig tilfreds med ditt merke og anbefale disse til andre i sitt nettverk, men liker de konkurrentene bedre, taper du markedsandeler. Tiltak for å øke tilfredsheten vil ikke nødvendigvis hjelpe. Dette betyr ikke at tilfredshetsmålinger ikke gir avkastning; det kan være meget fornuftig å ha troverdige data på hvor tilfredse dine kunder er og i hvilken grad de vil anbefale seg til sitt nettverk. Men disse indikatorene i seg selv forteller deg ikke hvordan kundene fordeler midlene sine mellom deg og dine konkurrenter.

For å forstå hva som driver endringer i share of wallet, må vi ledere skifte fokus fra det som driver kundetilfredshet til det som driver kundens rangering av oss mot konkurrentene. Nye kundeundersøkelser bør således prioritere å avdekke hvordan vi som leverandør rangeres mot konkurrentene. Dette er noe vi kan gjøre på både konsument- og bedriftsmarkedet. Volumet og datafangsten vil naturligvis være høyest på konsulentmarkedet, men begge segmenter vil ha fordel av share of wallet-tankegangen. I Harvard Busines Review (https://hbr.org/2011/10/customer-loyalty-isnt-enough-grow-your-share-of-wallet) presenterte man resultatene fra en omfattende undersøkelse på tvers av bransjer og land. Denne underbygger vår anbefaling. Undersøkelsen viste at to faktorer korrelerte nærmest perfekt med share of wallet: 1) Ditt virksomhets/varemerkes rangering mot konkurrentene og 2) hvor mange varemerker har kundene med i sitt vurderingssett når de velger. Det er forskjell om du er nr 2 av 2 eller nr 2 av 5 alternative leverandører.  Den marginale effekten ved å bli nr 2 av 2 er dramatisk. Halvparten av hver krone en kunde kunne brukt på deg går til din konkurrent.

Hvilke implikasjoner får dette for bedriftsledelse og strategi? For det første bør ledere og selgere måles på merkevarens attraktivitet (rangering mot konkurrentene) fremfor rene tilfredshetsmål. Så må man forstå at dersom man ikke forbedrer rangeringen, vil man heller ikke kunne øke share of wallet. Dernest må man spørre kundene hva som gjør at vi rangeres som nr 2 og iverksette tiltak som kan gjøre at vi kan ta lederposisjonen.

Gode bedrifter sørger også for kunde- og salgsstøttesystemer som har oppdatert share of wallet-informasjon lett tilgjengelig for selgere og markedsførere. Denne informasjonen kan benyttes til utforming og gjennomføring av målrettede markedsføringstiltak.

Vi må bli mer opptatte av kundenes kjøpsprosesser enn våre egne salgsprosesser

De fleste virksomheter med mer enn én selger ser behovet for å ha bedre kundeoversikt, aktivitetsoversikt og mer strukturerte prosesser for salg. Ofte finner man løsningen i anskaffelsen av et CRM-system. Her finnes det mange alternative valg på markedet med basisfunksjonalitet som er godt dekkende for de fleste behov rundt salg og salgsprosesser.
Hvorfor så argumentet om å blir mer opptatt av kundenes kjøpsprosesser enn våre egne salgsprosesser?
Et sterkt argument er at CRM-salgsprosessene ikke er tilpasset kundenes kjøpsprosesser. I CRM er det typiske faser som «Kvalifisering», «Tilbudsutarbeidelse» og «Kontraktsforhandlinger». Hver av fasene kan ha sjekklister som er tilpasset hvert trinn. MEN; «kvalifisering» har mer med vår interne kvalifisering om vi skal bruke tid og ressurser på salgscaset. Det er ikke i like stor grad hensyntatt forankringen det mulige prosjektet har hos kunden, hvor kunden er i sin prosess, hvor omforent ledergruppen til kunden er, hvor moden kunden er for en mulig løsning, m.m.
Det er ofte altfor lett å flytte et case lengre fram i en salgsprosess, uten at vi nødvendigvis har dekning for dette med hensyn til om kunden har beveget seg. Et eksempel: Hvor enkelt er det ikke for en kunde å be om å få et tilbud. Følger man en standard salgsprosess, flyttes salgscaset nærmere en beslutning. Kunden bør ikke være lengre enn på et tidlig vurderingsstadium i sin prosess. F.eks. «innhenting av informasjon/erfaringsmateriell fra potensielle bidragsytere». Det er ikke sikkert det er realitetsbehandlet i ledergruppen, eller avsatt midler på inneværende års budsjett. For store virksomheter som bruker salgsrapportering til å prognostisere fremtidig oppdragsmengde/inntekter vil man da få store avvik mellom rapportering og realiteter.
Hver kunde har sine unike kjøpsprosesser. Ikke en kunde er lik. Dersom vi forsøker å applisere våre standardprosesser på hver kunde, oppnår vi ikke så god effekt som vi kunne realisert om vi hadde tilpasset oss til kundens kjøpsprosess.
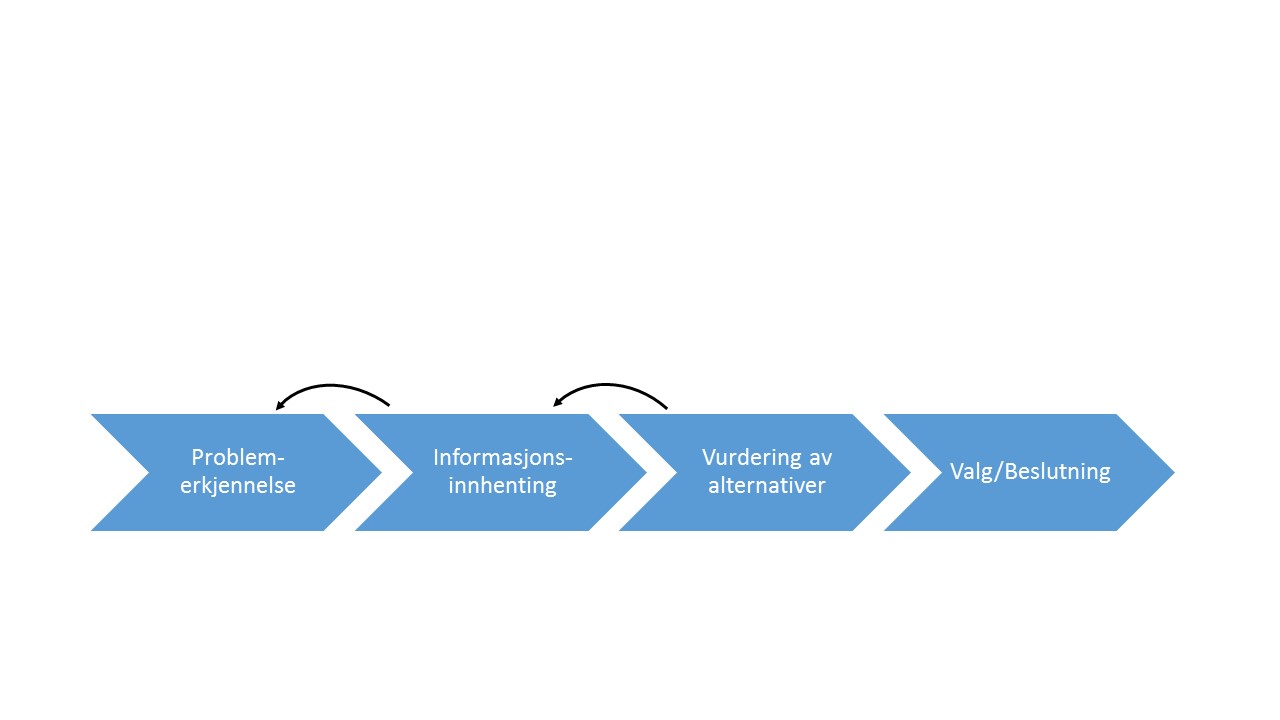
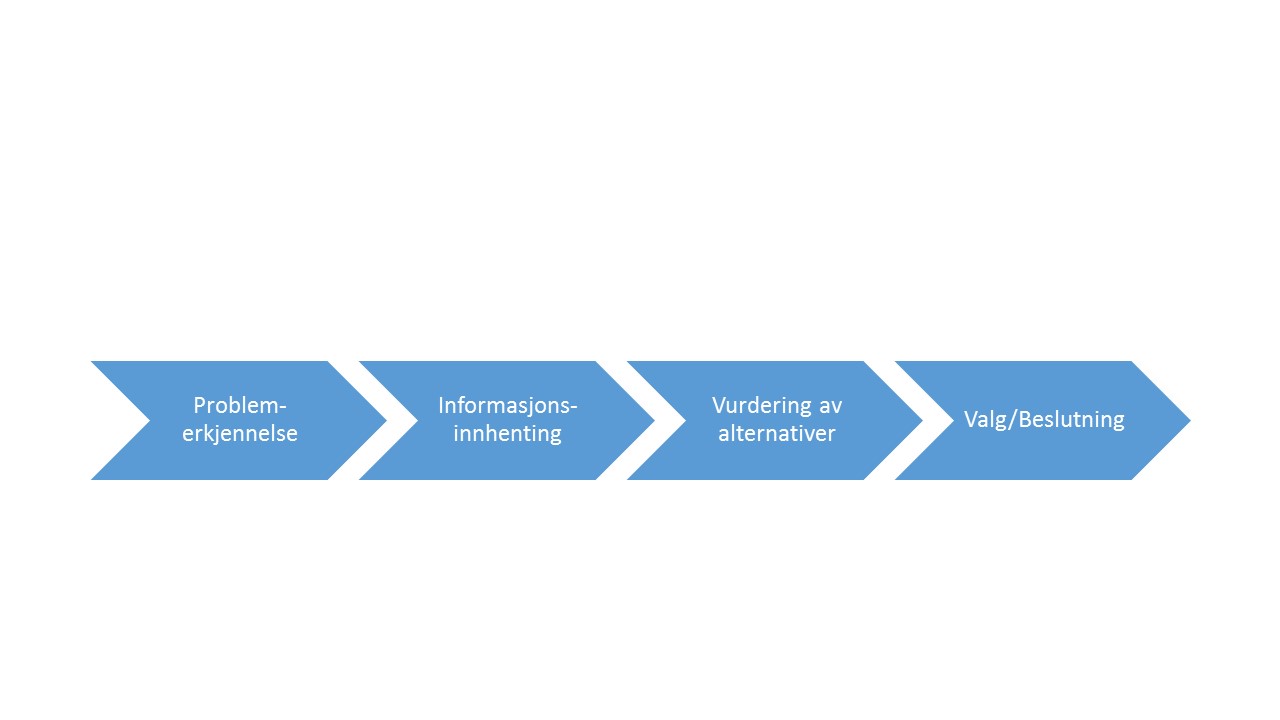
Et eksempel på en kjøpsprosess kan være som følger:
Kjøpsprosesser

På hver fase kan vi legge inn kundespesifikke forhold, og bruke i mye større grad notatfelter. Notatfeltene sikrer at salgsteamet har en omforent oversikt over denne kundes kjøpsprosess. Notatfeltene inneholder med verdifull informasjon enn sjekklister som «avdekket beslutningstaker». Dette sier ingenting om hva vedkommende verdsetter, hva slags relasjon vedkommende ønsker med sine leverandører, hvordan vedkommende kommuniserer med sine omgivelser, m.m.
Den største positive effekten ved å prioritere kjøpsprosess versus salgsprosess er kundeorienteringen. Vi kan ha tendens til å løpe mye fortere enn kunden. Når kunden har signalisert behov for et nytt ERP-system, vet vi allerede løsningen (tilsynelatende). Vi leverer jo Visma, så da er det selvsagt et tilbud på Visma Enterprise kunden får. Vi kan sikkert gjenbruke noe fra et annet tilbud, så det tar ikke mer enn 3-4 dager å lage ferdig tilbudet. Kunden derimot har hentet inn informasjon fra tre andre leverandører, samt engasjert en ekstern konsulent. Det er langt fra sikkert at det blir ny ERP-løsning. Under informasjonsinnhentingen får kanskje kunden innspill på å beholde eksisterende løsning, men med integrasjon med Qlikview. Det viste seg at det først og fremst var manglende fleksibilitet og brukervennlighet i rapporteringsløsningen kunden var misfornøyd med. For en langt rimeligere penge fikk man en sterkt forbedret rapporteringsløsning, og dessuten en moderne BI-løsning. Man livsforlenget den eksisterende løsningen med 3-5 år, og slapp kostbar migrering.
Et skarpere fokus på kjøpsprosess, kan bidra til at vi får etablert en mer iterativ prosess med kundene. Det er ofte mer effektivt enn en slavisk sekvensiell prosess.

Kjøpsprosesser 2

Informasjonsinnhentingen kan resultere i avdekking av andre problemer. Problemerkjennelsen kan ha vært mer virkningsbasert enn årsaksbasert. Økt innsikt gjennom dialog med ulike eksterne leverandører og kompetansemiljøer kan endre kundens prioriteringer. Dette må fanges opp.

Red Ocean – for skarpt fokus på eksisterende kunder begrenser veksten 

I tidligere innlegg har vi presentert Blue Ocean. De fleste virksomheter praktiserer derimot Red Ocean-strategi. Red oceans refererer til det kjente markedet, med kjente konkurrenter, kunder, priser og kundepreferanser. Alle kjenner konkurransereglene i bransjen. Strategien går ut på å skaffe seg større markedsandel enn konkurrentene. Noen ved å underby konkurrentene, andre ved å tilby marginal bedre produkter.   Lønnsomheten er over tid fallende, produktene blir commodity og den intense konkurransen resulterer for mange i røde tall – herav Red Ocean.

Forfatterne bak boken Blue Ocean Strategy har siden de utga boken intervjuet flere hundre bedriftsledere som har delt sine erfaringer – positive som negative med forfatterne.

Erfaringene fra intervjuene viste at ledelsens mentale modeller – hva slags ledelsesperspektiv man hadde undergravde mulighetene til å skape nye markeder. Forfatterne fant seks begrensende faktorer som på mange måter kan sies å hindre bedriftene fra å utnytte nye markedsmuligheter. Forfatterne kalte disse for Red Ocean-feller, fordi de så effektivt fanger bedriftene i det eksisterende konkurransebildet. Hovedfunnene blir presentert i en artikkel i marsnummeret av Harvard Business Review.

En felle forfatterne påpeker er at mange ledere ser ut til å prioritere eksisterende kunder for høyt – I hvert fall høyere enn markedsutvikling. Med markedsutvikling menes å konvertere ikke-kunder til kunder. Skal man få til vekst på eksisterende marked kan det være smartest å konsentrere seg om hvem som ikke bruker produktene. Det er ikke-brukerne som sitter på den mest verdifulle innsikten for bedriften. Man må her avdekke hvorfor de ikke er kunder, og hva som skal til for at de blir kunder.

En annen felle er fokus på å avdekke nisjer i eksisterende, veletablerte markeder. Hvorfor feiler dette? Fordi segmentet blir for lite på et eksisterende marked. Man klarer ikke å hente ut høye nok priser, eller redusere kostnadene til å forsvare prisnivået for å skape tilstrekkelig overskudd. En mer vellykket strategi på eksisterende markeder kan være å finne fellesnevnere mellom ulike kundegrupper og derigjennom resegmentere uten nødvendigvis å søke nisjeetablering. Forfatterne trekker fram kjeden Pret A Manger som mange Londonbesøkende sikkert har handlet i. I segmentet “ferdiglunsj” identifiserte de tre kundegrupper som hadde følgende preferanser felles; de ønsket en fersk og sunn lunsj, de ville ha den raskt og til en fornuftig pris. Dette resulterte i ferske, ferdigsmørte sandwicher til en fornuftig pris. Dyrere enn McDonald´s, men raskere og sunnere.

Det finnes også de bedriftsledere som setter likhetstrekk mellom teknologiinnovasjon og markedsutvikling. Mange oppfatter at teknologisk innovasjon skaper markedsutvikling og vekst. Det er ikke gitt. Historien er full av eksempler på at teknologisk innovasjon ikke gir den verdiskaping som verdsettes av de ulike kundegruppene. Det er sjelden teknologien i seg selv er utløsende for markedsvekst. Dersom teknologien bidrar til enklere bruk, økt trivsel, høyere produktivitet eller lavere kostnader skaper teknologien nye markedsmuligheter. Teknologien i seg selv skaper ikke nye markedsmuligheter. Forfatterne trekker fram Segway som et eksempel. Segway ble etablert i 2001 og nådde aldri sine forretningsmessige mål. Segway er uten tvil en teknologisk innovasjon, men det var store problemer med å finne kundegrupper som var villige til å betale USD 5000 for et transportmiddel/underholdningsmaskin med en del ulemper. Kanskje bør fokuset rettes mot verdiinnovasjon fremfor teknologiinnovasjon?

Er en testbar ide bedre enn en god idé?

På selveste julaften postet Michael Schrage et innlegg med tittelen “Is a testable idea better than a good idea”. Michael er en forsker ved MIT og har gitt ut flere interessante bøker: ”Serious Play”, “Who Do You Want Your Customers to Become?” og “The Innovator’s Hypothesis”.

Schrage hevder at gode ideer er dårlige for innovatører. Dette krever forklaring. Han studerte selskaper på tvers av bransjer og størrelser; fra konsumentprodukter til medieselskaper. Han fant at selskaper som oppmuntret, støttet og feiret gode ideer viste dårligere innovasjonsresultater enn gjennomsnittet. Denne gruppen brukte mye tid på å identifisere og forbedre gode ideer. Forklaringen var ofte “det virket som en god idé på det tidspunktet, men dessverre så….”. Har vi hørt dette før?

Sammenligningsgruppen (de suksessrike innovatørene) brukte mindre tid på å identifisere og utvikle gode ideer, men desto mer tid på å hypotesetesting. En sentral aktivitet i innovasjonsprosessen var å teste forretningsgrunnlaget for ideene.

I boken sin “The Innovator’s Hypothesis”, beskriver Schrage en forretningshypotese som “en testbar antakelse om fremtidig verdiskapning”. Som han skriver: “It is not a search for truth or fundamental understanding; a business hypothesis suggests a possible or plausible causal relationship between a proposed action and an economically desirable outcome. If there is not an explicit and understood measure or metric for that new thing, it is not a testable business hypothesis. And if it isn’t in writing, agreed upon, and shareable, it’s not a business hypothesis”.  Tenk hvilke resultater vi ville hatt om vi hadde fulgt disse reglene hver gang.

Schrage underbygger sin teori med et praktisk eksperiment han utførte på et (stort) IT-selskap. Han bad selskapet komme opp med (1) gode ideer og/eller (2) enkle eksperimenter som de kunne teste forretningshypoteser på og som de antok ledelsen ville finne interessante.  Resultatene overrasket Schrage. Som ventet var mange av ideene gode og absolutt verdt å utvikle. Imidlertid var eksperimentene og deres hypoteser mye mer aksjonsorienterte. De var klare til å gå videre umiddelbart. De testbare hypotesene bidro med mye mer aktivitet og læring enn bedriften fikk ut av de gode ideene. De gode ideene befant seg fremdeles i PowerPoint eller Excel. Det er ikke mye verdiskapning som skjer der.

Schrage konkluderte med at det var viktig å få organisasjoner til å prioritere testbare hypoteser i mye høyere grad i nyskapingsarbeidet.

Han fant også ut at det kan være langt mer krevende å komme opp med gode testbare hypoteser fremfor gode ideer alene. Før eller senere må jo også gode ideer testes. Så dersom innovasjonsprosessen på et mye tidligere tidspunkt involverer hypotesetesting, vil kanskje idebortfallskurven se litt annerledes ut? Diskusjonene kan styres mer inn på hvordan kan vi teste/verifisere forretningspotensialet til de gode ideene som kommer opp.

Nå vil kanskje mange hevde at dette er kjent stoff. Alle som kjenner suksessen til Google og Amazon vet at etableringen og suksessen har vært preget av eksperimenter og hypotesetesting. Likevel tør jeg hevde at altfor få virksomheter gjør dette systematisk. Mange tenker kanskje at eksperimenter og hypotesetesting er for teknisk, og at eksperimenter skjer i utviklingslaboratorier og at dette er ingeniørmateriale. Det tror jeg er en feiltolkning. Virksomheter må bli mye flinkere til å teste forretningsmodeller, markedspotensialer, brukeradopsjon, nye kombinasjoner av eksisterende produkter og tjenester. Dette involverer markeds- og salgsressurser i mye større grad enn ingeniører.

I boken “The Innovator’s Hypothesis”, anbefaler Michael Schrage en kulturell og strategisk endring: små innovasjonsteam som samhandler og internt konkurrerer (gjennom Gamification – mitt forslag) i å gjennomføre forretningseksperimenter for ledelsen. Dette gir kreativitet med klare rammebetingelser på milepæler og leveranser.

Schrage introduserer også 5X5-rammeverket: Gi et team på inntil fem personer opp til fem dager på å komme opp med en portefølje på fem forretningseksperimenter som ikke koster mer enn $ 5000 hver og ikke tar mer enn fem uker å gjennomføre. I boken gir også Schrage konkrete eksempler på slike eksperimenter. Boken anbefales som inspirasjonskilde til alle dere som er engasjert i nyskapingsarbeid.

Innovasjon – hardt arbeid og/eller lykketreff?

Mange kan enes om at fremtiden skapes gjennom innovasjon i dag. Det være seg inkrementell produktinnovasjon, eller gjennomgripende teknologiskifter skapt gjennom fremveksten av internett og/eller mobilteknologi.

Noen velger å tro at innovasjon best skjer ved kreativitet, tilfeldighet og inspirasjon til skaperverket. Andre er tilhengere av systematisk og hardt arbeid. Svaret er kanskje litt av begge deler. For mye systematikk kan virke hemmende på idétilfang. For lite struktur, f.eks. manglende prosjektstyring og lønnsomhetsvurderinger kan resultere i sløsing med knappe ressurser, samt at man utvikler produkter uten markedsmessig potensiale.

Peter Drücker har skrevet mye innsiktsfullt om innovasjon. Han skrev artikkelen “The Discipline of Innovation” i 2002. Drücker var tilhenger av en middelvei.

Drücker mente at innovasjon var en funksjon som måtte styres på lik linje som marketing, økonomi, produksjon og HR. Imidlertid advarte han mot at vi trakk slutningen at innovasjon er lik alle andre aktiviteter i virksomheten.   Innovasjon er i mye større grad kunnskapsarbeid enn andre aktiviteter, eller som Drücker skrev: “Indeed, innovation is the work of knowing rather than doing”.

Peter Drücker har definert syv kilder til gode idéer. Noen av disse er bedrifts-/bransjespesifikke, mens andre er knyttet mer opp til eksterne rammebetingelser.

1. Uventet resultat

Historien er full av innovasjoner som i utgangspunktet var tilsiktet andre anvendelsesområder eller andre resultater. Teflon og nylon er eksempler på råmaterialer som fikk en annen anvendelse. Teflon til DuPont (sjekk historien her: http://en.wikipedia.org/wiki/Polytetrafluoroethylene) og Post-It til 3m (http://en.wikipedia.org/wiki/Post-it_note) var i utgangspunktet fadeser, men ble som alle kjenner til store suksesser.

 2.Motsetninger/paradokser

Denne kilden er kanskje den vanskeligste å forklare. Et eksempel kan være inkassobransjen. Det normale er at kunder betaler når de får levert tjenesten de har kjøpt. Motsetningen/paradokset her er jo at det dessverre er en del som ikke betaler. Inkassobransjen har utnyttet dette til å utvikle et komplett tjenestetilbud som sparer deres kunder for verdifull tid ved å overlate innkrevingen til eksterne aktører. Det finnes til og med de som kjøper kundefordringene slik at bedriften bedrer sin likviditet umiddelbart.

Et eksempel på innovasjon som Drücker trekker fram er Roll on-off-skip. Skipsfarten hadde i årevis jobbet fram skip med mindre drivstofforbruk og høyere hastighet. Likevel sank lønnsomheten. En grundigere studie av hele transportkjeden avdekket motsetningene: De største kostnadene var ikke drivstofforbruk eller tid brukt i sjøen, men snarere dødtid. Dvs den tiden man ligger og venter på lossing og lasting. Det er store kapitalbindinger som gjør dødtid kostbar.

Altså en motsetning mellom industriens oppfatning og realitetene. Dette medførte utvikling av mer effektive skipsløsninger som Rollon-off og containerskip.

 3.Prosessbehov

Mange innovasjoner har sitt utspring i ønsket om å effektivisere forretningsprosesser. Nettbanker er et godt eksempel; Lære kundene opp til å gjøre hele eller deler av prosessen selv. Innovasjoner kan finnes på hvert trinn i en eksisterende prosess, outsource deler av en prosess eller utvide en prosess. En utvidelse kan være å tilby serviceavtaler ved kjøp av kapitalvarer.

4. Industri- og markedsendringer

Industristrukturer kan endres relativt raskt, spesielt der man har begrenset markedsstørrelse som I Norge. Lenge var det bare Telenor (“Televerket”) som tilbød telefonitjenester av betydning. I dag er situasjonen annerledes. En rekke nyetableringer endret markedsstrukturen relativt raskt.

Oppkjøp, fusjoner og fisjoner kan også endre markedsbildet kraftig på kort tid i et begrenset marked.

I følge Drücker endrer en industri seg når den har vokst ca 40 % i ti år eller mindre.   De etablerte selskapene konsentrerer seg om å forsvare den posisjonen de har, fremfor å angripe inntrengerne. Mange overser de raskest voksende markedssegmentene, og forblir på den delen av markedet som er i en metnings-/nedgangsfase. Kanskje skyldes dette at de nye markedssegmentene krever en annen forretningsprosess og/eller et annet tjenestetilbud? De nye aktørene kan derfor ha gode overlevelsesmuligheter.

 5. Demografiske endringer

Dette er en av de eksterne innovasjonsmulighetene. Her er det også lett å basere seg på fakta. Det finnes mye tilgjengelig statistikk på aldersfordeling, inntektsnivå- og fordeling, bosettingsmønster, utbredelsen av bredbånd, smarttelefoner, m.m.

F.eks vet vi allerede hvem som blir pensjonister i 2020. Da blir det lettere å analysere markedsvolumet for de tjenester som treffer denne aldersgruppen. Tilsvarende vet vi hvor stor studentmassen vil være i 2030. De er allerede født.

Et eksempel på bruk av demografiske faktorer kan vi hente fra etablering av barnehager: De private aktørene som satset på utbygging av private barnehager rundt år 2000 og fram til ca 2010 “traff planken”. Utbyggingstakten på offentlige barnehager og aldersfordelingen tilsa et stort gap mellom ønsket og faktisk kapasitet. Dette ga store inntektsmuligheter i flere år for de private aktørene. De oppnådde til og med store investeringstilskudd fra Regjeringen som hadde gått til valg på full barnehagedekning.

Med større mobilitet blant befolkningen og økende innvandring kan demografiske faktorer endres mye raskere enn tidligere. Dette gir innovasjonsmuligheter.

 6. Endringer i folks oppfatninger

Av tre deltakere i en konkurranse ble du nr 2. Ble du da nest best, eller nest sist? Er glasset halvfullt eller halvtomt? Dette avhenger av ditt perspektiv/din oppfatning. Endres folks oppfatninger (selv om realitetene er annerledes) kan det gi innovasjonsmuligheter.

Et eksempel: Folk generelt er mer bekymret for sin helsetilstand i dag enn for 20 år siden, selv om all dokumentasjon tilsier at vi er friskere enn før og lever lenger. Dette har gitt grobunn til vekst i sportsutstyr, treningssentra, helsemedikamenter, sportsdrikker, kosttilskudd, m.m.

Tilsvarende muligheter kan sees der folk oppfatter at noe er sunnere, raskere, bedre eller billigere enn det i realiteten er. Oppfatningene kan endres raskt, og påvirkes av myndighetenes politikk. Innovasjoner basert på endring av folks oppfatninger kan ha en lav forutsigbarhet, nettopp fordi konsumentenes oppfatning kan endres raskt.

7. Ny kunnskap

Det er lett å tenke Silicon Valley, Nobelsprisvinnere og ledende internasjonale forskere når det gjelder innovasjon basert på ny kunnskap.

Innovasjon basert på ny kunnskap skiller seg fra annen innovasjon på flere områder; kostnader, tid og feilrate. Det er ofte høye kostnader forbundet med innovasjon basert på ny kunnskap, og ikke ny anvendelse av eksisterende kunnskap. I tillegg er den ofte tidkrevende. Innovasjonen kan innebære mange års forskning, og ofte med mange mislykkede eksperimenter underveis. Ledetiden fram til markedslansering kan være flere tiår: Mobiltelefoni ble oppfunnet noen tiår før Apples Iphone kickstartet smarttelefonmarkedet.

Ofte kreves det kunnskap på flere områder for at man skal kunne utvikle et nytt kunnskapsbasert produkt til en kommersiell suksess. Ta mobiltelefonen som eksempel. Det kreves kunnskap om nettverk, operativsystem, kommunikasjonsløsninger, materialer, brukere, display/skjerm, batteri, lading, antenner, høyttalere, mikrofoner og optikk.  Utover dette er det essensielt med kunnskap om hele verdinettverket med abonnenter, operatører og myndigheter/tilsyn.

Andre eksempler er medisinsk forskning. Legemiddelaktørene er helt avhengige av patentbeskyttelse for å kunne tjene inn årelang forskningsinnsats. Dette er sjelden de små gründernes arena.

Ansoffs matrise – et enkelt verktøy

De fleste virksomheter er avhengige av en balansert innovasjonsportefølje; det er for høy risiko å satse alle midler på nye markeder og nye produkter. Det gir for liten avkastning å kun bearbeide eksisterende kunder med eksisterende produkter.

Bansi Nagji og Geoff Tuff har relansert Ansoffs matrise som et enkelt verktøy i artikkelen “Managing Your Innovation Portfolio”. Artikkelen ble publisert i Harvard Business Review mai 2012. Verktøyet kalles “The Innovation Ambition Matrix”. Verktøyet er ikke så binært som Ansoffs matrise. Matrisen gir ledelsen et rammeverk for å overvåke alle initiativer, samt gi en pekepinn på i hvilken grad initiativene er med på å oppfylle ledelsens ambisjoner med innovasjonsprosjektene.

Hvordan kan vi utnytte mulighetene i og rundt smarte produkter?

Det er fascinerende å observere hvor raskt ny teknologi kan endre et samfunn. Mobilteknologi har medført at man i enkelte afrikanske land har foretatt et teknologiskifte rett over til mobilbank. I Kenya har Safaricom 19 millioner kunder – av 43 millioner innbyggere (kilde: The Economist, Is it a phone, is it a bank?). Disse bruker løsningen M-PESA som er en betalingsløsning som fungerer via mobiltelefonens SMS-funksjonalitet. Der gikk man ikke veien om et filialnett eller minibanknett – man gikk rett på mobilbank fordi teknologien muliggjorde det. Investeringene ble også lavere i det man slapp å ansette medarbeidere til filialnettet og bygge opp en fast infrastruktur med kasser, minibanker, sikkerhetssystemer, m.m.

I følge IDC vil skytjenester, sosiale medier, mobilitet og Big Data være hovedårsakene til veksten i den nordiske IT-næringen de neste tre årene.

For bedriftsledelsen øker mulighetene (og kompleksiteten) når vi inkluderer fremveksten av s.k. smarte produkter i trendbildet virksomheten må forholde seg til. Smarte produkter bruker vi allerede i dag, selv om ikke alle er klar over det. For eksempel har bilindustrien kommet langt i anvendelsen av smarte produkter.

Hva er så smarte produkter?

Smarte produkter er hovedbestanddelen i det vi kaller Internet of Things – eller på dårlig norsk ”Tingenes internett”. Evigunge Michael Porter har forsøkt seg på en definisjon (Harvard Business Review, Nov 2014).

Smarte produkter har tre bestanddeler. En fysisk komponent, for eksempel en varmepumpe. Dernest en smart komponent som kan være en sensor, mikroprosessor, lagringsmedium, eller tilsvarende. For en varmepumpe kan det være styringsenheten for viftestyrke og temperatur. Den tredje komponenten er kommunikasjonsenheten. Dette er antenner, bluetooth, porter, protokoller som muliggjør kommunikasjon med andre enheter (tråd eller trådløst).

Kommunikasjonen kan skje på flere måter: 1-til-1: Varmepumpen kommuniserer med din mobiltelefon, slik at du kan fjernstyre denne. 1-til-mange: Alle varmepumpene er koblet opp mot leverandørens servicesystem, slik at leverandøren kan overvåke og varsle om vedlikeholdsbehov. Mange-til-mange: Her er mange produkter koblet til mange andre produkter og eksterne datakilder. I varmepumpetilfellet kunne dette vært som følger: Varmepumpene er koblet til det nasjonale strømnettet og kan avgi energi dit dersom prisene øker over X øre pr kwh. I tillegg er man koblet opp mot den nordiske kraftbørsen for å hente inn spotpriser på elektrisk kraft. Den intelligente styringsenheten som varmepumpene er koblet opp mot regulerer om man skal selge energien eller benytte denne selv basert på eierens forretningsregler.

I smarte produkter har IT blitt en integrert del av produktene. Det er dette man kaller den tredje IT-bølge.

Fremveksten av smarte produkter vil kunne endre bransjedefinisjonene, påvirke hvor verdiskapingen skjer og av hvem. Forretningsmodellene og –prosessene vil endre seg. Digitale prosesser har noen klare fordeler ifht analoge/manuelle. Digitale signaler kan overføres feilfritt. Den marginale overføringskostnaden er tilnærmet 0 (null). Sammenligner vi dette med arbeidsintensive prosesser er kostnadsforskjellen enorm.

Utviklingen åpner også for mange interessante juridiske problemstillinger. Hvem eier dataene, og hvordan forholder vi oss til personvern? Man kan se mange positive anvendelser av Google Glass, men tenk også hvordan disse kan utnyttes på kinoer, på utesteder og andre steder hvor man helst ikke vil bli filmet eller vet at man blir filmet.

Omfanget av smarte produkter

Omfanget av smarte produkter vil øke dramatisk i årene fremover: Janus Bryzek fra Fairchild Semiconductors peker på to viktige vekstfaktorer når det gjelder smarte produkter: (1) Den nye versjonen internettprotokoll, IPv6 muliggjør nærmest et ubegrenset antall smarte produkter i nettverkene. (2) De fire store nettverk-providerne (Cisco, IBM, GE og Amazon) har bestemt seg for å supportere ”Internet of things” med løsninger som gjør nettverkstilkoblinger dramatisk enklere og billigere i fremtiden enn i dag (http://www.forbes.com/sites/gilpress/2014/08/22/internet-of-things-by-the-numbers-market-estimates-and-forecasts/) .

IDC anslår at det globale markedet for smarte produkter vil vokse fra $ 1900 milliarder i 2013 til $ 7200 milliarder i 2020. Dette er tall det er vanskelig å forholde seg til.  Smarte produkter vil koble seg til PCer, nettbrett, mobiltelefoner og wearables I årene som kommer. IDC anslår at det er over 200 milliarder sammenkoblede produkter i 2020.

Hva kan man bruke smarte produkter til?

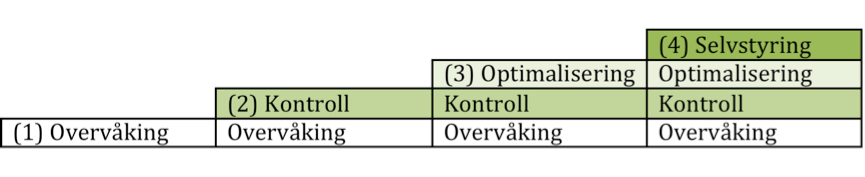
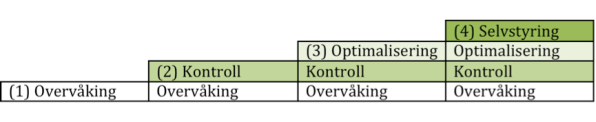
Som nevnt i eksemplet med varmepumper, kan vi overvåke temperaturen vha en mobiltelefon. Vi kan da følge med på temperaturen på hytta eller i leiligheten uten at vi fysisk er til stede. Sensorer sikrer at vi kan følge med på produktets status, i hvilken grad det fungerer som forventet, og lignende. (2) Ved hjelp av software kan vi tilpasse produktet til våre individuelle preferanser, vi kan kontrollere produktets funksjoner.

ilde: Michael Porter, Harvard Business Review, Nov 2014.

(3) Overvåkings- og kontrollmuligheter gjør det mulig for oss å optimalisere bruken. F.eks kan varmepumpen ha innebygd en døgnkurve som justerer temperaturen opp/ned som samsvarer med når beboerne er hjemme, og i hvilken del av huset de er. (4) Varmepumpen styrer seg selv i forhold til temperaturjusteringer, merker når folk forlater huset, merker når folk kommer hjem tidligere enn programmert, sender melding til leverandøren om nødvendig service, foretar nødvendig softwareoppgraderinger selv.

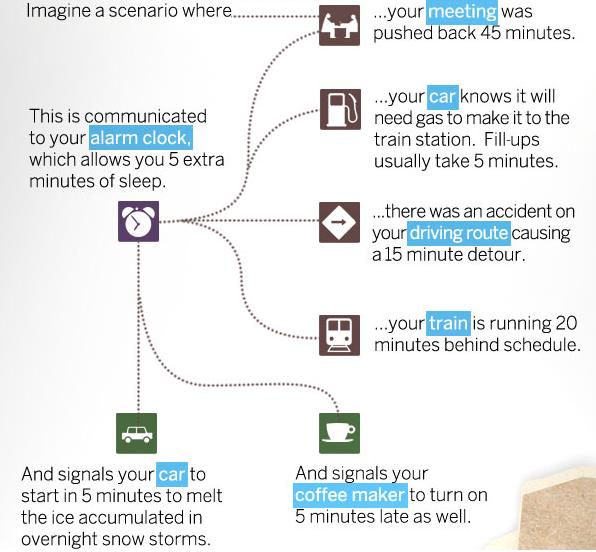
Sjekk scenariet nedenfor som illustrerer fullt mulig bruk av smarte produkter for å gjøre hverdagen enklere.

Kilde: http://blogs.cisco.com/news/the-internet-of-things-infographic/

Hvordan skaper vi konkurransefordeler ved bruk av smarte produkter?

Smarte produkter vil ha størst effekt på fysiske produkter. De elektroniske produktene er allerede ”smarte”. Men selv tjenesteproduserende virksomheter vil ha fordel av smarte produkter; Tenk forsikringsselskaper som endrer forretningsmodellen til å prise forsikringer ut fra kjøreatferd? De lager en tariff basert på hastighet, tidspunkt på døgnet, om man kjører mye i tett trafikk vs landevei, alder på personen, hva slags underlag og andre parametere som påvirker riskoen. Datafangsten skjer vha smarte produkter og sensorer i bilen som kobler seg opp til forsikringsselskapets kjernesystemer via internett.

Valgalternativene er de samme for smarte produkter som i salg av tradisjonelle produkter: enten differensierer man sine produkter og oppnår gjennom det en høyere pris, eller så har man så effektiv produksjon og distribusjon at man konkurrerer på lavere pris.

Utnytt innsikten. Smarte produkter kan gi produsentene bedre innsikt om anvendelsen av produktene. Produsentene vil få bedre tilgang på data om bruk av produktet, når, hvor, hvor mye, av hvem og hvordan. I tillegg vil produsentene kunne yte bedre service i form av mer automatiserte tjenester, forebyggende vedlikehold og raskere oppgraderinger. Kundeinformasjonen bør inn i produsentens forretningssystem, slik at man har et bredest mulig informasjonsbilde om kunden. Bruksinformasjonen kombineres med demografiske data og transaksjonsdata knyttet til kunden. Kombinert vil dette gi gode muligheter til å treffe mer presise beslutninger om hvilke markedsføringstiltak bedriften bør fortsette med/endre/stoppe/starte.

Investere i analytikerkompetanse. De virksomheter som investerer i CRM- og BI-løsninger som kan kombinere datafangst fra produktene man selger og relasjons-/transaksjonsdata om kundene har større muligheter for å lykkes enn andre.

For å realisere potensialet med smarte produkter bør bedriftene også satse på Analytics-kompetanse. Det er ikke tilstrekkelig med datafangst, man må også vite hva man skal gjøre med den nye informasjonen.

Start tidlig/vent ikke for lenge med å investere. I noen bransjer vil smarte produkter kunne endre forretningsmodellene. De som er tidlig ute kan få first mover advantage. For leverandører av varmepumper kan man tenke seg at utviklingen går fra kjøp og salg av enheter og reservedeler til en forretningsmodell basert på varmepumpe levert som en tjeneste med overvåking og reparasjoner online. Det mest avanserte tilfellet er prisen basert på en optimalisering av energiforbruket i leiligheten. Optimaliseringen skjer ved hjelp av smarte produkter med styringsenheter som henter informasjon fra flere kilder og andre energikilder i leiligheten.

Kjør kreative prosesser ut fra et brukerperspektiv. Det er nærmest bare fantasien som setter begrensninger på aktuelle anvendelsesområder av smarte produkter. Fra eget hode og et kjapt Google-søk:

  • Management: Business Intelligence og produksjonsstyring
  • Logistikk: Lagerstyring og transportoptimalisering, flåtestyring, produktidentifikasjon
  • Infrastruktur/offentlig sektor: Byplanlegging, avfallshåndtering, trafikkavvikling, smart parkering
  • Retail: Intelligent handel, elektronisk taggede produkter, produktene presenterer seg selv.
  • Farmasøytisk industri/helse: Overvåke og kontrollere medisinbruk, fjernstyrt legekontroll, selvreparerende kropper, selvdiagnostisering
  • Matvarer: Kontrollere opprinnelsessted til biffen, produksjonsstyring, optimalisere næringsinntak
  • Energi: smarte målere, aktivitetsstyrt gatebelysning er et annet, aktivitetsstyrt ventilasjon.
  • Personlig: Ulike varianter av wearables – intelligente klær, klokker, briller..

Sjekk www.libelum.com. Der finnes det en rekke eksempler og gode illustrasjoner på smarte produkter.

En ikke-vitenskapelig belagt påstand; det virker som fremveksten av smarte produkter domineres av teknologiselskaper – og med overvekt av ingeniører. Kanskje er det riktig i en tidlig innovasjonsfase, og spesielt der vi har teknologidrevet innovasjon. Det har vi allerede hatt i noen år. Når teknologien begynner å bli moden, er det på tide at markedspersonell tar styringen og skaper innovasjon ut fra et brukerperspektiv. Dette ikke minst fordi det finnes svært få Apple/Steve Jobs-kloninger i markedet. De aller fleste er avhengige av en mye mer markedsorientert enn produktorientert innovasjon for å skape gevinster.

Endre salgsmetodikk – og kompetanse. For å realisere potensialet som ligger i smarte produkter må aktørene endre fra ”bokssalg” til verdidrevet salg. Man går fra funksjonalitetssalg til salg av levert forretningsverdi. Dette krever en større omstilling – både kompetansemessig og ikke minst mentalt.

Analysere konsekvensene av en eventuelt endret forretningsmodell. Smarte produkter kan gjøre det lettere å endre til en mer tjenesteorientert forretningsmodell, dvs det eksisterer en type serviceavtale som gjør at kunden betaler for en ytelse/et tjenestenivå. Produsenten eller leverandøren sitter fortsatt på eierrettighetene til produktet, men må nå selv ha ansvaret for oppetid, vedlikehold, oppgraderinger, reparasjoner. I en stadig mer tjenesteavhengig økonomi, kan dette gi noen sideeffekter det er let å glemme: Var ettermarkedet det mest lønnsomme (les bilindustrien), så vil det kunne få store konsekvenser om man ikke klarer å hente igjen disse marginene i serviceavtalen.

Standardløsninger eller skreddersøm – hva er smartest? 

Det finnes vel kanskje ikke et bastant, allmenngyldig svar? Selv om det ikke kan belegges med offentlig tilgjengelig statistikk er det neppe feil å hevde at det i økende grad er et ønske om standardløsninger innen IKT hos kundene.   Ser man på utlysninger gjennom Mercell og Doffin, finner man imidlertid mange anbud med vesentlig grad av systemutvikling/skreddersøm. Bildet er med andre ord noe mer nyansert enn svart/hvitt.  Årsakene til ønsket om standard er nok hovedsakelig knyttet til en oppfatning om at standard er billigere.

Det har vi eksempler fra i andre bransjer, spesielt vareproduserende industri.  Ser vi på båtbransjen kan prisen være 1/3 om kundene aksepterer standardbåter fra kontinentet fremfor håndlagde, svenske kvalitetsbåter.  Funksjonaliteten er til dels den samme, men luksusfølelsen er milevis forskjellig.

Hvordan er dette innen B2B og spesielt IKT?

Anskaffelseskostnader

En av årsakene til at kunder vil ha mest mulig standard kan være en overbevisning om at det blir lavere anskaffelseskostnader.  Selve anskaffelseskostnadene vil bli lavere, men dersom det resulterer i vesentlige videreutviklingskostnader i år 2 og 3, er besparelsene kanskje marginale?  Da kan lønne seg med prosjekt med større grad av tilpasninger innledningsvis.  Det koster å rigge prosjekter og det er et visst effektivitetstap med oppstart av nye prosjekter, spesielt om man ikke har tilgang på de samme konsulentene og prosjektdeltakerne fra kundens side.

Total Cost Of Ownership

Gode innkjøpere beregner hva totalkostnaden blir; utvikling, opplæring, forvaltning, support, drift, lisenser, internt ressursforbruk og prosesskostnader inkludert.

Kundens interne kostnader må tillegges vekt.  Det krever mer av en kunde å utarbeide detaljerte kravspesifikasjoner tilpasset skreddersømsprosjekter enn å be om tilbud på standardløsninger basert på en utbredt teknologi.  Valg av rett leverandør blir ogsp mer krevende når man åpner for flere teknologivalg basert på skreddersøm.

Prosesstilpasning

En standardløsning kan innebære at arbeidsprosessene er mer manuelle enn i en mer komplisert løsning. Da kan arbeidskostnadene øke.  På den andre siden kan det hende at standardløsningen faktisk har en beste-praksis arbeidsprosess som standard.  Om bedriften legger om sine arbeidsprosesser til å tilpasses bruk av standardløsningen, vil det utvilsomt være effektivt.

Det er nok mange virksomheter som fint kunne klart seg med konfigurasjon av de prosessene som standardløsningen gir rom for.  Her er det mer interne bedriftsforhold enn teknologiske rammebetingelser som er avgjørende.  Endringsledelse er krevende. Medarbeidere må mobiliseres.  De må føle «a sense of urgency» for å sitere Kotter.  Sjekk Kotters 8-trinns endringsprosess på følgende nettside: http://www.kotterinternational.com/the-8-step-process-for-leading-change/.

Dersom kundene er for opphengt i eksisterende prosesser i den fysiske verden, man det bli svært kostbart å gjenskape dette digitalt. Spesielt kostbart kan det bli om kravspesifikasjonen er basert på en lite effektiv fysisk prosess som ønskes digitalisert.  Dersom vår kartleggingsprosess da basert på hva kundene faktisk gjør og ikke hva de prøver å gjøre vil det bli et kostbart utviklingsprosjekt.

Dersom du har stabile, høyt spesialiserte arbeidsprosesser kan skreddersøm lønne seg.  Da får man det som er tilpasset effektive prosesser.  Når løsningen er godt tilpasset arbeidsprosessene, vil opplæring av brukere sannsynligvis også gå lettere.

Leverandørrisiko/–binding

En skreddersømsløsning hever ofte byttebarrieren.  Det er vanskeligere å bytte leverandør når man har hatt et stort og langvarig systemutviklingsprosjekt.  Leverandøren bygger også relasjoner til kundens ansatte, noe som også øker kundelojaliteten.  Er prosjektet rimelig vellykket, er det mange kunder som ikke ønsker å bytte leverandør grunnet byttekostnadene.

Mange bør velge en utbredt standardløsning for å unngå leverandøravhengighet.  Jo mer skreddersydd løsningen er, desto vanskeligere er det å gjøre et riktig valg av leverandør.

Valg av leverandør

Det er vanskeligere å sammenligne leverandører når det er en komplisert kravspesifikasjon med utstrakt grad av skreddersøm.  Tilbyr de ulike leverandørene også forskjellig teknisk plattform, blir sammenligningen vanskelig.  Det som er konfigurasjon i én løsning, kan være utvikling i en annen.

Tar en kunde utgangspunkt i en ledende standardteknologi og ber om alternative løsningstilbud, er det lettere å sammenligne.  Dagens teknologiske plattformer er gode, og en dyktig leverandør kan skape stor verdi ved smart anvendelse av teknologien. En middels leverandør kan ødelegge et stort potensiale med samme teknologi, nettopp fordi de ikke evnet å se standardteknologiens muligheter til å understøtte kundebehovene på en smart måte.

Strengt tatt vet man jo aldri om man har valgt den beste leverandøren.  Man vet imidlertid om man er tilfreds med den man har valgt.

Support og tilgang på kompetanse

Det er lettere å få support og tilgang på kompetanse, desto mer standardisert løsningen er.  Plattformleverandørenes supportapparat er tilpasset standardløsningene, og tar ikke høyde for skreddersøm.  Da er du avhengig av din systemleverandør.  Her kompliseres også bildet, og ved feilsituasjoner kan man risikere å flyttes mellom plattformleverandøren og systemleverandøren.  Dersom du i tillegg benytter tredjepartsprodukter fra en mindre nisjeleverandør tar du viss supportrisiko.  Oppdages feil i deres rammeverk, er det ofte en mer komplisert og langvarig prosess å få utbedret dette enn om feilen oppdages i standardplattformen.  Standardløsningene har ofte gode brukerforum og utviklerforum hvor fagmiljøet hjelper hverandre til å finne work-arounds fram til en permanent løsning er implementert.

Leverandørene av skreddersømsløsninger KAN ha utfordringer med å opprettholde kompetansen på løsningen.  Konsulenter endrer arbeidsgiver av og til, og rekruttering og opplæring av nye konsulenter for å supportere og forvalte en skreddersømsløsning kan bli krevende.

Større fleksibilitet

Jo nærmere du ligger til en standard, desto billigere blir oppgraderinger.  I en verden med fusjoner/fisjoner gir det også virksomheten en større fleksibilitet med standardløsninger. Det er lettere å inkludere to standardløsninger fra samme leverandør enn å migrere fra IFS til SAP eller motsatt.

Ha standardløsning som «default»

Internasjonalt ledende standardløsninger i vekst har så mange anvendelsesområder og så mye funksjonalitet, at det snarere er for mye sett fra et brukerperspektiv, men det finnes områder hvor en skreddersømsløsning er attraktiv:

Nisje/lite marked

Dersom man jobber innen en nisje, kan de store plattformleverandørenes standardløsninger være lite egnet. De blir fort for kompliserte, eller det må vesentlig utvikling til for å understøtte de spesielle forretningsprosessene i nisjen. Alternativt velger man da en nisjeleverandør som lever av sitt ene produkt, tilpasset denne arbeidsprosessen eller denne bransjen. Dette er heller ikke uten risiko.

Spesialiserte forskningsmiljøer/kunnskapsbaserte miljøer

I et foredrag (2.4.2014) på Partnerforum i regi av Universitetet i Oslo og BI, uttalte Professor Lars Groth følgende i sitt foredrag: “Kunnskapsarbeid og samhandling har blitt tidens mantra. IT har blitt tidens løsning. Begge deler trenger nyansering, om vi ikke skal gå i samme felle som organisasjonsteoretikerne for 80 – 100 år siden – som mente det fantes én beste måte å organisere alle typer arbeid på. Fortsatt er arbeidsoppgavene til kunnskapsarbeidere i ulike virksomheter og på ulike steder i samme virksomhet svært forskjellige: De har helt ulike behov for samhandling og ulikt potensial for å utnytte IT. Diskusjoner om kunnskapsarbeideres behov for samhandling og IT må ha dette med seg”.

Mitt svar til dette er at det ikke er alt IT løser.  Standardløsninger har sin største effekt det det ikke er forretningsmessige grunner til å velge annet. Svært spesialiserte forskningsprosesser med høy grad av eksperimentering, er lite egnet for standardisering.  Spesialiserte forskningsmiljøer vil likevel ha stor gevinst av å velge standard i dokumenhåndtering, lagring, publiseringsløsninger, intranett , CRM og ERP.

Når jeg faller ned på en «default» anbefaling av standardløsning, så er det basert på en subjektiv totalvurdering av teknologisk modenhet, ROI, integrasjonsmuligheter og IKT-modenhet hos de fleste brukergrupper.

Her er noen tips for å lykkes.

Husk skreddersøm i dag er ofte konfigurasjon

En del kunder ønsker ikke skreddersøm fordi de er redde for høye kostnader (implementering, videreutvikling og oppgradering) og leverandøravhengighet.  Dette henger ofte tilbake til den tiden da selv små endringer i skjermbilder ble større enn mange av dagens systemleveranser.  Felt var hardkodet og man måtte oppdatere endringer på svært mange steder/skjermbilder i løsningen.

Med «skreddersøm»  i denne artikkelen menes kundespesifikk utviklings-/programmeringsarbeid – ikke konfigurasjon av skjermbilder/rapporter/o.l.  Internasjonalt ledende løsninger kan i høy grad konfigureres.

Velg en leverandør som kan se anvendelsen fra et brukerperspektiv og ikke et konsulentperspektiv. 

Det er lett å overse at mange brukerne helst ikke vil bruke så mye tid på systemet.  Det er ofte ikke kjerneaktiviteten. Unntakene er det riktignok en del av.  Der hvor IT er kjerneprosessen for brukerne: f.eks hos saksbehandlere i forsikringsbransjen og hos webredaktører.

Men mange brukere er pålogget kun noen timer i løpet av en arbeidsuke.  Det er viktig at konsulenten kjenner til bruksmønsteret til de ulike brukergruppene.  Brukerkompetanse er mye lettere å utvikle hos tilnærmet fulltidsbrukere.

Konsulenter ser ofte løsningen ut fra funksjonalitet og teknologi.  Brukerne er opptatt av løsning – ikke så mye teknologi.

Dette er for så vidt et generisk tips, men det er viktigere i standardprosjekter iom at rammene der er mindre. Man må skape gevinster med mindre innsats.

Velg en leverandør som kan standardløsningens muligheter og begrensninger

Skal du lykkes med standard, er det viktigere med en leverandør som er meget kompetent på funksjonaliteten i løsningen, enn en leverandør med landets beste programmerere.  Evner i tillegg leverandøren å sette seg kjapt inn i kundens forretningsprosesser og forstå hva kunden forsøker å oppnå, har man gode muligheter for å lykkes.  Leverandører med programmeringsorienterte konsulenter vil se prosjektet fra andre vinkler enn leverandører med utnyttelse av standard som mantra.

Kundene har behov for en leverandør som kan presentere kreative løsningsforslag på kundens krav.  Kundene er mer fleksible enn mange leverandører tror, men når de ikke får seg fremlagt alternative måter å løse en prosess på, står de på sitt opprinnelige valg.  Leverandørenes konsulenter må således ha både tilstrekkelig innsikt i kundens forretningsprosesser/bransje/anvendelsesområder og i plattformens muligheter og begrensninger.  I tilsvarende skreddersømsprosjekter er det ofte en detaljert kravspesifikasjon, og man utvikler ut fra en mindre fundament.  Sagt på en annen måte; Tomten er der, men reisverket gjenstår.

Start med et avgrenset område

Hvis løsningen er mulig å sette i produksjon ved å benytte en avgrenset del av løsningen og likevel få forretningsverdi – så gjør det.  Selv standardløsninger er langt mer kompliserte for brukerne enn konsulentene ofte tror. Det er krevende å implementere omfattende prosesser.  Er man heldig får man noen tidlige gevinster, og man får noen interne helter.  Dette hjelper for intern forankring og budsjettrammer.

Lær kundene først å utnytte mulighetene i standardløsningen

Prioritere utnyttelsen av standardfunksjonaliteten i første fase.  Mange kunder kjenner ikke brøkdeler av potensialet som ligger i all standardfunksjonalitet.  Det er først etter flere måneders aktivt bruk de skjønner hvordan rammeverket fungerer. Da har man også fått tilstrekkelig datamengde i løsningen, slik at løsningen fremstår mer komplett enn ved produksjonssettingstidspunktet.

Bruke mye mer tid på opplæring

Det er aldri nok tid på opplæring. Ved bruk av standardløsninger anbefales det grundig opplæring. Det kan være krevende å tilpasse seg måten standardløsninger fungerer på. De er ofte beregnet på langt større organisasjoner enn en gjennomsnittlig norsk virksomhet.  Men, har man først fått opp en god basiskompetanse har man fått en forretningsløsning man kan få store verdier ut av.  En god brukerkompetanse vil kan også resultere i en langt mer effektiv samhandling med ulike eksterne leverandører.  Man blir en bedre kravstiller.  Grensesnittet mellom de ulike aktørene blir klarere, idet brukerne har en større forståelse for løsningens muligheter og begrensninger.  I tillegg blir man klarere på hvilket ansvar som ligger på de ulike bidragsyterne.

Leverandøren JungleMaps har et velfungerende system for elæring.  Dette er en effektiv opplæring som egner seg for litt større virksomheter som prioriterer standardløsninger.

Opplæringen bør skje på produksjonssatt løsning eller testversjon lik produksjonsversjon, hvor brukerne får konkrete arbeidsoppgaver som de skal løse i løpet av kommende uke.  Kommende uke evaluerer man arbeidet, gjentar arbeidsprosessene, korrigerer og gir opplæring på neste ukes arbeidsoppgaver.  Da korter man ned tiden mellom opplæring og arbeid.  Man avgrenser også mengden informasjon til et mye mer håndterlig nivå.  Det er også mye mer motiverende for brukerne når de får en opplæring tilpasset sine rolle.

Kanskje vil det gi mer forretningsverdi for kundene å bruke de ressursene man sparer på programmering på opplæring og rådgivning – fremfor å redusere totalomfanget?

Overlate en del oppgaver til rådgivere/leverandører

Bruk av standard vil på enkelte områder kunne innebære en komplisert prosess («mange tastetrykk»).  Dette kan være på avansert funksjonalitet som ikke alle brukere har behov for å beherkse, eller kun har periodiske behov.  Det kan være kostbart å opprettholde kompetanse i slike tilfeller.  Samtidig kan dette være områder hvor det er viktig med digitale løsninger.  Mange kunder vil ha størst nytte av å kjøpe disse tjenestene av en kompetent leverandør.  Leverandøren utfører ofte disse oppgavene for flere andre kunder og jobber mye mer effektivt og mer mindre feil enn kundene.   Isolert sett er timeprisen høyere, men arbeidet utføres sannsynligvis raskere og bedre, slik at totalresultatet blir best ved å sette ut tjenesten.
Fremtidens relasjonsstyring

Det er mange virksomheter som ikke forstår kunderelasjoner godt nok. Utdanningstilbud i relasjonsmarkedsføring eller CRM-systemløsninger i seg selv er ikke nok. Teknologien er der. Grunnkompetansen er der. Det som mangler er de ledere som klarer å kombinere teknologi og markedskompetanse for deretter å koble dette mot hva slags kundeprosesser skal man ha mot hvilke segmenter.

Salgsstøtte-/markedssystemene er ofte for kompliserte for brukere, slik at de fleste ikke klarer å benytte seg av avansert funksjonalitet som faktisk kan bidra til bedre relasjonsinnsikt. I tillegg brukes det for lite ressurser på å oppnå tilstrekkelig brukerkompetanse. Da klarer man heller ikke å utnytte mulighetene standardløsninger i seg selv gir.

Man klarer å skaffe seg lett tilgjengelig informasjon om demografiske data, nøkkeltall på antall ansatte, omsetning, lønnsomhet, og lignende. Det etableres kundekort hvor man har et såkalt 360-graders bilde av kunden med kjøpshistorikk, pågående saker, kundedialoger, lønnsomhet, kundetilfredshet og fremtidige muligheter. Dette blir det Jill Avery m.fl. i Harvard Business Review kaller et industrielt perspektiv på kunderelasjonen: et tegn på at mange virksomheter vurderer kunderelasjonen ut fra neste salgsmulighet og størrelsen på denne, fremfor ut fra hva slags relasjon kontaktene ønsker med oss.

En konsekvens av dette perspektivet er at man styrer relasjonene litt i blinde. Man famler. Man risikerer å bruke feil ressurser og feil virkemidler på mange potensielt viktige relasjoner. Man risikerer å overinvestere der man skal bruke minimalt og underinvestere der man virkelig burde satset.

Jill Avery og hennes kolleger har gjennom en tyveårs-periode kartlagt og analysert relasjoner i et globalt perspektiv, på tvers av industrier. Forskerne fant 29 relasjonstyper. Denne kategoriseringen skiller seg markant fra de tradisjonelle basert på demografiske faktorer som størrelse og geografi.   Kategoriene omfattet både positive og negative relasjoner. Noen regnet seg som ”buddies” eller ”close siblings”, mens andre faktisk ”eksvenner” eller ”fiender”. Noen hadde en miks; ”elsk/hat” mot en leverandør. Enkelte kategorier beskrev emosjonell avstand mellom kunde og leverandør: ”One-night stands” eller ”marriage partners”.

Det som er viktig er at leverandørene styrer relasjonen basert på kundens forventninger. Eksempelvis er en kategori ”Basic Exchange”. Kunden oppretter relasjonen for å få en tjeneste/vare til en fair pris. Kunden ønsker ikke å bruke så mye tid eller tenke for mye på kjøpet. Eksempel: man velger den samme tannpastaen hver gang uten å tenke noe om pris og alternativer.

Et annet eksempel: ”Best Friends”: Kunden er interessert i en langsiktig, tett og følelsesmessig relasjon. Kunden forventer en toveis-kommunikasjon basert på tillit og diskresjon. Kunden forventer å bli informert om produkt- og prisendringer på forhånd. Tilbake gir kunden lojalitet.

Et tredje eksempel er ”fling” (eller ”flørt”). Kunden ønsker her å eksperimentere/teste. Kunden forventer at selskapet gir opplevelser/spenning og det er mye lidenskap og engasjement når man bruker tjenesten/varen. Kunden er ikke spesielt rasjonell i atferden. Et eksempel på dette kan være en kunde som kjøper ny mobiltelefon så fort det kommer nye modeller på markedet.

For at du skal klare å kategorisere dine relasjoner må du lytte til kundens signaler. Finn først ut hva slags relasjoner du har i din eksisterende kundeportefølje. Be om samtaler og foreta dybdeintervjuer hvis mulig. CRM-løsningene på markedet i dag gir store muligheter til fange og analyse data fra en rekke kanaler og kilder; email, chats, telefonsamtaler og sosiale medier. Selv om enkeltindivider som poster på sosiale medier ikke nødvendigvis representerer et selskaps typiske kunde, vil teknologien kunne avdekke mønstre å foreslå kategoriseringer.

Forskningsresultatene fra Harvard viste også at de sterke og langsiktige relasjonene bidro til å bygge en høy markedsandel. Ulempen er at disse forventer lavere pris og er sensitive mot endringer. De relasjonskategoriene som er svakere, for eksempel typen one-night stand gir høyere lønnsomhet, men ikke volum.

Har du analysert relasjonstypene kan du lettere sette opp riktige forretningsregler, dvs regler for hvordan relasjonen skal styres og utvikles. Du vil da ha en kundeportefølje som du har beskrevet ut fra relasjonstyper og ikke hva slags produkter de kjøper, hvor mye, eller geografi. Dette er en helt annen måte å jobbe med relasjonsutvikling på enn det som er vanlig i næringslivet i dag.

I porteføljen vil du ha ulike markedsaktiviteter for å optimalisere porteføljen. Du vil kanskje forsøke å flytte noen kunderelasjoner over til andre typer. For eksempel fra ”master-slave” til ”best friends”. Aktivitetene her vil kunne være å hele tiden sørge for å møte kundenes forventninger samt synliggjøre de ekstrafordeler lojale kunder oppnår (bedre service, lavere priser, og lignende).

Andre aktiviteter kan være å legge inn et høyere eller lavere gir. Du har enten for høyt eller for lavt trykk/aktivitetsnivå mot relasjonskategorien og må justere denne.

Mer komplisert blir hverdagen når et konglomerat leverer flere ulike tjenester/varer til samme kunde. Kunden kan ha ønske om forskjellige relasjoner på de ulike områdene: et ønske om langsiktige, stabile tjenester til lav pris, et annet ønske om å kjøpe kompetanse man trenger midlertidig på et lite strategisk område. Da er det viktig at bedriften opparbeider denne innsikten og klarer på et overordnet nivå (f.eks gjennom Key Account Management) å styre de ulike relasjonstypene. Blander man ”master-slave” med ”marriage partners” kan resultatet bli at man mister begge leveranseområdene.

Hvilke konsekvenser vil denne tilnærmingen innebære for markedsavdelingen?

Man må betrakte kunderelasjonene som langsiktige eiendeler. Man må også ta et aktivt eierskap til kundedatabasen og ikke overlate denne til IT-avdelingens forvaltning (som kanskje igjen setter ut dette til eksterne leverandører). Kundedatabasen vil nå være mer kompleks og mer kritisk for fremtidig markedssuksess enn tidligere.

Man bør også sørge for ressurser med mer EQ enn IQ om man må velge. Forståelse for hva slags atferd og kommunikasjon som medfører hvilke reaksjoner hos kundene er viktig.

Det kan være behov for å skrive om presentasjoner og markedsmateriell slik at dette er tilpasset språkformen for den enkelte relasjonskategori.

Selskaper som har mange kunder i relasjonskategorien ”master-slave”, må sørge for at de har kundemedarbeidere som har en concierge-profil av typen man finner på luksushoteller. Disse oppfyller omtrent alle kundeønsker.

Kunder med ”best-friends” kan ta lærdom av Harley-Davidson. De etablerte et kundeteam som nå jobber direkte mot HD Owner Group (HOG). De tilbringer 280 dager i året på veien for å bygge de tette relasjonene mellom selskap og kunde som HD-eierne ønsker.

Det bør også skje endringer i andre deler av selskapet. De virksomheter som av kostnadsgrunner setter ut kundesenteret til leverandører i lavkostland løper en stor risiko. De må i det minste forsikre seg om at medarbeiderne har den kompetanse og profil som er tilpasset relasjonskategoriene som bruker kundesenteret. I tillegg må de sørge for at selskapet raskt får relevant datafangst inn i sine styringssystemer fra det eksterne kundesenteret.

Selskaper som har installasjons-, service og/eller verkstedvirksomhet må trene sine medarbeidere i hvordan de skal betjene kunder i forhold til de ulike kategoriene. Dette er selvsagt svært krevende, men selv små forbedringer vil hjelpe. Et enkelt tiltak er å sørge for at disse medarbeiderne har lett tilgjengelig informasjon forut for hvert oppdrag med beskrivelse av hvordan denne kunden ser på relasjonene med oss og ønsker å bli behandlet.

Avslutningsvis vil jeg nevne at vi kan hente impulser fra dette perspektivet på kunderelasjoner til relasjoner medarbeidere ønsker med sine arbeidsgivere. Det finnes medarbeidere som shopper rundt etter bedre betingelser og er lite opptatt av arbeidsgiver og dennes kunder. Det finnes også de som tenker langsiktig, verdsetter sine kolleger, bryr seg om hva arbeidsgiveren står for av verdigrunnlag og etiske spilleregler.

Markedsfunksjonen i den digitale tidsalder

I tidligere innlegg har jeg skrevet om lojalitetsprogrammer og Big Data.  Dette innlegget er på mange måter relatert til disse innleggene, men her ser vi spesifikt på markedsfunksjonen i den digitale tidsalder.  Sentralt her er utnyttelse av IT og etablering av funksjonen markedsteknologisjef.


Fremveksten av digitale markedskanaler gir store muligheter til å markedsføre produkter og kompetanse.  Digitale kanaler når større markeder samtidig som teknologien muliggjør kundetilpasset budskap.  Big Data og solide IT-verktøy gjør det mulig å samle inn og analysere ekstremt store datamengder fra mange ulike kanaler. Gode CRM-verktøy gir selgere og markedsførere muligheter til å se helheten i kundebildet, ha oversikt over kampanjer og salgsprosesser på en mye bedre måte enn for få år siden.

Kundene utnytter informasjonstilgangen til å orientere seg om de ulike leverandørenes produkter og priser på stadig mer avanserte måter.  Man kan risikere å møte kunder som er bedre kjent med produkter og priser enn ens egne selgere. 

Marketing er i ferd med å bli en av de mest teknologiavhengige funksjonene.  Gartner antar at i 2017 vil Chief Marketing Officer bruke mer penger på teknologi enn Chief Information Officer. Tenk det!

De beste markedsavdelingene vet ikke bare hva kunden gjør, men også hvorfor. De prioriterer den totale kundeopplevelsen gjennom individtilpasset tilbud.  Samtidig utvider de kunderelasjonen ved å skaffe seg flere kontaktflater mot kunden.  Vi går fra “share of wallet” til “share of experience”.

De beste markedsavdelingene tilpasser seg ikke bare markedsaktivitetene til bedriftens strategi, men de påvirker bedriftens strategi.

High performers klarer å skape inspirasjon og stolthet hos de ansatte. Medarbeidere som er stolte av merkevaren og deler bedriftens visjon og målsetttinger bidrar til å gi kundene en konsistent kundeopplevelse. Inspirasjon regnes som så viktig blant de internasjonalt ledende varemerkene at de har begynt å måle medarbeidernes merkevareengasjement.  Hos Google måler de “Googliness”.   Markedsavdelingen har således en viktig intern rolle; markedsføre merkevaren internt.

De internasjonale konsernene har tilgang på store stabsressurser og ekstern spisskompetanse som gjør det enklere å organisere og bemanne markedsfunksjonen etter de nye kravene omgivelsene setter.  En gjennomsnittlig norsk virksomhet, har man kanskje en salgssjef og markedsjef .  Det er få virksomheter som har spesialister i markedsfunksjon.  Likevel kan man hente inspirasjon fra “best in class”, og ha som målsetting å optimalisere markedsfunksjonen ut fra de rammebetingelsene man opererer innenfor.

I USA har Liberty Global (Leverandør av Kabel-TV) organisert markedsfunksjonen i tre marketing team med hvert sitt focus: “Think”, Feel” og “Do”.

Think-teamet har fokus på data og analyse. Her er det viktig med ressurser som har BI-kompetanse, kan personvern, datamodellering, dataarkitektur og webanalyse.

Feel-teamet prioriterer kundeengasjement og –dialog.  I dette teamet er det viktig med medarbeidere som behersker brukeropplevelse, kundeservice, og sosiale medier.

Do-teamet fokuserer på innhold og produksjon. Her har Liberty Global ulike designere, personer med journalistisk bakgrunn og webproduksjonskonsulenter.

Liberty Global etablerer Task Forces ved forskjellige kontaktpunkter med kunden:

1)   Kunden mottar set-top boks. Task Force Team: 40 % Thinkers, 10 % Feelers og 50 % Doers. Problem: Komplekse bokser krevde for mange on-site installasjons-/serviceoppdrag.  Løsning: Utviklet fjernstyrte installasjonsguider som ble gjennomført av kundekonsulenter.

2)   Kunden mottar første faktura.  Task Force Team: 15 % Thinkers, 60 % Feelers og 25 % Doers. Problem: Kundene ble frustrerte og forvirrete av fakturaen.  Løsning: Utviklet individuelle videoer som forklarte første faktura.

3)   Kunden får se attraktive tilbud til nye kunder: Task Force Team: 10 % Thinkers, 60 % Feelers, 30 % Doers.  Problem: Kundefrafall når nye kunder får mer attraktive introduksjonstilbud.  Løsning: Utvidet tilbudet til å gjelde eksisterende kunder, og forenklet produkttilbudet.

Det er viktig å få med seg at teamprofilen ikke nødvendigvis innebærer at vi må ha mange spesialister i hvert team – det finnes personer som har hybride roller og kompetanseprofiler som passer inn i flere Task Force Teams.  I SMB er vi avhengig av dette – der består ofte markedsavdelingen av 1-2 personer.  

Et smart trekk norske virksomheter bør vurdere er å ansette markedssjef med teknologisk kompetanse – en markedsteknologisjef.    Vedkommende skal delvis være en strateg, delvis kreativ redaktør, delvis teknologiansvarlig, delvis foredragsholder/instruktør. Hun skal kunne utarbeide teknologiske visjoner for marketing. Sentralt står hvordan man kan utnytte IT til å skape engasjement hos potensielle og eksisterende kunder.  Engasjerte kunder blir lettere lojale og lønnsomme kunder.

De virksomheter som tar sjansen på å investere i en markedsteknologisjef vil få et forsprang på konkurrentene. Sannsynligvis er dette virksomheter som allerede i dag bruker en høyere andel av markedsbudsjettet på digitale kanaler og også mer på innovasjon.

Hva slags software markedsfunksjonen anskaffer og hvordan den blir tilpasset og anvendt påvirker hvordan bedriften blir oppfattet av kundene.  Samtidig kan bedriften bruke software til å påvirke kundene.

I USA ser man en tosifret vekst i budsjettene for digital markedsføring og netthandel (Harvard Business Review, July-August 2014).  Veksten er ikke bare en flytting fra tradisjonelle media til digitale kanaler.  Gartner anslår at 2/3 av markedsavdelingene kommer til å øke budsjettene for det de kaller “teknologirelaterte aktiviteter” de neste to årene.  I “teknologirelaterte aktiviteter” finner man (f.eks.) løsninger for webovervåking og –analyse, eMail-Marketing Automation, kunde-Apps, CRM og content management.

Markedsteknologisjefen må samarbeide tett med IT-sjefen.  Vi kommer fremdeles til å ha behov for IT-sjefer, men de må ikke operere separat.  Vi risikerer ellers at Marketing ikke klarer å se fullt ut potensialet IT har i å tiltrekke, utvikle og beholde kunder.  Samtidig er det en risiko for at IT ikke klarer å transformere markedsmessige krav til teknologiske løsninger.

Markedsteknologisjefen kan forhåpentligvis bidra til at vi bedre forstår “R” i CRM.  Til tross for fremveksten av CRM-løsninger (det er globalt ca 1000  CRM- og “CRM-lignende” softwareleverandører i dag) kjenner vi ennå ikke godt nok de relasjoner kundene har med oss.  Ei heller hvordan vi kan forsterke eller endre disse relasjonene.


En legmanns vurdering av rekruttering

Gjennom noen år i ulike lederposisjoner har man vært med om en god del rekrutteringer. Mange av de rimelig vellykkede, men dessverre en del direkte mislykkede. Dette har vært innen kunnskapsintensive virksomheter. Her er rekruttering viktigere enn i andre industrier. Produksjonskapasiteten går hjem hver ettermiddag, og som arbeidsgiver er du avhengig av at den dukker opp og klar til innsats dagen etter.

Man har også erfaring i bruk av forskjellige rekrutteringsselskaper, egen rekruttering samt bistand fra interne HR-avdelinger.
Grunnet betydningen rekruttering har i kunnskapsbaserte virksomheter bør HR-ansvarlig sitte i toppledelsen. Og betydningen vil øke. Tilgangen på topptalenter er nemlig begrenset. Demografiske faktorer i hele den vestlige verden tilsier knapphet. Om en 10-20 års tid har vi for mange seniorledere som går av med pensjon, og for få toppkandidater i aldersgruppen som ledere rekrutteres fra (35-55). Pipelinen internt i virksomhetene er heller ikke tilfredsstillende. Vi er ikke flinke nok til å utvikle interne toppkandidater. Globalisering er en tredje faktor som øker betydningen av rekruttering. Flere og flere virksomheter er avhengige av å tiltrekke seg gode kandidater fra andre kulturer og fjerne himmelstrøk.
Et legitimt spørsmål å stille er hvordan rekrutteringsbransjen evner å tilpasse seg dagens og fremtidens krav? Jeg stusser litt over hvor lite differensiert bransjen er. Selv om enkelte spesialiserer seg på å rekruttere toppledere til internasjonalt ledende selskaper, styreleder og tilsvarende, er det mange aktører som eksternt sett ikke klarer å skille seg ut. Dessuten er det et relativt godt tilbud av lokale og små rekrutteringsselskaper. Få av disse klarer å rekruttere toppledere eller spesialister. Oppstartskostnadene er svært lave – du trenger en nettside, mobiltelefon og Office365-abonnement.
Er det for lite dynamikk i bransjen? Fra tidenes morgen rekrutterte man basert på fysiske egenskaper. Det krevdes gode fysiske egenskaper for å klare tøft manuelt arbeid. I indianersamfunn var det ofte de største og sterkeste høvdingsønnene som sto først i køen til å overta ledelsen. Dette var egenskaper som var lette å identifisere; de kunne enkelt måles. Et pussig faktum er at topplederne på Fortunes oversikt over de 500 største selskapene i USA i gjennomsnitt er 2,5 tommer høyere enn den gjennomsnittlige amerikaner. Tilsvarende statistikker har man på militære og politiske toppledere.
I dag er mitt inntrykk at mange rekrutterer på basis av tidligere erfaring, historiske resultater, logiske, matematiske og analytiske egenskaper. Man dekomponerer kompetansekravene ned til mindre og målbare områder hvor man måler kandidatene mot ønsket nivå. Disse kravene varierer fra modell til modell, men noen fellestrekk har vi sett de ulike rekrutteringsbyråene benytter; Verbal kommunikasjon, analytiske egenskaper, sosiale egenskaper, selvstendighet og besluttsomhet. De bruker forskjellige testmetoder og har litt varierende rekrutteringsprosesser, men som nevnt; mange fellestrekk.
Hva har feilet dersom du har ansatt en kandidat som passer med profilen som er utarbeidet, har fått gode referanser, er sjekket ut med kolleger og på alle måter er en klar førstekandidat?
Kanskje har vi oversett potensialet kandidaten har? Fremover blir det viktigere å rekruttere etter potensialet kandidaten har. Det er flere årsaker til dette: Arbeidslivet blir mer og mer kompleks. Fremtiden er mer uforutsigbar enn noensinne. Teknologiskiftene skjer raskere enn før. Omstillingsevnen settes på prøve.
Det internasjonale rekrutteringsselskapet Egon Zender har identifisert faktorer som de mener best predikerer en kandidats potensiale. Den viktigste av disse er motivasjon. Her ligger drivkraften i å ville lykkes – både med individuelle og kollektive mål. Toppkandidater har ofte en sterk intern motivasjon og trenger ikke eksterne stimuli i så stor grad som de mer gjennomsnittlige kandidatene. Man kommer svært langt med motivasjon.
En annen faktor Egon Zender nevner er nysgjerrighet. De beste orienterer seg om hva som skjer i omverdenen. De pirres av nye prosjekter, oppgaver og mennesker de kan lære noe av.
En tredje faktor er innsikt. Toppkandidatene skaffer seg innsikt. De vet hva slags informasjon de trenger, og hvor de skal skaffe denne; enten ved studier, praktisk erfaring eller ved å skaffe seg en god mentor.
Egon Zender trekker også fram engasjement. For lederkandidater er dette helt essensielt. Ledere må ha egenskaper som kombinerer logikk og følelser til å bevege kolleger og kunder. I virksomheter med betydelig behov for endring/omstilling er dette viktig.
En femte faktor er besluttsomhet. De beste står rakrygget i stormen, takler motstand og kjemper for sine verdier og målsettinger.

Hvordan tiltrekker vi oss og videreutvikler de beste?
Her kan vi trekke paralleller til toppidretten. De beste fotballspillerne vil til Real Madrid, Barcelona eller Manchester United. Hvorfor, når de vet at de ikke er garantert å få spilletid i hver kamp? En viktig årsak er at det er dette som kreves for at de skal bli bedre. De trener hver dag med de beste. De får utfordringer hver dag. Som en toppspiller på et middelmådig lag vil de stagnere.
I næringslivet bør de beste få de mest krevende oppdragene. De lærer mest av å få litt ukomfortable roller, komplekse problemstillinger å jobbe med og tøffe rammebetingelser på tid og kost. Egon Zender har spurt over 800 ledere verden om hva som bidro mest til å realisere potensialet. Over 70 % svarte at det var krevende roller/oppdrag. Dernest kom jobbrotasjon og personlige mentorer.