Hvorfor feiler digitalstrategier?

Høsten 2017 offentliggjorde Dagens Næringsliv en undersøkelse som viste at kun én av fem bedrifter har en klar digitalstrategi. McKinsey rapporterte om tilsvarende alarmerende resultater i sin globale undersøkelse om digitalisering: De fleste virksomhetene i undersøkelsen har det ikke travelt med å etablere en digitalstrategi eller lansere strategiske digitaliseringsprosjekter.  Dette til tross for at kun 8 prosent av respondentene svarte at de vil kunne ha en uendret strategi om endringstakten i bransjen og markedet fortsetter som nå. McKinsey selv peker på fem hovedgrunner til at selskaper strever med nødvendige digitaliseringsgrep, herunder utvikling og implementering av digitalstrategi.

Fallgruve 1: Uklar forståelse av digitalisering

Mange bedrifter sliter med å få et helhetlig grep om hva digitalisering er. Da vil de også ha problemer med etablering av digitalstrategi skal være for sine selskaper.  Noen vil peke på at de har implementert roboter i produksjonen.  Enkelte vil trekke frem at de har implementert CRM eller chatløsning.  Fremdeles trekker noen ledere fram IT-prosjekter de har gjennomført det siste året som eksempler på digitalisering.  Ingen av eksemplene er feil, men de fleste illustrerer mangelen på en tydelig strategi, mangelen av en grunnmur du kan bygge fremtiden på og mangelen av et helhetlig bilde på digitalisering i både interne og eksterne forretningsprosesser.

Digitalstrategi kan deles inn i tre områder:

  1. Hvordan teknologi kan skape verdier på nye områder
  2. Hvordan teknologi kan skape verdier i dine kjerneprosesser
  3. Hvordan du bygger kompetanse, teknologi og organiserer deg for å levere verdi på A og B.

A.     Hvordan teknologi kan skape verdier på nye områder

Teknologi kan benyttes i forretningsprosessene og forretningsmodellen(e) for å skape nye vekstmuligheter.  For noen virksomheter vil veksten ligge utenfor eksisterende forretningsområder, kanskje også utenfor bransjen.  For andre vil mulighetene kunne ligge i ny verdiskaping innen eksisterende bransje.  For bilprodusenter som, f.eks. Tesla, vil et vekstområde utenfor bransjen kunne være bilforsikring. Tesla fanger så mye informasjon om bilføreren, kjøremønster og trafikkforhold at selskapet ved bruk av teknologi som Internet of Things og Kunstig Intelligens kan bidra til individuelle forsikringstariffer med optimal prising sammenlignet med risiko. Apple og Google vil også gjennom sine digitale plattformer kunne tilby tilsvarende tjenester.

Noen ganger behøver du ikke oppfinne ny teknologi, men være kreativ i utnyttelsen av allerede eksisterende teknologi. Det norske selskapet Piql er et eksempel. Piql bruker filmteknologi som først ble brukt i fotografiapparater på 1880-tallet og deretter i kinobransjen til å konvertere digitale filer til langtidsholdbare sikkerhetskopier.  De kan vare i minst 500 år. Selskapet responderer til eksplosjonen i etterspørselen etter datalagring. Datalagringsteknologien endres raskt, og store selskaper og offentlige institusjoner står i fare for å ikke kunne lese det de har lagret. Vint Cerf, refererer til dette som ”Digital Dark Age”. I stedet for å komme opp med en ny teknologi for å migrere data fra gammelt format til nytt, bruker Piql en gammel teknologi til nye anvendelser.

Å være digital betyr også at du kartlegger og analyserer kundenes kjøpsprosess i videste forstand. Det holder ikke å sette grensen innenfor ditt spesifikke produkt.  I det minste må du kartlegge hele bransjen og relaterte bransjer.  Se eksemplet med bilforsikring.  Er du leder i et tradisjonelt forsikringsselskap, vil du kanskje overse mulighetene bilprodusentene faktisk har til å levere de samme tjenestene som deg. Hele samfunnet beveger seg i retning av tjenestekjøp. Biler er også kommet dit. Hvorfor skal ikke forbrukeren kjøpe forsikring av samme leverandør som leverer bil som en tjeneste?  Nye digitale forretningsmodeller oppstår; hvilke muligheter eller trusler vil det innebære for ditt selskap?

B.      Hvordan teknologi kan skape verdier i dine kjerneprosesser

Digitalisering innebærer også at du utnytter de digitale mulighetene på tvers av kanalene til å fange innsikt i kundeatferd og -preferanser slik at du kan forbedre kundeopplevelsen i alle ledd og interaksjoner kundene har med din virksomhet.  Dette er en dynamisk prosess som ved hjelp av kunstig intelligens kontinuerlig bidrar til bedre beslutninger, bedre kundekommunikasjon og bedre service til dine kunder.

Det er ikke bare i den digitaliserte kjøpsprosessen du må sikre datafangst.  Forventningene som er skapt fra kjøpsprosessen skal realiseres i leveranseprosessen og bruksprosessen. Du må derfor sikre deg en 360 graders kontinuerlig, dynamisk prosess med relevant kundeinformasjon som går tilbake til Produktutvikling og Kundeservice.

Det er fire sammenhengende kritiske suksessfaktorer som må på plass:

1.      Proaktivitet i beslutningsprosessene

Internett flommer over av innhold, men svært lite er relevant for dine kunder.  Skal du lykkes med digitalstrategi må du levere digitalt innhold som er tilpasset dine målgrupper i den kjøpsfasen de befinner seg i.  Skal du klare det må du ha digital innsikt fra kundenes kjøpsprosess inn i ditt marketing automation- og CRM-system.

Du må også sikre at løsningene dine har hukommelse, slik at de tilpasser kundeinteraksjonen til utvist atferd og historikk.  Et eksempel: Du gir ikke kunden tilbud om å se samme video som hun allerede har sett, neste gang hun besøker din blogg.  Da må du ha intelligens i løsningen slik at hun tilbys et relevant nytt produkt som er tilpasset neste steg i kjøpsprosessen.  Ditt digitale skjema husker også informasjonen du har på kontakten, og har automatisk fylt ut denne. Da kan du tillate deg å spørre om litt mer informasjon, og verdien du gir tilbake er minst i samsvar med det du ber om fra kontakten.

2.      Kontekstuell interaktivitet

Digitalisering innebærer også du tilpasser innhold og kundeopplevelse etter hvilken terminal kunden benytter, hvor kunden fysisk befinner seg og hvilken digital kanal hun er på.

Det betyr også at kommunikasjon og innhold tilpasses om kunden beveger seg fra (1) erkjennelses-, (2) evaluerings- til (3) beslutningsfase.  En kunde som har problemer med for høye driftskostnader vil først være interessert i å lære mer om hvor stort problemet hennes egentlig er (1).  Hun vil ønske troverdig, nøytral informasjon fra kilder hun oppfatter som profesjonelle og tankeledende. Dette kan være innhold som forskningsrapporter, opplæringsmateriell eller undersøkelser. Dernest vil hun undersøke og forstå alle ulike tilnærminger/metoder for å løse sitt definerte problem med for høye driftskostnader (2). Dette kan være innhold som ekspertvurderinger og sammenligninger av ulike løsningsalternativer. I en beslutningsfase (3) vil hun søke dokumentasjon, sammenligne leverandører, sjekke data, og anbefalinger for å velge eller anbefale en endelig løsning på å redusere driftskostnadene. Dette kan være innhold som tester, casestudier, produktsammenligninger eller testversjoner.

Det betyr også at du utnytter Internet of Things som kan sikre at du fanger data fra kontaktpunkter fra den fysiske verden som du kan blande med den digitale.  Dette gir deg nye muligheter.

3.      Sanntidsautomatisering

I dag finnes det en rekke kostnadseffektive verktøy for å sikre at du har sanntidsinnsikt om kundeatferd og –preferanser.  De kan automatisere interaksjonen med kundene tidlig i en kjøpsprosess gjennom både automatiske arbeidsflyter basert på etablerte regelsett, eller gjennom mer avanserte intelligente algoritmer.  Du kan således oppnå en 1-1 markedsføring gjennom personalisert kommunikasjon tilpasset kundens livssyklusfase.

Automatisering kan du også oppnå i store deler av leveranseprosessen og kundeservice.

4.      Innovasjon i kjøpsreisen

Gode kundeopplevelser bygger tillit som gir deg troverdighet til å tilby utvidelser i tjenestespekteret og kanskje også komme inn på nye mulighetsområder hos kundene.  Du kan oppnå større ”share of wallet”.  Langs nye, og utvidede kjøpsreiser kan du skape flere interaksjoner som igjen gir mer informasjon. Denne informasjonen omsettes i innsikt som du kan benytte som grunnlag for innovasjon langs kjøpsreisen og i tjenesteleveransene. Det skapes således en positiv spiral som bygger sterkere og sterkere relasjoner mellom kundene og din merkevare.


C.      Hvordan du bygger kompetanse, teknologi og organiserer deg for å levere verdi

For å få effekt av digitalstrategi må du også organisere deg slik at du kan bruke data til å fatte raskere og bedre beslutninger.  Du må flytte beslutningene til mindre team og jobbe mye mer smidig. Dette gjelder ikke bare dine IT-prosjekter, men hele virksomheten.  Det gjelder hvordan økonomiavdelingens utarbeider regnskap og prognoser.  Det gjelder HR-avdelingen rekrutteringsprosess. Det gjelder markedsavdelings gjennomføring av digitalkampanjer.  Digitalisering innebærer rett og slett et annet tankesett enn det tradisjonelle. Du utnytter digital datafangst til å fatte raskere og bedre beslutninger, du bryter store beslutninger ned i mindre, kontrollerbare beslutninger som har lavere risiko.

Digitalisering innebærer også at du utnytter nettverksøkonomien og digitale plattformer.  Du sanerer de gamle, proprietære IT-systemene og anskaffer internasjonalt ledende og standardiserte plattformer.  Standardisering på plattformer gjør at du kan vokse, skalere og endre funksjonalitet mye raskere og billigere enn med din gamle portefølje. Standardiserte IT-løsninger gjør det også enklere å jobbe smidig: Du kan ha en tilnærmet kontinuerlig innovasjon innenfor forutsigbare og kontrollerbare kostnadsramme.  Inkrementelle, men hyppige innovasjoner gir en digital endringsprosess som er mer preget av evolusjon enn revolusjon.  Det kan oppleves som en mer positiv og kontrollerbar endringsprosess enn de større digitale transformasjonene.


Fallgruve 2: Misforstår den digitale økonomien

Den digitale økonomien opererer på en annerledes måte enn det vi kunne lese i mikroøkonomibøkene på 80- og 90-tallet.  Vi har tilbuds- og etterspørselskurver, men marginalkostnadsbegrepet har en helt annen betydning i en digital forretningsmodell enn på et analogt marked.  Tilbudet av digitale produkter er tilnærmet ubegrenset.


Digitalisering endrer profittfordelingen

Digitalisering ødelegger for den tradisjonelle lønnsomhetsbetraktningen hvor lønnsomheten vurderes ut fra avkastning utover kapitalkostnaden.  I gjennomsnitt er det kundene som tar den største profitten av digitaliseringsprosjektene.  Fremveksten av skytjenester og abonnementstjenester gjør det lettere for kundene å kjøpe nøyaktig det de har behov for.  Du slipper også store kapitalinvesteringer og kan trekke veksler på de digitale plattformene og skytjenestene til (blant flere) Google, Amazon og Microsoft.  Digitale tjenester kan gjenproduseres med nøyaktig samme kvalitet og til svært lave marginalkostnader.

De digitale forretningsmodellene blir som digitale legobrikker: du kan selv konstruere opp løsningskonsepter som er tilpasset din virksomhet og dine kunder.  I tillegg kan du skalere opp og ned etter svingninger i etterspørselen.

Digitaliseringen endrer også verdiskapingen i verdikjeder.  Mellomledd kan i mange bransjer raderes bort.  Det er allerede mange år siden ditt reisebyrå og kunderådgiver flyttet til internett og TripAdvisor. Transaksjonskostnadene i en digital økonomi nærmer seg null.

Transparentheten gjør også at urimelig høye marginer ikke overleverer i konkurransen.  Det er lett for kundene å konkurranseutsette dine tjenester, og dette driver marginene nedover.  Vinnerne i en digital økonomi er oss forbrukere. Vi får bedre og billigere tjenester.  De aller fleste leverandører må regne med å operere i en verden med lavere marginer.  Noen få, store plattformaktører er riktig nok enda større vinnere enn oss forbrukere.  Mer om det i neste avsnitt.


Noen få aktører tar alt overskudd

McKinseys database over de 2939 største globale selskapene viser noen interessante resultater.  I digitaliserte bransjer øker lønnsomheten for de øvre 20% innen bransjen, mens den marginaliseres eller drastisk forverres for de resterende 80%.  Spesielt alarmerende er det at kun 8% klarer å ta steget opp blant vinnerne.  Majoriteten forblir på et marginalt lønnsomt nivå.

En trend er også kurven blir brattere i begge ender: Overskuddet blir høyere for de mest lønnsomme selskapene, og det fordeles på færre produsenter. Underskuddet øker for de minst lønnsomme selskapene, men ikke så dramatisk som i andre enden av kurven.
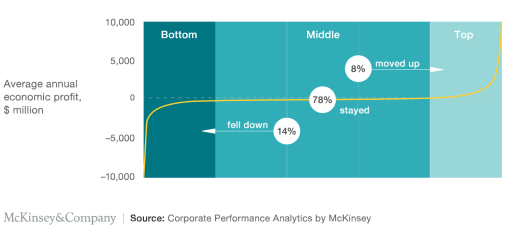
mckinsey-figur-fallgruve-1.png

Kilde: McKinsey, Corporate Performance Analytics

Digitaliseringen vil skape vinnere og tapere. Transparentheten, informasjonstilgangen og de digitale forretningsmodellene gjør at leverandører kan konkurrere globalt, døgnet rundt.  Dette presser marginene nedover.

Blant vinnerne er de store plattformaktørene som Alibaba, Alphabet (Google), Amazon, Apple, Facebook og Microsoft. De digitale plattformene forsyner seg grovt av bransjens samlede overskudd. F.eks. har Apple over 72 prosent av bransjens samlede fortjeneste på smarttelefoner, mens de kun har ca. 19 prosent av de samlede smarttelefonsalget.

Blant vinnerne vil du også finne de som klarer å utnytte de digitale plattformene i sine forretningsprosesser.  Her vil du finne eksempler på de som skaper digital disrupsjon i bransjer.  De utnytter digitale plattformer til å ta kontroll over markedet hvor etablerte aktører tidligere dominerte.

De som klarer seg bedre etter en bransje er blitt digitalisert sitter på store mengder relevante kundedata som de utnytter i alle kundeprosesser; fra marketing og salg til kundeservice og leveranser.

Taperne er de som antar at de kan opprettholde markedsandelen sin, de som tror den lønnsomme nisjen lar seg forsvare og de virksomheter som prioriterer å kjempe mot sine tradisjonelle konkurrenter fremfor å fokusere på de digitale disruptive inntrengerne.

Det vil bli konsolideringer som følge av digitalisering.  Dette er ikke noe nytt.  Vi har sett det i mediebransjen, i bilbransjen og innen retail.  Forskjellen med digitalisering er at det skjer raskere og oftere.


Det er til dels store lønnsomhetsforskjeller mellom bransjene

Forskningen viser at bransje forklarer 50 % av posisjonen på lønnsomhetskurven. I undersøkelsen finner du ingen papirprodusenter blant de 20% mest lønnsomme, men du finner mange teknologiselskaper.  Det er bedre å være et gjennomsnittlig selskap i en lønnsom bransje (f.eks. software), enn å være det beste selskapet i en marginal bransje (f.eks. papir). La deg ikke lure av at alle nye bransjer er lønnsomme.  Det er eksempler på mange nye bransjer som har lav lønnsomhet grunnet store investeringer i ny teknologi til et ennå umodent marked.  Tobakksindustrien er en relativt gammel bransje. Tabacalera har aner tilbake til 1639. Hele 9 av 12 tobakksprodusenter i utvalget er blant de 20% mest lønnsomme.

Mye tyder på at lønnsomhetsforskjellene vil øke også mellom bransjene som følge av digitalisering.  Bransjegrensene kan også bli endret som følge av digitalisering.  Digitalisering dreier seg om data, og rik tilgang på sanntidsdata kan anvendes i mange digitale forretningsmodeller.


Det lønner seg å være tidlig ute

Mange bedrifter avventer digitaliseringsprosjekter fordi de mangler tilstrekkelig beslutningsgrunnlag, rammebetingelsene er usikre eller de føler at markedet fremdeles er umodent og uoversiktlig.  De lar konkurrenter ta kostnadene ved å være først ute og bane vei for etterfølgerne.  Tanken er å kunne løpe fortere enn de innovatørene når de har brukt opp sine ressurser på å bane vei.  I en digital økonomi er dette en feilaktig strategi.

Digitalisering belønner innovatørene. Det lønner seg ikke å vente. ”First movers” og de raske etterfølgerne oppnår en læringseffekt. De utnytter digitale plattformer til å eksperimentere. De tester prototyper raskt og effektivt. De kjører smidige prosesser hvor de raskt er ute med version 2.0 og 3.0 før etternølerne har lansert sin 1.0.  De henter inn digitale kundedata i sanntid og benytter kunstig intelligens til å forbedre tjenester og kundereiser.  Utviklingstakten reduseres radikalt, og de tar en markedsposisjon det er svært vanskelig for etternølerne å konkurrere med.

McKinseys forskningsresultater viser at de selskapene som er ”first movers” og raske etterfølgere oppnår en årlig inntekstvekst på 12 % målt over tre år.  Dette er omtrent dobbelt så høy vekst som de som velger å utsette digitaliseringen.


Fallgruve 3: Overser digitale økosystemer

La meg starte med å definere hva et digitalt økosystem er.   Her er Gartners definisjon:

“A digital ecosystem is an interdependent group of enterprises, people and/or things that share standardised digital platforms for a mutually beneficial purpose, such as commercial gain, innovation or common interest. Digital ecosystems enable you to interact with customers, partners, adjacent industries ‒ and even your competition.”

Her er en generisk illustrasjon av et økosystem med den digitale plattformen i sentrum (i dette tilfellet Android):
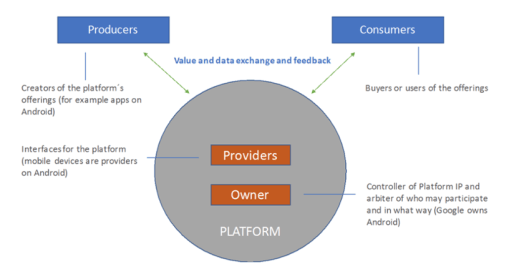
 

HBR Fallgruve

Kilde: Harvard Business Review, april 2016.

Økosystemer benytter digitale plattformer til å koble tjenesteleverandører og konsumenter.

Plattformene gjør det enkelt å koble sammen ulike industrier på en felles digital plattform og integrerer data på tvers av tjenester.  Digitale økosystemer bidrar også til nettverkseffekter som gjør digitale plattformer så verdifulle.

Økosystem kan levere produkter, tjenester og brukeropplevelser som det vil være vanskelig, kostbart og i enkelte tilfeller umulig å levere for enkeltaktører. Økosystemets evne til å lære, innovere og levere basert på tidligere erfaringer bidrar sterkt til den kommersielle suksessen til mange økosystemer. I en verden som beveger seg i retning standardisering («commoditization») kan nettverkseffektene bli meget verdifulle.

Les mer om digitale plattformer her: Hvorfor er digitale plattformer så verdifulle?

Digitale plattformer og standardiserte grensesnitt (API) gjør det enklere å etablere digitale økosystemer.  Du må være oppmerksom på fremveksten av digitale økosystemer og hvordan disse utvikles og sprer seg over bransjegrenser.

Økosystemer har allerede endret bransjegrenser og påvirket mange bransjer.  Det vi har sett til nå er bare starten.  Økosystemer får betydning for din digitalstrategi og dine digitale initiativer.  Du må ikke gå i fellen å overse digitale økosystemer.


De fleste industrier vil bli økosystemer før eller senere

Økosystemer kan også bestå av tradisjonelle selskaper som kobles sammen med selskaper med digitale forretningsmodeller. Innen retail bør aktørene følge med på bevegelsene til Amazon.  Deres oppkjøp av Whole Foods i USA kan være starten på en digital transformasjon som kan nå Europa.

McKinseys forskere har analysert seg fram til de tolv viktigste økosystemene i 2025.  Her er oversikten:

Økosystemer Salgsvolum 2025 (mrd kr)
B2B Services (Accounting, management of companies, Legal) 74 880
B2B marketplace (Machinery and equipment) 73 320
B2C marketplace (Corporate banking, logistics, clothing) 64 740
Health (Private and digital health) 46 800
Housing (mortgage) 39 000
Public services (Recreation and culture) 34 320
Travel and hospitality (Restaurants, hotels) 28 080
Digital content (Telecom services) 25 740
Global corporate services (Transport support activities) 22 620
Mobility (Auto and gasoline sales) 15 600
Wealth and protection (Mutual funds) 8 580
Education 4 680

Spesielt alarmerende i McKinseys studier er at kun 3 % av selskapene i den globale undersøkelsen har utarbeidet en offensiv plattformstrategi.


Økosystemene for en stor økonomisk betydning i fremtiden

I følge Gartners 2017 CIO Agenda report, er 79% av de mest lønnsomme digitale selskapene en del av et digitalt økosystem.  Færre enn halvparten av de som har gjennomsnittlig lønnsomhet deltar i et digitalt økosystem.

Syv av de mest verdifulle selskaper som opererer et økosystem (i alfabetisk rekkefølge); Alibaba, Alphabet (Google), Amazon, Apple, Facebook, Microsoft og Tencent. Apple alene har en markedsverdi pr Q1 2018 på 6 640 milliarder kroner. AirBnb nådde en million senger på femti år kortere tid enn Marriott.

McKinsey anslår at mer enn 30% av global handel vil skje gjennom digitale økosystemer i 2025.  Det er 480 000 milliarder kroner. For å få et begrep på hvor store summer det er snakk om: Det norske BNP i 2017 var på ca 3 300 milliarder kroner.

Digitale økosystemer bryter mot tradisjonell konkurransestrategi

Michael Porters konkurransestrategi peker på to generiske konkurransefordeler i markedet: Lav kost eller differensiering. Kombineres disse får du en tredje i to varianter; kostnadsfokus eller differensieringsfokus. Digitale plattformer og digitale økosystemer bryter med Porters konkurransestrategi.  Det gjør at leverandører som f.eks. Amazon kan holde stort lager, levere raskest, ha de mest fornøyde kundene og tilby best priser samtidig.  Det kan derfor være lett å overse digitale økosystemer – de bryter mot de tradisjonelle økonomiske naturlovene.

Det er nå mulig å skape lønnsomme selskaper gjennom smart bruk av moderne teknologi som Big Data, kunstig intelligens og skytjenester som gjør at de kan håndtere nærmest ubegrenset antall kunder i databasen.  Facebook har nå over 2 milliarder aktive brukere i sin database.  Tilgangen på så store mengder data i sanntid om forbrukere gjør at plattformleverandørene kan selge informasjonen til tredjeparter.

Fremveksten av digitale økosystemer gjør at du som bedriftsleder må ha et nyansert syn på konkurransesituasjonen. I et digitalt økosystem vil din samarbeidspartner også kunne være en kunde og en konkurrent.


Fallgruve 4: Overser etablerte aktørers mottiltak på digital disrupsjon

Mange oppfatter at de viktigste bransjeendringene kommer fra disruptive selskaper.  Det kan ha sin grobunn i den hyppige medieomtalen selskaper som Airbnb, Tesla, Uber og Netflix har fått. Det er verdt å bruke litt plass på å beskrive digital disrupsjon, fordi det er en del misoppfatninger knyttet til begrepet.

Digital disrupsjon beskriver en prosess hvor et mindre selskap med begrensede økonomiske muskler er i stand til å utfordre de større og etablerte markedsaktørene gjennom et produkttilbud som utnytter teknologi i produktet og i forretningsprosessene.

De nye disruptive leverandørene starter med å angripe de oversette/ignorerte low-end-markedssegmentene med en lavere pris enn de etablerte aktørene. De etablerte aktørene overser ofte de disruptive inntrengerne fordi markedssegmentet er lite attraktivt.  Inntrengerne leverer «gode nok» produkter til lavere pris. Etter en periode beveger inntrengerne seg opp i hovedsegmentet med høyere kvalitet. Kundene i hovedsegmentet tar i bruk inntrengernes tjenester og disrupsjon er realisert.  Jeg vil ikke undervurdere effekten av digital disrupsjon, men det må ikke overskygge effekten av digitalisering som etablerte leverandører gjennomfører.  I mange bransjer denne effekten kunne få større konsekvenser på konkurransesituasjonen i bransjen.


Veletablerte, markedsledende selskaper digitaliserer kjernevirksomheten

I mange bransjer er det etablert solide kunderelasjoner som disruptive selskaper kan streve med å bryte opp.  Mange veletablerte leverandører har en stor og, i mange tilfeller, lojal kundebase. Når de investerer i etablering av digitale forretningsmodeller og utnyttelse av digitale plattformer, vil det kunne resultere i raskere transformasjon av bransjen enn en mindre disruptiv aktør.  De store har muskler og troverdighet.  Når dette er sagt, så må du ikke glemme at de disruptive selskapene ønsker å bevege seg mot hovedmarkedet – der det store volumet er.

I følge McKinsey utgjør de digitaliserende etablerte aktørene vel så stor transformasjonskraft som de digitale disruptive inntrengerne. De etablerte aktørene har i gjennomsnitt 20% markedsandel på digitaliserende markeder.  Dette er fire ganger så høy andel som inntrengerne. Det er ofte de etablerte aktørenes digitalstrategier som skyver bransjen over vippepunktet.  Det er punktet hvor de tradisjonelle (les; de uten digitalstrategi) selskapene blir utsatt for livstruende konkurranse fra de selskapene som lykkes med sine digitalstrategier.

En studie fra IBM viser at 72% av topplederne mener de etablerte selskapene fremfor inntrengerne leder digitaliseringen i bransjen.

Et nasjonalt eksempel på vellykkede digitale initiativer kan være DnBs Vipps.  Danske Banks Mobile Pay og den norske start-upen mCash var tidligere ute enn Vipps, men hadde en mye mindre posisjon, og færre ressurser enn DnB.  DnBs muskler ga store resultater på kort sikt.  Resultatet nå er at Vipps er i ferd med å bli en nasjonal plattform for mobilbetaling.


Digitalisering kan gi minst like stor effekt i B2B som i B2C

Fremveksten av digitale tjenestetilbud rettet mot forbrukermarkedet kan gi inntrykk av at digitalisering først og fremst gir effekter her.  Det er vel så store digitale forretningsmuligheter for bedriftsmarkedet (B2B). Kunstig intelligens (AI), Big Data og Internet of Things (IoT) kan gi kostnadseffektiviseringer og tilgang på verdifull kundedata i B2B.

Les mer om gevinstene kunstig intelligens kan gi her: Hvordan skape gevinster med kunstig intelligens innen marketing og salg.

De fleste B2B-selskaper har ennå ikke utnyttet potensialet som ligger i digital marketing og salg.  Det finnes i dag lett tilgjengelig teknologi som kan bidra til å automatisere store deler av datafangsten langs en utvidet kundereise som inkluderer førkjøps- og etterkjøpsaktiviteter. HubSpot er et eksempel på programvare som kan dekke dine behov for automatisering og digital innsikt i sanntid om dine viktigste målgruppers atferd og preferanser.


Fallgruve 5: Kombinerer ikke analog og digital verden

En del går i fellen å tro at de må skape noe komplett nytt for å kompensere for disruptive inntrengeres markedseffekter.  I realiteten har du langt flere valgmuligheter.

De fleste selskaper må hensynta eksisterende forretningsprosesser og kunderelasjoner i sine digitalstrategier.  Noen få, nyetablerte selskaper kan starte med blanke ark å bygge digitalstrategi uten hensyn til etablerte relasjoner og leveranser.  Hvilke steg du tar, avhenger blant annet av hvilken endringsfart bransjen har og hvor omfattende endringene er.  Snakker vi om en komplett bransjetransformasjon?  Er det mindre endringer?

Mckinsey tabelle fallgruver

Figuren er inspirert av McKinsey.

I en forenklet verden kan vi illustrere strategivalgene i en matrise.   Er ditt selskap i en bransje med lav endringstakt og begrensede endringsbehov (1) har du relativt god tid, og kan foreta mindre digitaliseringsgrep.  Bransjen endres sakte, og heller ikke i omfang som nærmer seg transformasjon. Er du i en bransje som står overfor store endringer, men endringstakten er lav til moderat (2), kan du konsentrere deg om eksisterende leveranser samtidig som du bygger en organisasjon som er forberedt på digitale endringer. Du kan også være i en situasjon hvor endringer skjer meget raskt, men på avgrensede områder (3).  Det er i dette tilfellet relativt begrensede endringer på bransjenivå. Er du derimot i (4) skjer endringer meget raskt og med en stor påvirkning for alle aktører.  Det er snakk om bransjetransformasjon.

Nedenfor skal jeg utdype mulighetene og utfordringene i kombinasjon fysiske og digitale produkter.


Du må være tydelig på hva slags produkt du tilbyr

Marc Andreessen uttalte allerede i 2011 følgende: «Software is eating the world».  Hvis dette er tilfelle, vil det bli mindre handlingsrom for de etablerte industriselskapene som produserer fysiske varer.  Før dette spørsmålet kan besvares, kan vi kategorisere produkter i tre typer:

Kategori 1: De digitalt innfødte (digital natives) som Google og Facebook. Disse selger i realiteten informasjon. Google selger søk og Facebook sosiale nettverk.  Forretningsmodellene baseres på nettverkseffekter og har store fordeler av brukernes tilgang til internett.

Kategori 2: Dette er de tidligere analoge produktene som er konvertert til digitalt; foto, bøker og musikk kan være eksempler.  De digitalt innfødte dominerer også her.  Ref Spotify og Netflix.

Kategori 3: Internet of Things-produktene.  Her er fortsatt datainnsamling og dataanvendelse (input og output) avhengig av fysiske komponenter, men digitale produkter er en integrert del.  Dette kan kalles produkter for det industrielle internett.  Et eksempel er Rolls-Royce sine flymotorer som med alle sine sensorer kan oppnå en mer optimal vedlikeholdsprosess og effektivisere drivstofforbruket.  Et annet eksempel er Tesla som på mange måter kan sies å være en avansert datamaskin som leverer kjøreglede og brukeropplevelse fremfor en elektrisk bil som transporterer deg fra A til B.  Amazon har også tatt svært store steg i å utnytte digitale produkter i tradisjonelle sektorer som matvarer.


Utfordringer for digitalt innfødte i å konkurrere med industrielle giganter

En utfordring for digitalt innfødte er hvorvidt de klarer å lage bransjeløsninger som kan konkurrere med industrielle produkter. Det kreves store investeringer fra både hardwareprodusenter som HP, Dell og Samsung og fra de digitale plattformselskapene som Facebook, Amason og Google.   I følge Vidjay Govindarajan er det tre hindringer de står overfor for å konkurrere med de industrielle spesialistene:

Kompleksiteten i produktet

Det er svært avansert teknologi i mange industrielle produkter, f.eks. jetmotorer.  Det kreves årelang erfaring fra mange fagområder for å designe og produsere de mest moderne jetmotorene til Rolls Royce.  Den tekniske plattformen til Airbnb er enkel i sammenligning. I tillegg er en del av produktet beskyttet av patenter som gjør at det ikke er så lett å kopiere produktene til de etablerte industrielle produktleverandørene.

Kundelojalitet og merkevare

De industrielle gigantene har veletablerte merkenavn, sterke kunderelasjoner og ofte langsiktige serviceavtaler.  Disse sitter også på store mengder verdifulle data. De er riktignok ikke er så dyktige til å utnytte datamengden ennå (sammenlignet med de digitale plattformaktørene), men kundeinnsikten er en betydelig konkurransefordel.  Nye aktører vil måtte jobbe hardt for å skaffe seg tilgang til kundedata og ikke minst bygge troverdighet.

Etablerte aktører har gunstige forretningsmodeller

De industrielle gigantene har muskler og innsikt til å tilby attraktive forretningsmodeller som øker byttebarrierene i bransjen.  Et eksempel er Rolls Royce som kan ta seg betalt pr flytime.  Jo flere flytimer, desto høyere inntekter til begge parter.  Rolls Royce benytter da sin avanserte teknologi til prediksjon, forebyggende vedlikehold og løpende produktoptimalisering.  Resultatet er mindre tid på bakken og lavere vedlikeholdskostnader.

En viktig årsak til at de etablerte aktørene kan tilby attraktive forretningsmodeller er dere bransjekunnskap og innsikt i inntekts- og kostnadsdrivere.

Dette var tre utfordringer de digitalt disruptive selskapene møter i konkurransen mot de industrielle gigantene.  Hva så med de utfordringene de industrielle gigantene møter i bransjer som digitaliseres?


Utfordringer for de industrielle gigantene under digitalisering

La oss også se på de tre viktigste barrierene disse selskapene møter i bransjer utsatt for digital disrupsjon.

Tilgang på digital kompetanse

De industrielle selskapene har kompetanse til å levere prosesseffektivisering og kostnadsreduserende tiltak på eksisterende produktplattformer. Dersom bransjen står overfor radikale endringer i forretningsmodeller og kundepreferanser, er det langt fra sikkert at du vinner konkurransen om topptalentene med de store digitale selskapene.

Kulturforskjeller mellom industrielle selskaper og digitale selskaper

Vareproduksjon har historisk sett hatt lange produktutviklingssykler. Salgssyklusene har også vært lange. Moderne softwareutvikling skjer i korte, agile, raske og fleksible utviklingsprosesser.  Markedets respons kan raskt tilfredsstilles og det er en hyppig lansering av ny funksjonalitet.

Dilemma for de etablerte industrielle selskapene

Digitalisering kan forårsake disrupsjon i mange industrielle bransjer. Data og innsikt fra datafangsten kan øke produktiviteten til maskiner og utstyr. Dette kan redusere kundenes behov for nytt utstyr: de utnytter eksisterende maskinpark bedre og maskinparken lever flere år.  Et annet dilemma er at smarte produkter selv gjennomfører vedlikehold.  Dermed kan fremtidige serviceinntekter reduseres om ikke industriselskapene har endret forretningsmodell. Et tredje dilemma er selvbetjening.  Skytjenester og abonnementsløsninger bidrar til at kundene setter sammen tjenestepakker selv og også utfører tjenestene selv.  Dine eksisterende kunder kan velge å ikke fornye serviceavtalene.  De nye kan velge å ikke inngå serviceavtale i det hele tatt.

Det er ikke et fasitsvar på hvem som blir vinneren, men tvinges jeg til å velge vil jeg plassere sparepengene på de store teknologiselskapene fremfor de industrielle selskapene.  En faktor som åpner for dette er teknologiske gjennombrudd.  Se bare hvor langt vi har kommet de siste fem årene innen batteriteknologi og hva det har medført av produktutvikling og markedsmodning på elbiler. Elbiler er også mindre kompliserte enn biler med tradisjonelle forbrenningsmotorer.

Dersom det kommer tilsvarende teknologigjennombrudd på andre områder, vil det favorisere de store teknologiselskapene. Disse har også muskler til å kjøpe opp selskaper som sitter på nødvendig bransjekunnskap og kunderelasjoner.

Les Hvorfor er digitale plattformer så verdifulle?

Et spennende case er å følge med Amazons oppkjøp av Whole Foods og de eksperimentene selskapet gjennomfører med Amazon Go.


Denne artikkelen har ikke gitt deg en komplett oppskrift på hvordan du etablerer en digitalstrategi, men den har satt digitalstrategi inn i en forhåpentligvis forståelig kontekst. 

Digitalstrategi handler om følgende:

  • Hvordan teknologi kan skape verdier på nye områder
  • Hvordan teknologi kan skape verdier i dine kjerneprosesser
  • Hvordan du bygger kompetanse, teknologi og organiserer deg for å levere verdi på A og B.

Det er også viktig for deg som toppleder å forstå at digitalstrategi for din virksomhet må gå utover din bransje.  Teknologisk utvikling endrer ikke bare bransjer, men også bransjegrenser.  Plattformteknologi gjør at definisjon at tradisjonelle bransjedefinisjoner må endres. 

Endringstakten gjør også at årshjulet erstattes med et hjul som spinner raskere.  Du reviderer ikke strategien på høsten i forbindelse med budsjettarbeidet, men mye hyppigere. 

Lykke til!


Hvor dyktig er din salgssjef?

Har du som bedriftsleder tenkt gjennom hvor dyktig salgssjefen din er?  Hvordan vet du om hun gjør en god jobb eller ikke?  Oppnådde salgsbudsjetter?  Hva om budsjettet i realiteten var lett oppnåelig?  Hva om det viste seg å være helt urealistiske budsjetter?

I dette innlegget skal jeg peke på fem områder du kan sette pekefingeren på i neste evalueringssamtale.

1. Ingen tydelig salgsstrategi

Opplever du at salgsstrategien din er utydelig, bør varsellampene begynne å lyse. Du kan kontrollere at du har en vellykket salgsstrategi ved å stille deg selv disse spørsmålene:

  • Viser den hvordan du skal jobbe med leads som markedsavdelingen har skaffet til veie?
  • Gir den retningslinjer for hvordan man skal prioritere eksisterende kunder og utvikle dem til gode ambassadører?
  • Er den klar på grensesnittet mellom markedsavdelingen og salgsavdelingen?
  • Definerer den skillet mellom et salgskvalifisert lead (SKL), en salgsmulighet og en attraktiv kundeprofil?

» Les også: Leadsgenerering og salgsoppfølging: Bruker du tid på feil leads?

2. Selgerne jobber hovedsakelig med cold calling

Tar selgerne dine kontakt med potensielle kunder over telefon, uten at det finnes en relasjon på forhånd? Jobber dere med cold calling er det selgeren, og ikke kunden, som tar initiativ til kontakt. Hvis dette er din viktigste metode for å skape nye salgsmuligheter, bør du vurdere din salgsstrategi på nytt, fordi

  • cold calling er den dyreste måten å skaffe nye kunder på
  • folks toleranse for denne typen oppsøkende salg er raskt synkende
  • det finnes rimeligere og langt mer effektive alternativer

Jeg vil anbefale at du leser min kollega Stig Hammers innlegg om hvorfor salgsavdelingen ikke bør drive med cold calling.

3. Salgssjefen har liten innsikt i kunders digitale atferd

Kjøpsprosessen starter på internett ved de fleste kjøp, både innen B2B og B2C. Salgssjefen din er derfor avhengig av å ha sanntidsinformasjon om kundenes digitale atferd. Baserer han seg mer på intuisjon og magefølelse enn fakta, går dere glipp av viktig data.

Det er fullt mulig å ha innsikt i hvilke nettsteder dine leads besøker, hvilke innholdsprodukter de laster ned, hvilke blogger de leser, hvilke skjemaer de fyller ut, og hva de leser på ulike nyhetsbrev. Basert på denne atferden bør salgssjefen til enhver tid kunne vite hvor et lead befinner seg i kjøpsprosessen. Han må tilpasse kommunikasjonen og budskapet til hver av fasene i denne prosessen, og til såkalte personas, representasjoner av dine idealkunder.

Som en lakmustest kan du spørre salgssjefen din om den digitale atferden til de fem ulike personas som påvirker kjøpsbeslutningen hos de salgsmulighetene han er ansvarlig for.

4. Uforutsigbar salgsrapportering

Har du opplevd at salgsresultatene er uforutsigbare og litt tilfeldige? Er det vanskelig å se sammenheng mellom aktiviteter og resultater? Om du opplever en stadig forskyvning av pipeline, er det en indikasjon på at salgsavdelingen mangler kontroll på kunde- og prospectmassen.

Salgssjefen din bør kunne svare deg på følgende spørsmål:

  • Hvor mange salgskvalifiserte leads og salgsmuligheter jobber salgsrepresentantene med? Og hvordan fordeler de seg på de ulike trinnene i kjøpsprosessen?
  • Hvor lang tid tar det fra salgsavdelingen mottar et SKL til selskapet er i tilbudsposisjon, og deretter vinner kunden?

Han må også sørge for at markedsavdelingen får jevnlige tilbakemeldinger på kvaliteten på SKL, slik at markedsføringsaktivitetene kan justeres om nødvendig, og kunne styre salgsprosessen etter KPIer.

» Les også: Salg og markedsføring: Bedriftenes 6 viktigste prioriteringer

5. CRM-systemet er utdatert og mangler relevante data

Salgssjefen har ansvar for at salgsrepresentantene har et hensiktsmessig salgsstøtteverktøy (CRM). Dersom CRM-systemet ditt stort sett brukes som et digitalt kundekartotek og til rapportering av salgsresultater, har du en mangelfull løsning.

Det må tilrettelegges for at selgerne har relevant sanntidsinformasjon om SKL. Markedsavdelingen må også få klare mål om hva som skal genereres av leads, hvilke beslutningspersoner som skal nås, og i hvilken frekvens og hvilket omfang dette skal gjøres. På den måten vil CRM-systemet gi salgsrepresentantene den nødvendige informasjonen for å lykkes i salgsprosessen.

Det kan godt være at løsningen din har tilstrekkelig funksjonalitet som salgsverktøy, men at du ikke utnytter den godt nok. Ønsker du tips til anskaffelse av CRM kan du lese mine tips her.

Oppsummering

Om noen av disse punktene kjennetegner din bedrift, kan det være nødvendig å se nærmere på hvordan salgssjefen din jobber. Dersom du som leder har gitt din salgssjef tilstrekkelig med tid, budsjett og beslutningsmyndighet, er det evner og vilje det står på. Har du ikke råd til å ha en salgssjef under opplæring, kan du bli nødt til å vurdere andre løsninger.

Digitalisering og risiko: Hva bør du kjenne til?

Den raske digitaliseringen av informasjons- og forretningsprosesser medfører både muligheter og trusler. Digital informasjon har blitt lettere å tilegne seg, analysere, lagre og dele. Din virksomhet kan nå flere kunder raskere og billigere enn før. Forretningstransaksjoner skjer raskere og enklere enn tidligere år.

Men digitaliseringen har også en skyggeside. Fremveksten av skytjenester og integrerte IT-løsninger gir økt tilgang til digital informasjon, men øker samtidig sannsynligheten for at uvedkommende skal få tilgang til virksomhetskritiske data. Anvendelse av kunstig intelligens og smarte produkter øker vår avhengighet og sårbarhet. På flere områder har vi ikke manuelle backup-løsninger, hvilket medfører at vi må stole på at teknologien alltid fungerer. Sårbarheten øker.

Robert S. Kaplan presenterte i 2012 et rammeverk hvor han delte risiko i tre kategorier:

  1. Unngåelig risiko
  2. Strategisk risiko
  3. Ekstern risiko

Jeg skal benytte meg av Kaplans rammeverk i dette innlegget til å kategorisere risikoene du møter ved digitalisering og foreslå tiltak du kan vurdere å gjennomføre på hver risikokategori.

1. Unngåelig risiko

Dette er internrisiko du som leder har mulighet til å unngå, og som av den grunn er kontrollerbar. Eksempler på dette er teknologisk risiko, sikkerhetsrisiko, kompetanserisiko og økonomisk risiko.

Teknologisk risiko

Det er fantasien som setter begrensninger på hvor mye som kan gå feil ved bruk av teknologi. Jeg kan raskt nevne:

  • Automatisk utsendte e-poster som havner hos feil mottaker
  • E-poster som ikke blir sendt ut
  • Elektroniske skjemaer på hjemmesiden som ikke fungerer
  • Ordrebekreftelser som ikke kommer frem til mottaker
  • Virksomhetskritiske data som slettes eller overskrives
  • IT-systemer som ikke er tilgjengelige grunnet feil i programvare, hardware eller nettverk
  • Feilutfylte pakksedler som gjør at budbilsjåfører kommer for sent eller leverer feil varer
  • Virksomhetskritiske data som ikke er tilgjengelig i sanntid grunnet manglende integrasjon

Sikkerhetsrisiko

Når du automatiserer forretningsprosesser og innfører selvbetjeningsløsninger for kundene, eksponeres du for risiko. Her er eksempler på sikkerhetsrisikoer:

  • Virus- og hackerangrep
  • Medarbeidere som misbruker informasjon
  • Medarbeidere som sender falske fakturaer og beriker seg selv eller venner
  • Du velger feil leverandør av sikkerhetsløsninger, som gjør deg mer sårbar enn forutsatt
  • Kunder som får tilgang til andre kunders data grunnet manglende sikkerhetsløsning eller feil i denne

Kompetanserisiko

Dette er risiko knyttet til digital kompetanse. Eksempler på dette er:

  • Du har ikke tilstrekkelig kompetanse til å utnytte de digitale mulighetene
  • Du klarer ikke å rekruttere medarbeidere med riktig digital kompetanse
  • Dine best kvalifiserte medarbeidere slutter, fordi du ikke satser riktig på digitalisering
  • Du rekrutterer og utvikler feil digital kompetanse, fordi du ikke har tilstrekkelig kunnskap om hvilken kompetanse du skal rekruttere

Økonomisk risiko

Dette er risiko for at du får økte kostnader og/eller går glipp av inntekter grunnet manglende kontroll med økonomiske faktorer ved digitalisering. Eksempler på dette kan være:

  • Du bommer kraftig på investeringsnivå ved implementering av ny teknologi som Internet of Things, kunstig intelligens eller løsninger for digital markedsføring, fordi du ikke har systemer og innsikt til å budsjettere og styre de digitale prosjektene
  • Du feilpriser driftskostnadene ved de nye digitale løsningene
  • Du feilpriser de digitale tjenestene grunnet manglende innsikt i kostnadsdrivere

Hvilke tiltak kan du iverksette for å redusere risikoen?

Tiltakene må dreie seg om å redusere eller helt fjerne risikoen.

  • Her må du gjøre en kost/nytte-vurdering av hvert enkelt tiltak. Merk at du ikke belønnes for å ta noen risiko av de eksemplene jeg her har nevnt. Du finner ingen strategisk verdi eller belønnes ikke med høyere lønnsomhet
  • Jobbe målbevisst med mål og verdier i organisasjonen. Mye av den unngåelige risikoen er operasjonell. Det betyr at den speiles i de daglige aktivitetene. Du må jobbe med å få implementert en kultur for kvalitet, styring og kontroll av alle digitale prosesser. Dette gjelder i høyeste grad også i prosessen forut for automatiseringen: planlegging, design og valg av teknologiske løsninger
  • Rekruttere og/eller utvikle digital kompetanse, både på strategisk og operativt nivå. Du trenger ledere som forstår digitale forretningsmodeller, er i stand til å analysere risiko og som kan beslutte tiltak basert på risikoanalysen. Dine medarbeidere må ha operasjonell kompetanse, enten det dreier seg om bruk av programvare for digital markedsføring, som f.eks. HubSpot, eller anvendelse av sikkerhetsløsninger for mobiltelefoner (Mobile Device Management). Dine ansatte må vite hvordan de deler kritiske dokumenter med kunder på en sikker måte
  • Innføre helhetlige beste praksiser for digitale arbeidsprosesser – herunder manuelle prosedyrer og sjekklister som skal gjennomgås før lansering av en ny tjeneste, i løpende produksjon og ved resultatmålinger. Det er en grunn til at pilotene gjennomgår de samme rutinene ved hver take-off. Intern og ekstern kvalitetsrevisjon er ofte benyttede kontrollmetoder for å unngå risiko.

Les også: Digitaliseringen av din bransje endrer spillereglene

2. Strategisk digital risiko

En virksomhet kan frivilig akseptere noe risiko fordi de tror det kan gi attraktive gevinster.  Et eksempel på dette er strategisk satsing på forskning og utvikling. Et annet eksempel er kredittrisiko. Det finnes banker som har en strategisk satsing på kundegrupper andre vurderer som for risikable.  Mest sannsynlig har disse aktørene IT-systemer som gir bankene bedre digital datafangst, bedre algoritmer og risikovurderingsløsninger enn sine konkurrenter.. La meg presentere eksempler på strategisk digital risiko:

  • Lansering av en ny, digital plattform (Amazon, Apple, Finn.no, Facebook, m.fl.) som ikke gir de forretningsgevinstene styret forventet
  • Det kan være en digital forretningsmodell som gir store avvik – konkurrentene reagerte annerledes enn du forventet, og/eller konsumentatferden var ikke i samsvar med de prognosene du hadde lagt
  • Time To Market: Du bruker for lang tid på å etablere digitale tjenester, selvbetjeningsløsninger eller smarte produkter sammenlignet med konkurrentene
  • Du lanserer nye tjenester og/eller produkter for tidlig – markedet er umodent
  • Du skader ditt omdømme ved at dine digitale tjenester/produkter ikke holder forventet funksjonalitet eller fordi de ikke er skalerbare

Hvilke tiltak kan du iverksette for å redusere risikoen?

Her er målet å redusere sannsynligheten for, og konsekvensene av, risikoen.

  • Her kan du bruke en tradisjonell risikostyringsmatrise slik at du er bedre forberedt enn konkurrentene når risikoen oppstår. Du kan da tilpasse deg raskere og mer presist enn konkurrentene.
  • Strategisk digital risiko må på styrebordet. Feilslåtte beslutninger på dette nivået kan få alvorlige konsekvenser for din virksomhet.

Les også: Hvorfor er digitale plattformer så verdifulle?

3. Ekstern digital risiko

Visse typer digital risiko er utenfor virksomhetens styring og kontroll. Eksempler på dette er:

  • Paradigmeskifter – for eksempel da internett ble tilgjengelig for store deler av befolkningen
  • Innføring av nye regulativer og lover, for eksempel GDPR (General Data Protection Regulation)
  • Revolusjonerende teknologi som endrer rammebetingelsene
  • Dramatiske endringer i prisene eller tilgang på innsatsfaktorer (energi, valuta, kompetanse, teknologi)

Hvilke tiltak kan du iverksette for å redusere risikoen?

Ledelsens rolle her er å identifisere eksterne digitale risikoer, analysere hvilken effekt de kan ha på virksomheten og redusere denne.

  • Du kan benytte stresstester, scenarioplanlegging eller krigsspill
  • I likhet med strategisk digital risiko må ekstern digital risiko styrebehandles

Mye forandrer seg med digitalisering: Krav til kompetanse, tilgang på informasjon, forretningsprosesser, hastighet og livssyklus på varer og tjenester. På et overordnet nivå kan du kategorisere risiko på samme måte som Kaplan har gjort, og ledelsesverktøyene du kan bruke er like.

Skal jeg trekke fram to vesentlige forskjeller som får betydning for risikohåndtering i praksis er det digital kompetanse og innsikt i teknologi. De virksomheter som har investert i digital kompetanse og har innsikt i teknologiområder som kan gi forretningsverdier, vil ha bedre forutsetning enn andre til å eliminere unngåelig risiko samt ta en riktig strategisk risiko. De har også modeller som gjør at de raskere og mer presist enn konkurrentene tilpasser seg ekstern risiko.

Arvet et team fra din forgjenger? Hva gjør du som leder?

team-866663_1920

Med unntak av teametableringer som følge av gründervirksomhet, vekst eller omstillinger vil de fleste ledere overta team fra sine forgjengere.

Ledelseslitteraturen er full av teorier, råd og tips om hvordan som leder kan lykkes med å skape gode team. Her er et par artikler med litt forskjellig vinkling:

Daniel Goleman: What Makes a Leader fra HBR, januar 2004. Denne artikkelen konsenterer seg om lederrollen.

Bruce Tuckman: Forming, Storming, Norming, and Performing fra 1965, hvor MIT i ettertid har lagt til Termination/Ending som steg 5. Denne artikkelen ser på trinnene alle team gjennomgår i teamets levetid.

Artiklene mangler hva du gjør som leder når du ikke kan velge dine medarbeidere. Du arver teamet på godt og vondt. Dette innlegget skal gi deg noen tips om hvordan du (1) analyserer nå-situasjonen og (2) Implementerer nødvendige tiltak.


1. Analysere nå-situasjonen/skaff deg raskt oversikt over kompetansen teamet besitter

Husk at du overtar et team som allerede er i fart. Teamet har sine daglige oppgaver, mål, meninger, rutiner og prosedyrer. Det er ikke sikkert at du har alt dokumentert, men sørg for at du har målsettingene med teamet klart når du overtar. Målsettingene er ditt viktigste styringsinstrument: Hva skal teamet oppnå? Hva er formålet? Rutiner, prosedyrer, oppgaver og prioriteringer er konsekvenser av målet/målene – ikke motsatt.


A. Stol ikke på magefølelsen – sett opp en teamspesifikasjon

Altfor mange av oss stoler på magefølelsen. Lag heller et enkelt regneark over hvilken kompetanse de ulike medlemmene bør ha (last ned en Excel-mal her). Foreta så en kartlegging som gir deg nå-situasjonen.

Du sammenligner nå-situasjonen med kravene du har satt til den enkelte rolle (i denne sammenheng: det teammedlemmet du har arvet).


B. Analyser resultatene opp mot teamets mål

Tenk nøye gjennom hvor viktige de enkelte vurderingskriteriene er med hensyn til å nå målene. En skriftlig, objektiv analyse er viktig. Viser det seg at en medarbeider som utfører kritiske oppgaver ikke er en teamplayer, behøver ikke det være kritisk dersom oppgavens karakter tilsier at det kan utføres individuelt og at resultatene er lette å måle.

Dersom du har svært dårlig tid til å skaffe resultater, vil du være avhengig av medarbeidere som allerede er i riktig flyhøyde. Du har ikke tid til å gjennomføre opplæring eller bygge opp high potentials.   Dette må få innvirkning på teamsammensetningen.


2. Implementere tiltak / restrukturering av team

Trinn to etter teamanalysen er en implementering hvor du restrukturerer teamet.

Ledelseslitteraturen er ofte preget av amerikanske forhold som (hittil) har tatt lite hensyn til forhold skandinaviske arbeidsgivere arbeider under. Arbeidsmiljøloven og ansettelseskontrakter setter strengere krav på arbeidsgivers handlingsfrihet og styringsrett i Skandinavia enn i USA.

Det kan innebære at du på kort sikt (0-6 måneder) må jobbe med det teamet du har arvet.

Et unntak vil være typiske krisesituasjoner, som for eksempel der en medarbeider faktisk er til hinder for teamets resultater. Da kan du ikke vente. Dette er situasjoner som for eksempel;

  • medarbeideren er klart diskvalifisert til å utføre kritiske oppgaver
  • medarbeiderens manglende holdninger skaper store samarbeidsproblemer i teamet
  • medarbeideren er kronisk upålitelig i oppgaveutførelsen

Hva du gjør i denne fasen vil avhenge av resultatene fra testen din. Her er noen eksempler på mulige alternativer i denne fasen:

  • Tor er på grensen til diskvalifisert, men innser ikke dette selv. Etter nærmere dialog med HR, samt tydelig oppfølging på resultater fra nærmeste leder, har vi funnet en ledig posisjon i en annen avdeling som han kan passe til
  • Per passer best til individuelle oppgaver og bytter med Kari
  • Kari har mye energi og teamlederegenskaper. Hun får NK-rolle i tillegg
  • Ole er utbrent. Etter dialog med HR blir Ole tilbudt en rådgiverstilling på 50 % stilling
  • Anne er åpenbart overkvalifisert. Hun settes på High Performers-programmet som sikrer at hun blir hos oss og er fortsatt topp motivert


Målrettet atferd

Noen ganger er teamet klar over mål, arbeidsprosesser, ansvar og arbeidsfordeling. Andre ganger er det viktig å presisere dette. Det kan også hende det er behov for å endre kurs.

Her er det tre enkle spørsmål du bør stille teamet:

  • Hva er målet med det vi gjør?
  • Hvordan skal vi jobbe?
  • Hvem skal gjøre hva?

De beste teamene har høy motivasjon. For disse er også spørsmålet ”Hvorfor gjør vi dette” viktig. Hvorfor er relatert til formål og visjon med arbeidet. ”Vi utarbeider ikke bare en programvare. Vi utarbeider en løsning som vil sikre at ved neste uønsket hendelse, har kunden et effektivt verktøy som gjør at de opptrer profesjonelt og raskt kan normalisere situasjonen til samfunnets beste”.


Operasjonalisere tiltakene

Forbedringer vil ikke skje uten at tiltakene implementeres gjennom en styringsmodell som sikrer beste praksis. Dette kan være:

  • Vi må starte med ukentlige resultatmålinger
  • Vi må slutte  å ansette kandidater uten digital kompetanse
  • Vi må halvere tiden vi bruker på interne prosjektmøter. Den bør brukes i dialog med kunden.
  • Det fungerer meget godt på Kundeservice nå. La oss fortsette med å digitalisere kundedialogen.

Dersom du også kan klare å skape kortsiktige gevinster uten å gå på bekostning av langsiktige mål, øker sannsynligheten for at teamet støtter opp om både ny leder og de tiltakene hun har iverksatt.


Hvilken lederoppgave er den viktigste?

businesswoman-617129_1920

Lederrollen er mer utsatt nå enn på Churchills tid. Churchill manglet de aller fleste av de verktøyene dagens ledere har tilgang til.  Winston manglet mobil, laptop og internett. Med internett følger email, web, søkemuligheter, enorm datafangst og rapportering i sanntid.

Teknologien er for ledere på mange måter et tveegget sverd.  Teknologien gjør verden mer transparent.  Gjør du feil, blir det raskt oppdaget.  Lykkes du med et produkt, kan det oppnå global suksess på kort tid om du har de rette rammebetingelsene. Du har begrenset tid på å fatte beslutninger.  Kolleger og omgivelser merker konsekvensene langt tidligere enn Churchills ministerkollegium. Informasjon om priser, konkurrenter, nyheter og markedsendringer skjer raskt.  Kundene er godt orienterte og selgerne dine har ikke så mye informasjonsmakt som før i tiden.

Evnen til å rekruttere riktige folk er den viktigste lederoppgaven

Dersom vi enes om at ledelse er blitt en tøffere oppgave.  Hvilken lederoppgave er så den viktigste?  Jeg vil argumentere med rekruttering.  Dersom du som leder lykkes i å rekruttere de riktige lederne i din ledergruppe, vil du ha dekket kombinasjon av riktige holdninger, kompetanse og erfaring innen bedriftens kritiske funksjoner som salg, markedsføring, produksjon, produktutvikling. økonomi og HR.

Er du meget dyktig i rekruttering har du også klart å rekruttere et lederteam som gjør at 1+1 blir mer enn 2.  De samspiller godt og er igjen gode på å bygge velfungerende organisasjoner på sitt domene.

Dette betyr selvsagt ikke at en toppleder ikke må forstå økonomi, innovasjon, produksjon eller salg.  De står bare ikke øverst på pallen.  Dersom jeg skal tvinge fram én egenskap blir det evnen til å finne de rette folkene.  De rette folkene vil også forbli lojale. De har de rette holdningene, er selvdrevne og selvorganiserende.

Spesielt i virksomheter som er kompetansedrevne vil rekruttering være særdeles viktig.  Her er det nok å vise til idretten. Riktige spillere som passer godt sammen som team kan flytte fjell.  Innen teknologiske felt kan forskjellen være binær: Det kan være snakk om å få et forskningsmessig gjennombrudd eller ikke.  Her finnes det ikke et “nesten”.

Kan da toppleder lene seg til eksterne rekrutteringsselskaper?  Både og. Det kan være tilfeller der det er smart å kjøpe en ekstern sparringpartner. Kjøper du derimot eksterne tjenester på det som kan være en fremtidig kjernekompetanse, bidrar du til å bygge opp ekstern kompetanse du ikke eier eller styrer.

En toppleder som har forstått betydningen av rekruttering har sørget for å bygge opp en kompetent HR-funksjon.  Denne behøver ikke være en stor administrasjon, men kanskje bør den være eksperter på rekruttering og jobbe tett med toppleder på kompetansestrategier, kompetanseutvikling og rekrutttering.


Kan det bli for mye samarbeid?

woman-1076228_1920

Med fremveksten av kunnskapsbaserte virksomheter har også prosjekt- og teambasert arbeid økt. Store deler av vår arbeidsdag skjer enten på telefon, i møter eller ved å svare på mail. Det gjelder både privat og offentlig sektor. På tvers av virksomhetsstørrelser og bransjer. I følge en studie utført av Rob Cross, Reb Rebele og Adam Grant er om lag 80 % av arbeidsdagen vår i en eller annen form for interaksjon med kolleger, kunder eller leverandører. Andelen individuelt arbeid er dermed fattige 20 % – eller en av fem arbeidsdager. Forfatterne har studert over 300 virksomheter og funnet interessante resultater: 20-35 % av verdiskapingen kommer fra 3-5% av medarbeiderne. Disse medarbeiderne har en kompetanse som etterspørres i stadig flere prosjekter. Deres deltakelse i flere prosjekter, gjør også at de utvikler en enda bedre kompetanse og mer ettertraktet erfaring enn sine mer gjennomsnittlige kolleger. Dette gir positive effekter for virksomheten fram til stjernemedarbeiderne blir flaskehalser.

Vi har en tendens til å gjøre oss for avhengige av stjernene. Prosjekter stopper opp i vente på at ekspertene har tid til å bidra. Vi får store utfordringer med planlegging og ledelse. Kompleksiteten øker med pi når det er mange ikke-synkrone kalendre som skal hensyntas.

Forfatterne skiller mellom tre typer samarbeidsressurser som bidrar til verdiskaping; informasjonsbaserte, sosiale og personlige ressurser. Informasjonsbaserte er din innsikt og ekspertise som kan deles med kolleger. De sosiale ressursene er din oppmerksomhet, deltakelse og evne til å skape godt samarbeid i teamene. De personlige ressursene er din egen tid og energi.

De to første ressursene er enkle å dele; for eksempel et ekspertnotat du har laget som kan distribueres, et verdifullt blogginnlegg eller en god powerpointpresentasjon. Ditt tips som kobler ressurser på tvers av bedrifter likeså. De personlige ressursene er derimot begrenset. Din fysiske tilstedeværelse i et møte, hindrer deg i å delta i et annet viktigere møte.

Mange av oss kaller automatisk inn til prosjektmøter fremfor å søke etter innsikt og kunnskap i interne eller eksterne databaser. Et individuelt søk fra prosjektlederen for å oppnå innsikt og kunne fatte beslutninger hadde kanskje tatt 1 time. I stedet kalles fem kolleger inn til en times møte. Det er seks ganger så kostbart og tidkrevende.


Tips til hvordan du løser flaskehalsene


En ting du kan gjøre er å sjekke kalenderne for kandidater for møteoverload. Oppdager du dette i tide, kan du hindre fremtidige effektivitetspropper.

En liten virksomhet kan enkelt holde oversikten via manuelle rutiner. Store, internasjonale virksomheter må ha egen programvare for dette. Link til eksempler på produktivitetsøkende programvare finner du her.

En annen ting du kan gjøre er å innføre ekstra høy intern prosjektbelastning på interne møter: Du måler prosjektleder på prosjektlønnsomhet, og velger hun å kalle inn mange kritiske ressurser til møtene, så belastes prosjektet med mer enn klokketiden faktisk tilsier. Alternativkosten til eksperter kan fort være 10 ganger høyere enn tiden brukt på møter.

En tredje ting er å innføre 30 minutters møter som standard. Det tvinger oss til å være effektive. Det forutsetter igjen en klar agenda og gode forberedelser.

En fjerde ting er rett og slett å si mer ”nei” enn ”ja”. Det bør etableres en kultur hvor det er helt greit å si nei til møteinnkallinger.

Et femte tips er å kansellere alle faste møter. Gjør møtene mer behovsavhengige.

Et sjette tips er å belønne effektivt samarbeid. Du premierer medarbeidere som spiller sine kolleger gode. På denne måten vil du kanskje få økt bidrag fra de dyktige medarbeiderne som kun gjør sin jobb og ikke bidrar til andres suksess. Hockeyspillere får poeng for assist. Til og med opptil flere assister på samme scoring.


Hvordan lykkes med en CRM-løsning?

Innledningsvis er det viktig å presisere hva vi i dette innlegget legger i ”CRM”. Med CRM menes her en forretningsløsning som primært støtter selskapets prosesser rundt markedsføring, salg og kundeservice.

I dette innlegget skal vi se på hvilke faktorer som er viktige å hensynta når du som bedriftsleder vurderer bruk av CRM.

Her er noen stikkord:

  • Lederfilosofi
  • Strategi
  • Økonomi
  • Markedssituasjon
  • Forretningsverdi
  • Tidshorisont
  • Kompetanse
  • Bedriftsstørrelse

Vi skal se på de enkelte faktorene nedenfor.

Lederfilosofi

Selskapet må ha en ledelsesfilosofi som tar inn over seg at

  • Det er tøffere konkurranse om å vinne nye kunder
  • Det er mer krevende enn før å beholde de kundene du har
  • Verden er mye mer transparent
  • Verden er mindre enn før
  • Livssyklus på produkter og tjenester er mye kortere enn før
  • De teknologiske mulighetene overskrider det kommersielt forsvarlige
  • Kundene er mye mer kompetente og informerte enn for 10 år siden

Ledelsen må dermed innse at slaget står på kundeopplevd verdi og den starter med riktig markedsføring av virksomhetens produkter og tjenester. Det blir utgangspunktet salgskorpset jobber ut fra. Produksjonsapparatet blir heller ikke bedre enn det utgangspunktet det får fra salgskorpset. Kundeservice sitt utgangspunkt er igjen leveransekvalitet og leveranse i overensstemmelse med kundenes forventninger.

Det er lettere å få gjennomslag for riktige investeringer i CRM når du har en ledelse som deler dette perspektivet.

Strategi

Har selskapet en forankret og uttalt strategi om vekst? Omstilling? Kompetanseutvikling? Innovasjon? Nye markeder? Nye kundegrupper? Nye produksjonsmåter? CRM som plattform kan være alt fra et elektronisk kundekartotek til en fullintegrert forretningsløsning med mange automatiske forretningsprosesser. Investeringsnivået varierer da også fra 100 000 til 10 millioner kroner. CRM-løsningen må ta utgangspunkt i hvilke ambisjoner selskapet har. Det er lite produktivt å utvikle løsningsspesifikasjoner og –forslag uten en klar strategi. En klar strategi er veivalget fram til bedriftsmålet. CRM-løsningen vil aldri være målet, men kan inngå som et nyttig verktøy mange funksjoner i virksomheten kan benytte for å øke sannsynligheten til å nå målsettingene.

Økonomi

I alt for liten grad lages det gode lønnsomhetsvurderinger ved implementering av nye IKT-løsninger. CRM er intet unntak. Her er det flere forhold som spiller inn:

  • Tidsperspektiv
  • Lønnsomhetskrav
  • Interne effekter
  • Eksterne effekter
  • Scope
  • Datafangst

Har ledelsen en meget kortsiktig tidshorisont på for eksempel 6 måneder er anbefalingen å skrinlegge investeringen. CRM er langsiktig arbeid. Kun unntaksvis klarer man å skape positiv ROI på under 6 måneder. I disse tilfellene har det sannsynlig vært noe dramatisk feil i måten virksomheten ledes på.

De færreste har et konkret lønnsomhetskrav på investeringer i IKT. Her kan man tenke seg å bruke pay-back eller en form for risikojustert rente til å beregne lønnsomheten. De mest avanserte bruker nåverdiberegninger, men en utfordring er at tidsperspektivet gir så store utslag. Det er stor forskjell om du regner 3, 5, eller 10 års neddiskontering. Dette gir enda større utslag i konjunkturer med svært lave rentenivåer som vi opplever nå.

CRM kan ha positive interne effekter i form av

  • mer effektiv kundeservice
  • flere saker som behandles med samme bemanning hver dag
  • redusert administrativ tid grunnet automatiske funksjoner
  • større kapasitet hos salg grunnet bedre prosesstøtte

CRM kan ha positive eksterne effekter i form av

  • Mer tilfredse kunder
  • Bedre hitrate på salg
  • Flere leads
  • Styrket omdømme

Det er viktig å påpeke bedriftens evne til å ta ut effektene. Dette henger sammen med en del andre faktorer vi omtaler: tidsperspektiv, kompetanse og strategi.

Økonomien ved CRM er også påvirket av hvilket scope selskapet har med investeringen. Ser man for seg å investere i et elektronisk kundekartotek, eller ser man muligheter for en sentral plattform som kan benyttes til alt kunderelatert arbeid.

Dersom man ikke kjenner verdien av et lead, eller konverteringsraten, eller gjennomsnittlig varighet på en kunderelasjon blir det som å rope i skogen etter svar. Skal man kunne etablere et godt business case og fatte beslutninger basert på fakta er relevant datafangst med høy kvalitet sentralt.

Markedssituasjon

Dersom bedriften er i en unik markedssituasjon med tilnærmet monopol, er det neppe på salgsprosesser man henter effektene. Selskaper som jobber i konkurranseutsatte markedet hvor kundene generelt sett er middels til under middels tilfredse, vil sannsynligvis ha mye å hente i å benytte CRM til å heve kvaliteten på kundedialogen og kundeservice.

CRM vil ha forskjellig verdi avhengig av markedsituasjonen. Den kan imidlertid fort endre seg ved at nye konkurrenter inntar arenaen, monopoler faller, store kundegrupper faller fra. Riktig CRM-løsning vil kunne tilpasses nye rammebetingelser.

Forretningsverdi

Det er vanskelig å få gjennomslag for investeringer uten klare forretningsverdier. Dette punktet henger klart sammen med økonomi og kvantitative analyser. Det er mulig å regne på verdien av et kundeforhold. Det man kanskje ikke så lett klarer å finne ut er hva kundeforholdet koster. Da kreves det at alle som er involvert i kundedialogen registrerer hva man bruker tid på slik at det er mulig å sette opp et kunderegnskap.

Kompetanse

Kompetanse er undervurdert som suksessfaktor for å skape gode forretningsgevinster ved bruk av CRM. Svært mange kunder er for mye opptatt av funksjonaliteten fremfor sin egen kompetanse. Mange ville klart seg med langt billigere løsninger om de hadde hatt høy IT-brukerkompetanse. I stedet spesifiserer man ut fra sitt kompetansenivå og man treffer sjelden blinken. Løsningene blir for komplekse og man tar ikke i bruk den funksjonaliteten man har betalt for. Et alternativ for en del brukere kan være å inngå et samarbeid med en kompetent leverandør av mer avanserte tjenester, slik at brukerne kan konsentrere seg mer om å aksjonere på resultatene fra analysene, fremfor å utarbeide analysene selv.

Løsningen blir ikke bedre enn brukernes evne og vilje til å utnytte den.  For de fleste er de markedsledende CRM-løsningene komplekse.  Det anbefales å starte meget enkelt med enkle oppgaver som skal beherskes og være godt implementert i daglig CRM-arbeid (Operativ CRM), før man tar neste steg.  Dessverre er det ofte leverandørenes iver etter å vise hvor mange muligheter og automatiserte prosesser, dynamiske rapporter, m.m. kundene kan benytte seg av som ødelegger for et ellers godt utgangspunkt.

Bedriftsstørrelse (og kompleksitet)

Med økende bedriftsstørrelse følger ofte større kompleksitet. Men ta ikke dette som en standardregel, fordi

  • Små organisasjoner kan ha komplekse forretningsprosesser
  • Store organisasjoner kan ha enkle forhold

Det kan være små produktutviklingsselskaper med mange involverte aktører og flere ulike leveranseprosesser; direkte til sluttbruker, via forhandlere, via samarbeidspartnere, netthandel og fysisk distribusjon. Et lite selskap har en liten administrasjon og mange som må bekle flere roller. Det kan være riktig for et lite selskap å investere betydelig mer i CRM enn en større virksomhet. Et lite selskap kan få sin digitale selger gjennom riktig satsing på digital markedsføring. Det kan vise seg å gi lave kostnader pr salg. En stor industribedrift kan ha en meget enkel salgsprosess: De leverer kun ett bulkprodukt til ett stabilt marked med få, men veletablerte kundeforhold. Dette selskapet vil mest sannsynlig klare seg med en ren standardløsning, kanskje til og med en gratisversjon med begrenset funksjonalitet. De finnes.

Konklusjon

Av de faktorene som er nevnt overfor vil jeg trekke frem forretningsverdi og kompetanse som de viktigste. Ingen bør investere i løsninger som ikke gir god forretningsverdi. God forretningsverdi gir sannsynligvis også et lønnsomt prosjekt. For å ta ut forretningsverdien er det nødvendig med kompetanse. De kundene som opparbeider høy kompetanse vil ha mye større innsikt i mulighetene CRM kan gi for bedriften. Da øker også sannsynligheten for å velge riktig løsning og fornuftig anvendelse.

Bruk Share Of Wallet fremfor tradisjonelle tilfredshetsmål

Alle er enige om at det er viktig med lojale kunder og at det i de fleste tilfeller er mer lønnsomt å beholde en kunde enn å skape en ny kunderelasjon. Men tradisjonelle måter å måle kundelojalitet på korrelerer dårlig med den indikatoren som betyr mest; share of wallet. Dette er andelen av en kundes forbruk innen din kategori. Kundene kan være veldig tilfreds med ditt merke og anbefale disse til andre i sitt nettverk, men liker de konkurrentene bedre, taper du markedsandeler. Tiltak for å øke tilfredsheten vil ikke nødvendigvis hjelpe. Dette betyr ikke at tilfredshetsmålinger ikke gir avkastning; det kan være meget fornuftig å ha troverdige data på hvor tilfredse dine kunder er og i hvilken grad de vil anbefale seg til sitt nettverk. Men disse indikatorene i seg selv forteller deg ikke hvordan kundene fordeler midlene sine mellom deg og dine konkurrenter.

For å forstå hva som driver endringer i share of wallet, må vi ledere skifte fokus fra det som driver kundetilfredshet til det som driver kundens rangering av oss mot konkurrentene. Nye kundeundersøkelser bør således prioritere å avdekke hvordan vi som leverandør rangeres mot konkurrentene. Dette er noe vi kan gjøre på både konsument- og bedriftsmarkedet. Volumet og datafangsten vil naturligvis være høyest på konsulentmarkedet, men begge segmenter vil ha fordel av share of wallet-tankegangen. I Harvard Busines Review (https://hbr.org/2011/10/customer-loyalty-isnt-enough-grow-your-share-of-wallet) presenterte man resultatene fra en omfattende undersøkelse på tvers av bransjer og land. Denne underbygger vår anbefaling. Undersøkelsen viste at to faktorer korrelerte nærmest perfekt med share of wallet: 1) Ditt virksomhets/varemerkes rangering mot konkurrentene og 2) hvor mange varemerker har kundene med i sitt vurderingssett når de velger. Det er forskjell om du er nr 2 av 2 eller nr 2 av 5 alternative leverandører.  Den marginale effekten ved å bli nr 2 av 2 er dramatisk. Halvparten av hver krone en kunde kunne brukt på deg går til din konkurrent.

Hvilke implikasjoner får dette for bedriftsledelse og strategi? For det første bør ledere og selgere måles på merkevarens attraktivitet (rangering mot konkurrentene) fremfor rene tilfredshetsmål. Så må man forstå at dersom man ikke forbedrer rangeringen, vil man heller ikke kunne øke share of wallet. Dernest må man spørre kundene hva som gjør at vi rangeres som nr 2 og iverksette tiltak som kan gjøre at vi kan ta lederposisjonen.

Gode bedrifter sørger også for kunde- og salgsstøttesystemer som har oppdatert share of wallet-informasjon lett tilgjengelig for selgere og markedsførere. Denne informasjonen kan benyttes til utforming og gjennomføring av målrettede markedsføringstiltak.

Vi må bli mer opptatte av kundenes kjøpsprosesser enn våre egne salgsprosesser

De fleste virksomheter med mer enn én selger ser behovet for å ha bedre kundeoversikt, aktivitetsoversikt og mer strukturerte prosesser for salg. Ofte finner man løsningen i anskaffelsen av et CRM-system. Her finnes det mange alternative valg på markedet med basisfunksjonalitet som er godt dekkende for de fleste behov rundt salg og salgsprosesser.
Hvorfor så argumentet om å blir mer opptatt av kundenes kjøpsprosesser enn våre egne salgsprosesser?
Et sterkt argument er at CRM-salgsprosessene ikke er tilpasset kundenes kjøpsprosesser. I CRM er det typiske faser som «Kvalifisering», «Tilbudsutarbeidelse» og «Kontraktsforhandlinger». Hver av fasene kan ha sjekklister som er tilpasset hvert trinn. MEN; «kvalifisering» har mer med vår interne kvalifisering om vi skal bruke tid og ressurser på salgscaset. Det er ikke i like stor grad hensyntatt forankringen det mulige prosjektet har hos kunden, hvor kunden er i sin prosess, hvor omforent ledergruppen til kunden er, hvor moden kunden er for en mulig løsning, m.m.
Det er ofte altfor lett å flytte et case lengre fram i en salgsprosess, uten at vi nødvendigvis har dekning for dette med hensyn til om kunden har beveget seg. Et eksempel: Hvor enkelt er det ikke for en kunde å be om å få et tilbud. Følger man en standard salgsprosess, flyttes salgscaset nærmere en beslutning. Kunden bør ikke være lengre enn på et tidlig vurderingsstadium i sin prosess. F.eks. «innhenting av informasjon/erfaringsmateriell fra potensielle bidragsytere». Det er ikke sikkert det er realitetsbehandlet i ledergruppen, eller avsatt midler på inneværende års budsjett. For store virksomheter som bruker salgsrapportering til å prognostisere fremtidig oppdragsmengde/inntekter vil man da få store avvik mellom rapportering og realiteter.
Hver kunde har sine unike kjøpsprosesser. Ikke en kunde er lik. Dersom vi forsøker å applisere våre standardprosesser på hver kunde, oppnår vi ikke så god effekt som vi kunne realisert om vi hadde tilpasset oss til kundens kjøpsprosess.
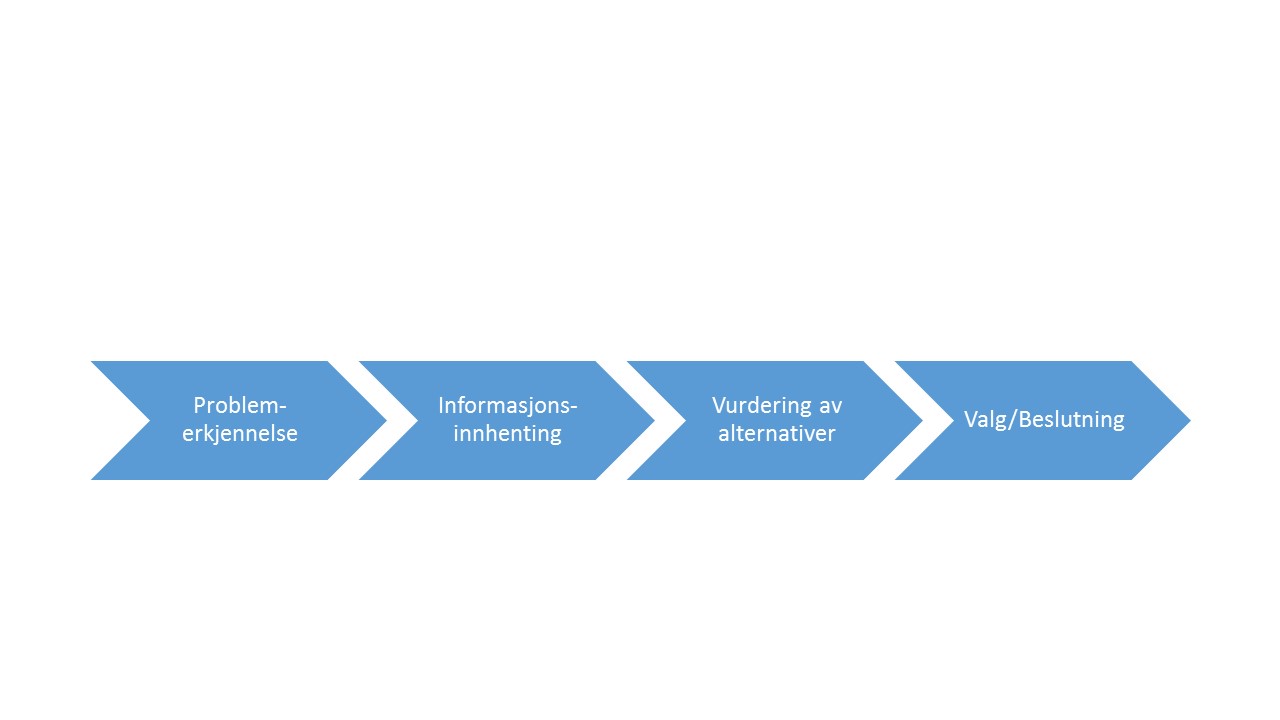
Et eksempel på en kjøpsprosess kan være som følger:
Kjøpsprosesser

På hver fase kan vi legge inn kundespesifikke forhold, og bruke i mye større grad notatfelter. Notatfeltene sikrer at salgsteamet har en omforent oversikt over denne kundes kjøpsprosess. Notatfeltene inneholder med verdifull informasjon enn sjekklister som «avdekket beslutningstaker». Dette sier ingenting om hva vedkommende verdsetter, hva slags relasjon vedkommende ønsker med sine leverandører, hvordan vedkommende kommuniserer med sine omgivelser, m.m.
Den største positive effekten ved å prioritere kjøpsprosess versus salgsprosess er kundeorienteringen. Vi kan ha tendens til å løpe mye fortere enn kunden. Når kunden har signalisert behov for et nytt ERP-system, vet vi allerede løsningen (tilsynelatende). Vi leverer jo Visma, så da er det selvsagt et tilbud på Visma Enterprise kunden får. Vi kan sikkert gjenbruke noe fra et annet tilbud, så det tar ikke mer enn 3-4 dager å lage ferdig tilbudet. Kunden derimot har hentet inn informasjon fra tre andre leverandører, samt engasjert en ekstern konsulent. Det er langt fra sikkert at det blir ny ERP-løsning. Under informasjonsinnhentingen får kanskje kunden innspill på å beholde eksisterende løsning, men med integrasjon med Qlikview. Det viste seg at det først og fremst var manglende fleksibilitet og brukervennlighet i rapporteringsløsningen kunden var misfornøyd med. For en langt rimeligere penge fikk man en sterkt forbedret rapporteringsløsning, og dessuten en moderne BI-løsning. Man livsforlenget den eksisterende løsningen med 3-5 år, og slapp kostbar migrering.
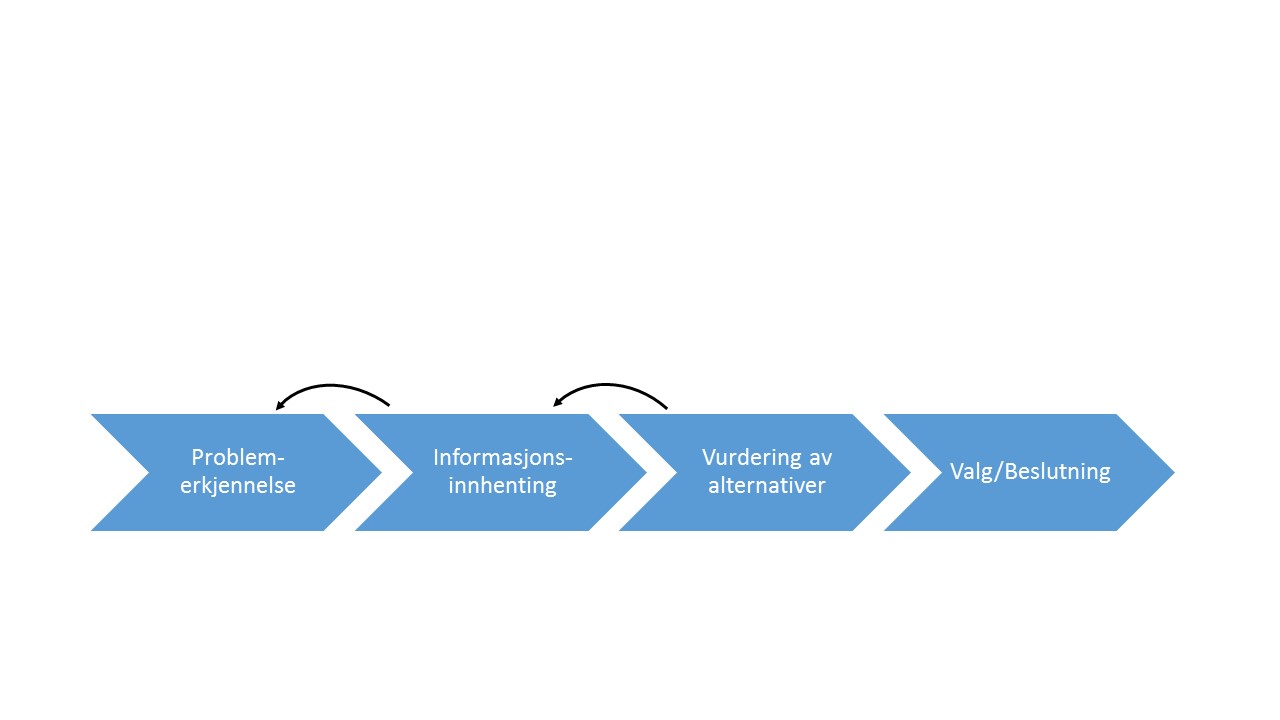
Et skarpere fokus på kjøpsprosess, kan bidra til at vi får etablert en mer iterativ prosess med kundene. Det er ofte mer effektivt enn en slavisk sekvensiell prosess.

Kjøpsprosesser 2

Informasjonsinnhentingen kan resultere i avdekking av andre problemer. Problemerkjennelsen kan ha vært mer virkningsbasert enn årsaksbasert. Økt innsikt gjennom dialog med ulike eksterne leverandører og kompetansemiljøer kan endre kundens prioriteringer. Dette må fanges opp.

Red Ocean – for skarpt fokus på eksisterende kunder begrenser veksten 

I tidligere innlegg har vi presentert Blue Ocean. De fleste virksomheter praktiserer derimot Red Ocean-strategi. Red oceans refererer til det kjente markedet, med kjente konkurrenter, kunder, priser og kundepreferanser. Alle kjenner konkurransereglene i bransjen. Strategien går ut på å skaffe seg større markedsandel enn konkurrentene. Noen ved å underby konkurrentene, andre ved å tilby marginal bedre produkter.   Lønnsomheten er over tid fallende, produktene blir commodity og den intense konkurransen resulterer for mange i røde tall – herav Red Ocean.

Forfatterne bak boken Blue Ocean Strategy har siden de utga boken intervjuet flere hundre bedriftsledere som har delt sine erfaringer – positive som negative med forfatterne.

Erfaringene fra intervjuene viste at ledelsens mentale modeller – hva slags ledelsesperspektiv man hadde undergravde mulighetene til å skape nye markeder. Forfatterne fant seks begrensende faktorer som på mange måter kan sies å hindre bedriftene fra å utnytte nye markedsmuligheter. Forfatterne kalte disse for Red Ocean-feller, fordi de så effektivt fanger bedriftene i det eksisterende konkurransebildet. Hovedfunnene blir presentert i en artikkel i marsnummeret av Harvard Business Review.

En felle forfatterne påpeker er at mange ledere ser ut til å prioritere eksisterende kunder for høyt – I hvert fall høyere enn markedsutvikling. Med markedsutvikling menes å konvertere ikke-kunder til kunder. Skal man få til vekst på eksisterende marked kan det være smartest å konsentrere seg om hvem som ikke bruker produktene. Det er ikke-brukerne som sitter på den mest verdifulle innsikten for bedriften. Man må her avdekke hvorfor de ikke er kunder, og hva som skal til for at de blir kunder.

En annen felle er fokus på å avdekke nisjer i eksisterende, veletablerte markeder. Hvorfor feiler dette? Fordi segmentet blir for lite på et eksisterende marked. Man klarer ikke å hente ut høye nok priser, eller redusere kostnadene til å forsvare prisnivået for å skape tilstrekkelig overskudd. En mer vellykket strategi på eksisterende markeder kan være å finne fellesnevnere mellom ulike kundegrupper og derigjennom resegmentere uten nødvendigvis å søke nisjeetablering. Forfatterne trekker fram kjeden Pret A Manger som mange Londonbesøkende sikkert har handlet i. I segmentet “ferdiglunsj” identifiserte de tre kundegrupper som hadde følgende preferanser felles; de ønsket en fersk og sunn lunsj, de ville ha den raskt og til en fornuftig pris. Dette resulterte i ferske, ferdigsmørte sandwicher til en fornuftig pris. Dyrere enn McDonald´s, men raskere og sunnere.

Det finnes også de bedriftsledere som setter likhetstrekk mellom teknologiinnovasjon og markedsutvikling. Mange oppfatter at teknologisk innovasjon skaper markedsutvikling og vekst. Det er ikke gitt. Historien er full av eksempler på at teknologisk innovasjon ikke gir den verdiskaping som verdsettes av de ulike kundegruppene. Det er sjelden teknologien i seg selv er utløsende for markedsvekst. Dersom teknologien bidrar til enklere bruk, økt trivsel, høyere produktivitet eller lavere kostnader skaper teknologien nye markedsmuligheter. Teknologien i seg selv skaper ikke nye markedsmuligheter. Forfatterne trekker fram Segway som et eksempel. Segway ble etablert i 2001 og nådde aldri sine forretningsmessige mål. Segway er uten tvil en teknologisk innovasjon, men det var store problemer med å finne kundegrupper som var villige til å betale USD 5000 for et transportmiddel/underholdningsmaskin med en del ulemper. Kanskje bør fokuset rettes mot verdiinnovasjon fremfor teknologiinnovasjon?